หน้าแรก › บทความ › AI ช่วยงานสอบบัญชีได้แค่ไหน: ส่วนไหนผู้สอบบัญชีต้องตัดสินเอง
บทความ
AI ช่วยงานสอบบัญชีได้แค่ไหน: ส่วนไหนผู้สอบบัญชีต้องตัดสินเอง
คำตอบสั้น: ผู้เขียนบทความใน CPA Practice Advisor (27 ต.ค. 2569) เห็นว่า AI ควรช่วยงานธุรการที่ซ้ำและมีโครงสร้าง เช่น จัดระเบียบหลักฐาน เทียบเอกสาร และชี้ข้อมูลที่ขาด ส่วนการสรุปว่าการควบคุมผ่าน หลักฐานเพียงพอ หรือการออกข้อสรุปการตรวจสอบ ผู้สอบบัญชีต้องเป็นผู้ตัดสินและเก็บร่องรอยให้ตรวจสอบย้อนได้เอง มาตรฐานการสอบบัญชีของไทย (TSA 200 ย่อหน้า 16) ก็ให้ผู้สอบบัญชีใช้ดุลยพินิจเยี่ยงผู้ประกอบวิชาชีพ แต่ไม่ได้เขียนถึง AI ไว้โดยเฉพาะ ควรอ่านบทความต้นฉบับอย่างระวัง เพราะเป็นความเห็น ไม่มีสถิติ และผู้เขียนเป็นผู้บริหารบริษัทที่ขายแพลตฟอร์ม AI ด้านนี้
บทความ "Where AI Belongs in the Audit Process" เขียนโดยใคร และควรอ่านอย่างไร?
เป็นบทความแสดงความเห็นหมวดเทคโนโลยี ลงวันที่ 27 ต.ค. 2569 เขียนโดย Shannon Smith ผู้ก่อตั้งและซีอีโอของ Yak Tech บริษัทแพลตฟอร์มระบบอัตโนมัติและ AI สำหรับสำนักงานสอบบัญชีและบัญชี และเป็นอดีตผู้ตรวจสอบงาน SOC ตามประวัติผู้เขียนท้ายบทความ ผู้เขียนเล่าด้วยว่าสิ่งที่เสนอตรงกับที่บริษัทของตนกำลังสร้าง
ก่อนนำไปใช้อ้างอิง ควรรู้ข้อจำกัดต่อไปนี้
- เป็นความเห็น ไม่ใช่งานวิจัย: ไม่มีสถิติ ผลสำรวจ หรือผลทดสอบประกอบ ข้อดีของ AI ที่กล่าวถึงเป็นประสบการณ์และความเชื่อของผู้เขียน
- ผู้เขียนมีส่วนได้เสีย: ผู้เขียนเป็นผู้บริหารบริษัทที่ขายผลิตภัณฑ์ในกลุ่มเดียวกับที่บทความพูดถึง จึงควรอ่านข้อเสนอด้วยความระมัดระวัง ต้นฉบับไม่ได้แสดงหลักฐานว่าผลิตภัณฑ์ใดทำได้ตามที่เสนอ
- ไม่อ้างมาตรฐานใดเลย: ต้นฉบับไม่กล่าวถึงมาตรฐานการสอบบัญชีของสหรัฐฯ ไทย หรือสากล การเชื่อมกับ TSA ในบทความนี้เป็นการประยุกต์ของ AMT
- ไม่ใช่การแนะนำให้ซื้อ: บทความนี้เรียบเรียงเพื่อให้เห็นหลักคิด ไม่ได้ทดลองใช้ผลิตภัณฑ์ใด ไม่ได้บอกว่าผลิตภัณฑ์ใดรองรับมาตรฐานของไทย
งานส่วนไหนในการสอบบัญชีที่ผู้เขียนเห็นว่า AI ควรช่วย?
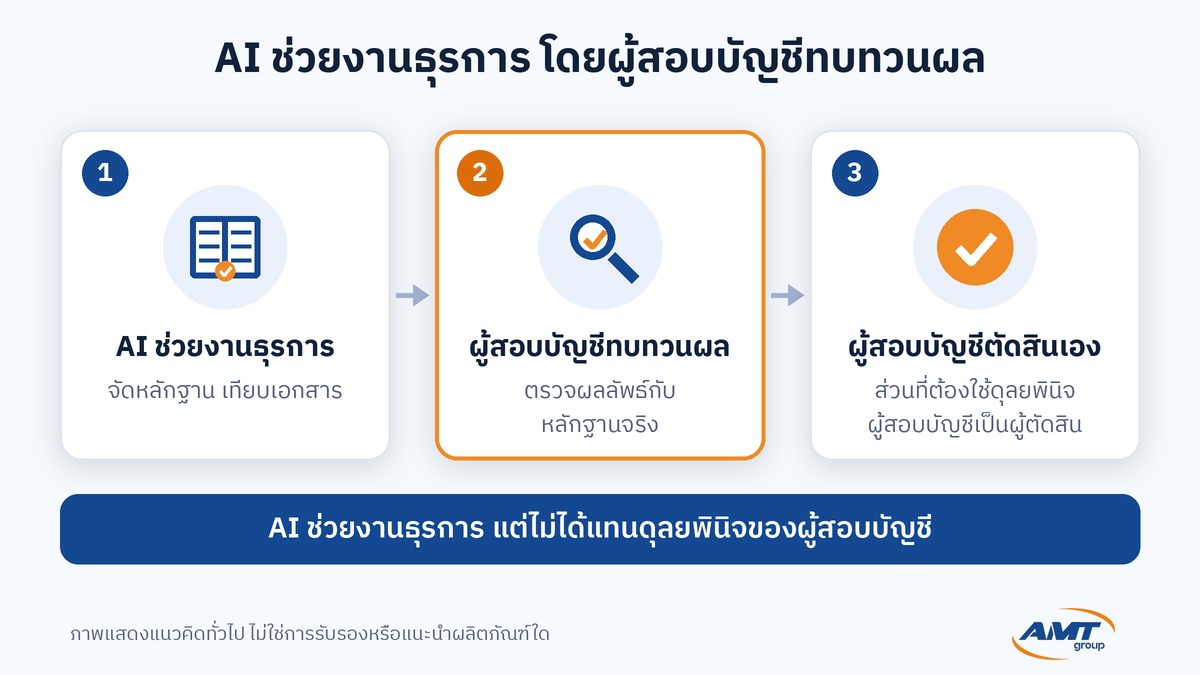
คืองานธุรการที่ซ้ำและมีโครงสร้างชัดเจน ผู้เขียนเล่าว่าสมัยเป็นผู้ตรวจสอบ เสียเวลากับการส่งอีเมลหาลูกค้า กระทบยอดในสเปรดชีต คัดลอกและปรับปรุงเอกสาร และติดตามคำขอข้อมูลในหลายเครื่องมือที่ไม่เชื่อมกัน
งานที่ผู้เขียนเห็นว่าควรให้ AI และระบบอัตโนมัติช่วย
- จัดระเบียบหลักฐาน
- เปรียบเทียบเอกสารและระบุสิ่งที่เปลี่ยนแปลง
- ชี้ข้อมูลที่ยังขาด
- เตรียมคำขอติดตามข้อมูล
- สร้างเอกสารจากข้อมูลที่มีอยู่แล้วในงานตรวจสอบ
ผู้เขียนยกตัวอย่างการควบคุมหนึ่งรายการที่เกี่ยวกับหลายข้อกำหนดหรือปรากฏในหลายรายงาน ซึ่งเมื่อการควบคุมนั้นเปลี่ยน ข้อมูลในเอกสารที่เกี่ยวข้องก็ต้องปรับตาม ผู้เขียนมองว่าเป็นงานที่ระบบควรช่วยจัดการ นอกจากนี้ AI อาจช่วยชี้ความต่าง เทียบข้อมูล และกระทบยอดหรือสอบทานขั้นต้นได้ เป็น "อีกหนึ่งคู่ตา" โดยมีเงื่อนไขว่าผู้สอบบัญชีต้องเห็นว่า AI ตรวจอะไรไปบ้างและตรวจผลได้ ต้นฉบับไม่มีตัวเลขว่าประหยัดเวลาหรือลดข้อผิดพลาดได้เท่าใด
AI สรุปเองได้ไหมว่าการควบคุมผ่านหรือหลักฐานเพียงพอ?
ตามผู้เขียน ไม่ควร เพราะ "ทำงานได้" ไม่เท่ากับ "เป็นเจ้าของผลลัพธ์" AI อาจวิเคราะห์เอกสารหรือชี้ข้อยกเว้นที่เป็นไปได้ แต่ไม่ควรสรุปเองโดยไม่มีการสอบทานของผู้สอบบัญชีอย่างมีความหมายว่าการควบคุมผ่าน หลักฐานเพียงพอ ปัดข้อยกเว้นทิ้ง หรือออกข้อสรุปการตรวจสอบ
ผู้เขียนระบุว่าผู้สอบบัญชีต้องเข้าใจว่าทดสอบอะไร ใช้หลักฐานใด ครอบคลุมช่วงเวลาและประชากรที่ถูกต้องหรือไม่ ใช้สมมติฐานอะไร และจัดการข้อยกเว้นอย่างไร และมีข้อสังเกตว่าปุ่มอนุมัติสุดท้ายไม่ได้ทำให้กระบวนการเป็นแบบที่มนุษย์เป็นผู้นำ ผู้สอบบัญชีต้องประเมินงาน ท้าทายผลลัพธ์ได้ และยังรับผิดชอบข้อสรุปนั้น
เรื่องนี้สอดคล้องกับหลักของไทย TSA 200 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 16 กำหนดให้ผู้สอบบัญชีใช้ดุลยพินิจเยี่ยงผู้ประกอบวิชาชีพในการวางแผนและปฏิบัติงานตรวจสอบงบการเงิน และย่อหน้า ก30 ระบุว่าการใช้ดุลยพินิจต้องบันทึกไว้อย่างเหมาะสม และไม่อาจใช้เป็นเหตุผลของการตัดสินใจที่ไม่อยู่บนพื้นฐานของข้อเท็จจริงหรือหลักฐานการสอบบัญชีที่เหมาะสมอย่างเพียงพอ TSA 200 ไม่ได้เขียนถึง AI โดยเฉพาะ การนำมาเทียบกับ AI เป็นการประยุกต์ของ AMT
ทำไมร่องรอยการตรวจสอบ (audit trail) จึงสำคัญเมื่อใช้ AI?
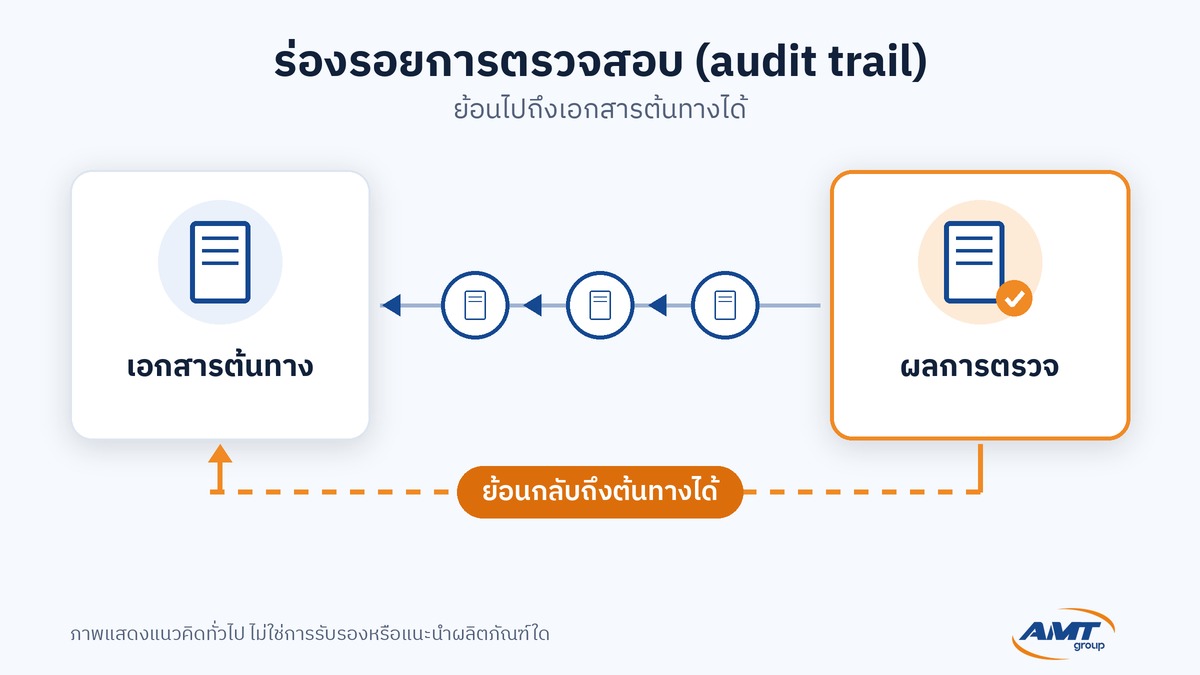
เพราะผู้สอบบัญชีต้องปกป้องงานที่ทำไว้ได้ ผู้เขียนเห็นว่าหากเครื่องมือ AI ให้ข้อเสนอ ผู้สอบบัญชีควรเข้าใจว่าใช้ข้อมูลใดประกอบ ดูหลักฐานต้นทางได้ และประเมินได้ว่าผลลัพธ์มาจากไหน รายงานที่ดูสวยจากระบบที่รับไฟล์แล้วพิมพ์ผลออกมา ไม่เพียงพอ ผู้สอบบัญชีต้องเห็นหลักฐาน กระบวนการ และข้อยกเว้น และต้องเชื่อมั่นว่าข้อมูลที่เข้าระบบยังถูกต้องและตรวจย้อนได้ตลอดขั้นตอน หากข้อมูล การควบคุม หรือบันทึกการทดสอบเปลี่ยนโดยอธิบายไม่ได้ ก็ควรตั้งคำถาม
มาตรฐานไทยที่เกี่ยวข้องในแง่การบันทึกและความน่าเชื่อถือของข้อมูล
- TSA 230 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 8: ให้จัดทำเอกสารหลักฐานของงานตรวจสอบที่เพียงพอ เพื่อให้ผู้สอบบัญชีที่มีประสบการณ์และไม่เคยเกี่ยวข้องกับงานนั้นเข้าใจลักษณะ ระยะเวลา และขอบเขตของวิธีการตรวจสอบที่ใช้ ผลของวิธีการและหลักฐานที่ได้รับ และเรื่องสำคัญ ข้อสรุป และดุลยพินิจสำคัญที่ใช้
- TSA 500 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 7: ให้ผู้สอบบัญชีพิจารณาความเกี่ยวข้องและความน่าเชื่อถือของข้อมูลที่จะใช้เป็นหลักฐานการสอบบัญชี
- TSA 500 ย่อหน้า 9: หากใช้ข้อมูลที่กิจการจัดทำ ต้องประเมินว่าน่าเชื่อถือเพียงพอตามวัตถุประสงค์หรือไม่ รวมถึงความถูกต้องและครบถ้วนของข้อมูล ย่อหน้านี้พูดถึงข้อมูลที่กิจการจัดทำ ไม่ใช่ผลลัพธ์ของ AI ที่ผู้สอบบัญชีใช้เอง
- TSA 500 ย่อหน้า ก35: ความน่าเชื่อถือของข้อมูลและหลักฐานขึ้นกับแหล่งที่มา ลักษณะ และสถานการณ์ที่ได้รับ รวมถึงการควบคุมการจัดทำและเก็บรักษาข้อมูลนั้น
TSA 200, 230 และ 500 (ไทย, สภาวิชาชีพบัญชี) ที่อ้างในบทความนี้เป็นฉบับแปลไทย มิ.ย. 2555 ที่ถือปฏิบัติกับรอบบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2555 ตามรายการมาตรฐานการสอบบัญชี ปี 2569 ของสภาวิชาชีพบัญชี ซึ่งยังไม่มีฉบับปรับปรุงของทั้งสามฉบับที่ถือปฏิบัติแล้ว เมื่อค้นข้อความในฉบับแปลไทยของมาตรฐานทั้งสามฉบับนี้ ไม่พบการเขียนถึง AI การตีความว่าข้อมูลที่ผ่านเครื่องมือ AI ก็ควรตรวจย้อนไปถึงเอกสารต้นทางและบันทึกว่าตรวจอะไรไป เป็นความเห็นของ AMT ไม่ใช่ข้อความของมาตรฐานหรือของบทความต้นฉบับโดยตรง
AI ทดแทนการสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพได้หรือไม่?
ตามผู้เขียน ไม่ได้ ผู้เขียนย้ำว่า AI และระบบอัตโนมัติไม่ใช่สิ่งทดแทนการสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพ (professional skepticism) และเป้าหมายควรเป็นกระบวนการสอบบัญชีที่ "เป็นมนุษย์มากขึ้น" ไม่ใช่น้อยลง โดยให้ AI ตัดงานที่เป็นกลไกออก เพื่อให้ผู้สอบบัญชีมีเวลาตรวจสอบความเสี่ยง ทำความเข้าใจข้อยกเว้น สื่อสารกับลูกค้า และใช้ดุลยพินิจ
TSA 200 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 15 กำหนดให้ผู้สอบบัญชีวางแผนและปฏิบัติงานตรวจสอบโดยใช้การสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพ โดยตระหนักว่าอาจมีสถานการณ์ที่ทำให้งบการเงินแสดงข้อมูลที่ขัดต่อข้อเท็จจริงอันเป็นสาระสำคัญ และย่อหน้า 17 ให้ผู้สอบบัญชีได้หลักฐานการสอบบัญชีที่เหมาะสมอย่างเพียงพอ เพื่อลดความเสี่ยงในการสอบบัญชีให้อยู่ในระดับต่ำที่ยอมรับได้ ข้อกำหนดทั้งสองเป็นของผู้สอบบัญชี ไม่ได้ย้ายไปอยู่กับเครื่องมือ
เครื่องมือ AI ช่วยแก้ปัญหาขาดคนในสำนักงานสอบบัญชีได้จริงหรือไม่?
ผู้เขียนเห็นว่าช่วยได้ในระดับหนึ่ง และไม่เชื่อว่าต้องแทนที่ผู้สอบบัญชีด้วย AI แต่เป็นข้ออ้างของผู้ขายที่ต้นฉบับไม่มีตัวเลขกำลังคน ต้นทุน หรือเวลาที่ประหยัดได้มารองรับ จึงควรอ่านเป็นความเห็น ไม่ใช่ข้อเท็จจริง
บทความนี้ต่างจากข่าวผลิตภัณฑ์ AI agent สองชิ้นก่อนหน้าอย่างไร?
ข่าวก่อนหน้าเป็นข่าวประชาสัมพันธ์ผลิตภัณฑ์ของ Wolters Kluwer และ AuditFile ที่บอกว่าผลิตภัณฑ์ทำอะไรได้ ส่วนบทความนี้เป็นความเห็นเชิงหลักคิดว่าควรแบ่งงานระหว่างเครื่องมือกับผู้สอบบัญชีอย่างไร ทั้งสองมุมมาจากฝั่งผู้ขายซอฟต์แวร์เหมือนกัน และยังไม่มีผลทดสอบอิสระ รายละเอียดของข่าวสองชิ้นนั้นอ่านได้ในบทความ AI agent ในงานสอบบัญชี ส่วนภาพรวมแนวทางของสหรัฐฯ และสิ่งที่บริษัทจำกัดควรเตรียม ดูได้ใน AI กับการตรวจสอบบัญชี
บริษัทจำกัดที่ถูกตรวจสอบควรถามอะไรเมื่อสำนักงานสอบบัญชีใช้ AI?
บทความนี้ไม่ได้เปลี่ยนหน้าที่ของบริษัทที่ถูกตรวจในการจัดทำงบการเงินและส่งเอกสารให้ผู้สอบบัญชี หากสำนักงานสอบบัญชีของบริษัทใช้เครื่องมือ AI กับข้อมูลลูกค้า ข้อต่อไปนี้เป็นแนวทางทั่วไปที่ AMT เรียบเรียงขึ้น ไม่ใช่ข้อกำหนดตามกฎหมาย
- สอบถามว่าสำนักงานใช้เครื่องมือ AI กับข้อมูลของบริษัทหรือไม่ และใช้กับงานส่วนใด
- สอบถามที่เก็บข้อมูล ระยะเวลาเก็บรักษา และผู้เข้าถึงได้ ซึ่งเป็นประเด็นความลับที่อธิบายไว้ในบทความ AI agent ในงานสอบบัญชี
- สอบถามว่าผู้สอบบัญชีตรวจผลที่ AI สร้างกับเอกสารต้นทางอย่างไร
- เตรียมเอกสารต้นฉบับให้ครบและตรวจย้อนได้ เพราะการที่ผู้สอบบัญชีใช้เครื่องมือช่วยไม่ได้ลดความจำเป็นที่ต้องมีหลักฐานต้นทาง
AMT ช่วยได้อย่างไร?
บริษัท สำนักงาน เอ.เอ็ม.ที. ออดิท กรุ๊ป จำกัด (AMT Audit Group) ให้บริการตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต (CPA) ตามมาตรฐานการสอบบัญชีของไทย สำหรับบริษัทจำกัดที่ต้องให้ CPA ตรวจสอบ ไม่ได้ให้บริการตรวจสอบภายใน บทความนี้เรียบเรียงจากบทความความเห็นเท่านั้น ไม่ได้บอกว่า AMT ใช้ผลิตภัณฑ์ใดที่กล่าวถึง และไม่ได้เปรียบเทียบหรือแนะนำผลิตภัณฑ์ของผู้ใด
- บริการตรวจสอบงบการเงิน โดยผู้สอบบัญชีรับอนุญาต
ขอบเขตงานขึ้นกับประเภทกิจการและความพร้อมของเอกสาร ดูคำถามอื่นได้ที่ คำถามที่พบบ่อย
คำถามที่พบบ่อย (FAQ)
บทความนี้บอกว่าผู้สอบบัญชีไทยต้องใช้หรือห้ามใช้ AI หรือไม่?
ไม่ ต้นฉบับเป็นความเห็นของผู้บริหารบริษัทสหรัฐฯ ไม่ใช่ข้อกำหนดของมาตรฐานหรือกฎหมายไทย และจากการค้นข้อความใน TSA 200, 230, 500 (ไทย, สภาวิชาชีพบัญชี) ไม่พบการกล่าวถึง AI โดยเฉพาะ
AI ช่วยงานสอบบัญชีส่วนไหนได้ตามผู้เขียน?
งานธุรการที่ซ้ำและมีโครงสร้าง เช่น จัดระเบียบหลักฐาน เทียบเอกสาร ชี้ข้อมูลที่ขาด และเตรียมคำขอติดตาม โดยผู้สอบบัญชีต้องตรวจผลได้
AI สรุปว่าการควบคุมผ่านหรือหลักฐานเพียงพอแทนผู้สอบบัญชีได้หรือไม่?
ผู้เขียนเห็นว่าไม่ควรทำโดยไม่มีการสอบทานอย่างมีความหมายจากผู้สอบบัญชี และ TSA 200 ย่อหน้า 16 (ไทย, สภาวิชาชีพบัญชี) ให้ผู้สอบบัญชีใช้ดุลยพินิจเยี่ยงผู้ประกอบวิชาชีพ
ผลลัพธ์ที่ AI สร้างใช้เป็นหลักฐานการสอบบัญชีได้เลยหรือไม่?
TSA 500 (ไทย, สภาวิชาชีพบัญชี) ไม่ได้ตอบเรื่อง AI โดยตรง แต่ย่อหน้า 7 ให้ผู้สอบบัญชีพิจารณาความเกี่ยวข้องและความน่าเชื่อถือของข้อมูลที่ใช้เป็นหลักฐาน AMT เห็นว่าควรตรวจย้อนไปถึงเอกสารต้นทางและบันทึกว่าตรวจอะไรไป
ผู้เขียนบทความเป็นกลางหรือไม่?
ผู้เขียนเป็นซีอีโอของบริษัทที่ขายแพลตฟอร์ม AI สำหรับสำนักงานสอบบัญชี และกล่าวถึงผลิตภัณฑ์ของตนในบทความ จึงมีส่วนได้เสีย ควรอ่านเป็นความเห็นของผู้ขาย ไม่ใช่ผลวิจัยอิสระ
ติดต่อขอใบเสนอราคา
ส่งข้อมูลเบื้องต้นมาที่ info@amtaudit.com หรือโทร 02-821-6928, 080-998-8393 ดูช่องทางทั้งหมดได้ที่ หน้าติดต่อเรา
โดย AMT / คุณสุพจน์ ปานน้อย CPA, CPIAT
แหล่งอ้างอิง
- CPA Practice Advisor, Shannon Smith, "Where AI Belongs in the Audit Process (and Where It Doesn't)", หมวด Technology, 27 ต.ค. 2569 (Oct 27, 2026): https://www.cpapracticeadvisor.com/2026/10/27/where-ai-belongs-in-the-audit-process-and-where-it-doesnt/192614/
- สภาวิชาชีพบัญชี ประเทศไทย, มาตรฐานการสอบบัญชี รหัส 200 (TSA 200) วัตถุประสงค์โดยรวมของผู้สอบบัญชีรับอนุญาตและการปฏิบัติงานตรวจสอบตามมาตรฐานการสอบบัญชี: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA200.pdf
- สภาวิชาชีพบัญชี ประเทศไทย, มาตรฐานการสอบบัญชี รหัส 230 (TSA 230) เอกสารหลักฐานของงานตรวจสอบ: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA230.pdf
- สภาวิชาชีพบัญชี ประเทศไทย, มาตรฐานการสอบบัญชี รหัส 500 (TSA 500) หลักฐานการสอบบัญชี: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA500.pdf
- สภาวิชาชีพบัญชี ประเทศไทย, มาตรฐานการสอบบัญชี ปี 2569 (รายการมาตรฐานและวันที่ถือปฏิบัติ ข้อมูลวันที่ 21 ส.ค. 2569; ประกาศ 18/2569 ถึง 23/2569 เมื่อ 11 มิ.ย. 2569): https://acpro-std.tfac.or.th/standard/125/%E0%B8%A1%E0%B8%B2%E0%B8%95%E0%B8%A3%E0%B8%90%E0%B8%B2%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%AA%E0%B8%AD%E0%B8%9A%E0%B8%9A%E0%B8%B1%E0%B8%8D%E0%B8%8A%E0%B8%B5-%E0%B8%9B%E0%B8%B5-2569 และ https://acpro-std.tfac.or.th/page/118
- AMT Audit, AI agent ในงานสอบบัญชี และ AI กับการตรวจสอบบัญชี เปลี่ยนอะไร