หน้าแรก › บทความ › AI กับการตรวจสอบบัญชี เปลี่ยนอะไร และบริษัทจำกัดต้องเตรียมอะไรบ้าง
บทความ
AI กับการตรวจสอบบัญชี เปลี่ยนอะไร และบริษัทจำกัดต้องเตรียมอะไรบ้าง
คำตอบสั้น: AI กับการตรวจสอบบัญชีเกี่ยวกันใน 2 ทาง คือบริษัทใช้ AI ทำบัญชีหรือจัดทำงบการเงิน และผู้สอบบัญชีใช้ AI ช่วยตรวจ แต่ผลงานสุดท้ายยังเหมือนเดิม คือรายงานผู้สอบบัญชีที่แสดงความเห็นต่องบการเงิน และผู้สอบบัญชียังต้องรับผิดชอบต่อความเห็นนั้นเต็มที่ สิ่งที่บริษัทจำกัดควรเตรียมคือบอกให้ผู้สอบบัญชีรู้ว่าใช้ AI ตรงไหน ข้อมูลที่ AI ใช้มาจากไหน มีใครสอบทานผล และเก็บเอกสารต้นทางให้ตรวจย้อนกลับได้
AI กับการตรวจสอบบัญชี เกี่ยวกันอย่างไร?
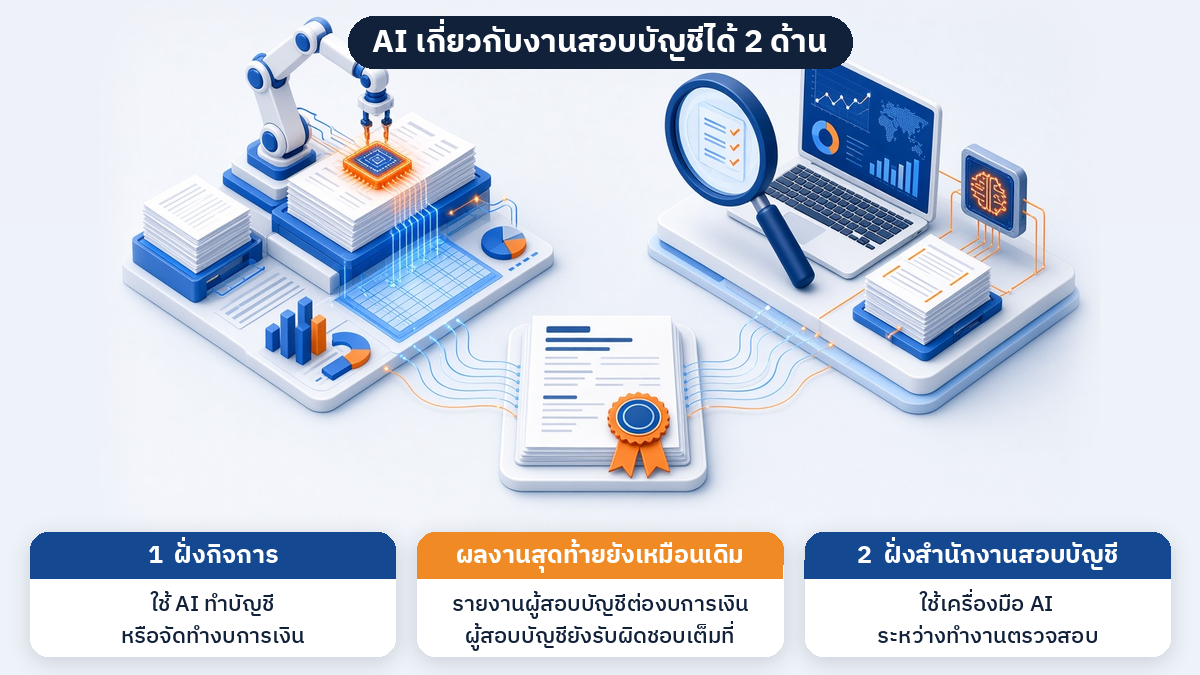
AI เข้ามาเกี่ยวกับงานสอบบัญชีได้ 2 ด้าน คือฝั่งกิจการที่ถูกตรวจ และฝั่งสำนักงานสอบบัญชี สมาคมผู้สอบบัญชีรับอนุญาตแห่งสหรัฐอเมริกา (AICPA) ใช้การแบ่งแบบนี้ในคู่มือปฏิบัติ (practice aid) ที่ออกเมื่อ 13 ต.ค. 2569
- ส่วนที่ 1 ว่าด้วยกรณีที่กิจการใช้ AI ในการรายงานทางการเงินหรือในระบบการควบคุม และผลที่มีต่อการตรวจสอบงบการเงิน
- ส่วนที่ 2 ว่าด้วยกรณีที่สำนักงานสอบบัญชีใช้เครื่องมือ AI ระหว่างทำงานตรวจสอบ
AICPA ระบุว่าจะเพิ่มเนื้อหาในส่วนที่ 1 ภายหลัง ได้แก่ การประเมินความเสี่ยงจากการแสดงข้อมูลที่ขัดต่อข้อเท็จจริงอันเป็นสาระสำคัญ และการประเมินหลักฐานการสอบบัญชีเมื่อกิจการใช้ AI แปลว่าแนวทางเรื่องนี้ยังพัฒนาอยู่
ข้อควรรู้คือ AICPA เป็นองค์กรวิชาชีพของสหรัฐฯ คู่มือนี้จึงไม่ใช่ข้อบังคับในไทย ผู้สอบบัญชีในไทยปฏิบัติงานตามมาตรฐานการสอบบัญชี (TSA) ที่สภาวิชาชีพบัญชีประกาศใช้ แต่คู่มือนี้ช่วยให้เห็นว่าวิชาชีพกำลังมองความเสี่ยงจาก AI อย่างไร
ถ้าบริษัทใช้ AI ทำบัญชี ผู้สอบบัญชีจะดูอะไรเพิ่ม?
ผู้สอบบัญชีจะเริ่มจากถามว่าบริษัทพึ่งพา AI ในการทำบัญชีและจัดทำงบการเงินมากแค่ไหน AICPA ระบุว่านี่เป็นคำถามสำคัญที่ต้องตอบตั้งแต่ต้นงาน เพราะบางกิจการใช้ AI ในกระบวนการบัญชีโดยตรง บางกิจการใช้ทางอ้อมในงานอื่นของธุรกิจ
ประเด็นที่คู่มือ AICPA ยกขึ้นมา ได้แก่
- AI ต่างจากระบบอัตโนมัติทั่วไปอย่างไร และส่งผลต่อการประเมินความเสี่ยงของผู้สอบบัญชีอย่างไร
- คุณภาพของข้อมูลที่ป้อนให้ AI ทั้งปริมาณ ความถูกต้อง ความครบถ้วน ความเกี่ยวข้อง และความหลากหลาย มีผลอย่างมากต่อความน่าเชื่อถือของผลลัพธ์
- ความเสี่ยงใหม่ที่มากับ AI เช่น ความเสี่ยงด้านข้อมูล ความเสี่ยงด้านแบบจำลอง การสร้างข้อมูลที่ไม่จริง (hallucination) การอธิบายที่มาของผลลัพธ์ไม่ได้ (explainability) และอคติ (bias)
- การควบคุมพื้นฐานของบริษัทที่เกี่ยวกับการใช้ AI ในกระบวนการรายงานทางการเงิน
มาตรฐานไทยที่เกี่ยวข้อง
หลักเดียวกันนี้มีอยู่แล้วในมาตรฐานการสอบบัญชีของไทย แม้จะไม่ได้เขียนถึง AI โดยตรง
- TSA 315 (ปรับปรุง 2564) เรื่องการระบุและประเมินความเสี่ยงจากการแสดงข้อมูลที่ขัดต่อข้อเท็จจริงอันเป็นสาระสำคัญ ถือปฏิบัติกับรอบบัญชีที่เริ่มในหรือหลัง 15 ธ.ค. 2565 กำหนดให้ผู้สอบบัญชีทำความเข้าใจสภาพแวดล้อมทางเทคโนโลยีสารสนเทศของกิจการ และมีภาคผนวก 5 ว่าด้วยข้อพิจารณาในการทำความเข้าใจเทคโนโลยีสารสนเทศ ระบบที่มี AI อยู่ในนั้นจึงเป็นส่วนหนึ่งที่ผู้สอบบัญชีต้องเข้าใจ
- TSA 500 เรื่องหลักฐานการสอบบัญชี ย่อหน้า 9 กำหนดว่าเมื่อผู้สอบบัญชีใช้ข้อมูลที่จัดทำโดยกิจการ ต้องประเมินว่าข้อมูลนั้นน่าเชื่อถือเพียงพอหรือไม่ รวมถึงหาหลักฐานเรื่องความถูกต้องและความครบถ้วนของข้อมูล ตัวเลขหรือรายงานที่ AI ของบริษัทสร้างขึ้นก็คือข้อมูลที่จัดทำโดยกิจการ
ผู้สอบบัญชีใช้ AI แล้ว ความเห็นในรายงานยังเชื่อถือได้ไหม?
เชื่อถือได้ตามหลักเดิม เพราะผู้สอบบัญชียังต้องรับผิดชอบต่องานตรวจสอบและความเห็นของผู้สอบบัญชีเต็มที่ ไม่ว่าจะใช้ AI ช่วยหรือไม่ AICPA ระบุชัดว่าผู้สอบบัญชียังต้องรับผิดชอบการกำกับดูแลงาน การสอบทาน และข้อสรุปจากการตรวจสอบ
ส่วนที่ 2 ของคู่มือ AICPA วางแนวทางให้สำนักงานสอบบัญชีไว้ดังนี้
- มีนโยบายและวิธีปฏิบัติด้านการบริหารคุณภาพที่ครอบคลุมเครื่องมือ AI
- พิจารณาความรู้ความสามารถของทีมงานที่ใช้เครื่องมือ AI
- วางแผนล่วงหน้าว่าจะใช้ AI ทำอะไรในงานแต่ละงาน
- หุ้นส่วนผู้รับผิดชอบงานต้องเข้าใจเครื่องมือที่ใช้ ดูแลให้เครื่องมือได้รับอนุมัติจากสำนักงาน และดูแลให้ทีมใช้อย่างถูกต้อง
ในไทย เรื่องการบริหารคุณภาพของงานสอบบัญชีอยู่ใน TSA 220 (ปรับปรุง) การบริหารคุณภาพการตรวจสอบงบการเงิน ซึ่งถือปฏิบัติกับรอบบัญชีที่เริ่มในหรือหลัง 15 ธ.ค. 2566
ตัวอย่างจากสำนักงานขนาดใหญ่ในสหรัฐฯ
CFO Dive รายงานเมื่อ 7 ต.ค. 2569 ว่าผู้สอบบัญชีของ PwC สหรัฐฯ เริ่มใช้เครื่องมือ generative AI ที่สำนักงานพัฒนาเองมาประมาณ 1 ปี สำหรับงานสอบบัญชีสิ้นปี 2569 มีเครื่องมือที่ใช้ AI อ่านและสอบทานเอกสารประกอบแล้วแจ้งเตือนข้อมูลที่ขาด เครื่องมือวิเคราะห์การสื่อสารกับคณะกรรมการตรวจสอบเพื่อหยิบประเด็นที่ต้องจัดการก่อน และผู้ช่วยบันทึกกระบวนการธุรกิจ
ผู้บริหารของ PwC ให้ความเห็นไว้ 2 ข้อ
- รายงานผู้สอบบัญชียังเหมือนเดิม เพราะยังอยู่ภายใต้กฎระเบียบและมาตรฐานวิชาชีพ
- เวลาที่ประหยัดได้ยังไม่มาก เป็นการเปลี่ยนทีละน้อย และคาดว่าจะเห็นผลมากขึ้นในปีต่อๆ ไป
ตัวอย่างนี้เป็นของสำนักงานขนาดใหญ่ในสหรัฐฯ ไม่ได้แปลว่าสำนักงานสอบบัญชีในไทยใช้เครื่องมือแบบเดียวกัน
ผู้สอบบัญชีในสหรัฐฯ มองการกำกับดูแล AI ของบริษัทอย่างไร?
ผลสำรวจของ Center for Audit Quality (CAQ) ชี้ว่าบริษัทจำนวนมากใช้ AI เร็วกว่าการวางระบบกำกับดูแล ผลสำรวจนี้ชื่อ 2026 Spring Audit Partner Pulse Survey เผยแพร่ 15 ก.ค. 2569 ถามความเห็นพาร์ทเนอร์ผู้สอบบัญชีของสำนักงานที่ตรวจบริษัทจดทะเบียนในสหรัฐฯ
- เกือบ 90% ของผู้ตอบให้ระดับการกำกับดูแล AI ของลูกค้ารายใหญ่ที่สุดของตนอยู่ที่ขั้น "กำลังพัฒนา" หรือ "เริ่มต้น"
- 39% ระบุว่าลูกค้ากำลังขอมุมมองเรื่องกฎเกณฑ์ที่คาดว่าจะเปลี่ยน
ผลสำรวจนี้เป็นภาพของบริษัทจดทะเบียนในสหรัฐฯ ไม่ใช่ของไทย แต่สะท้อนเรื่องที่ผู้สอบบัญชีกังวล คือบริษัทใช้ AI แล้วแต่ยังไม่มีคนรับผิดชอบหรือวิธีตรวจผลที่ชัดเจน
บริษัทจำกัดในไทยควรเตรียมอะไรก่อนตรวจสอบบัญชี?
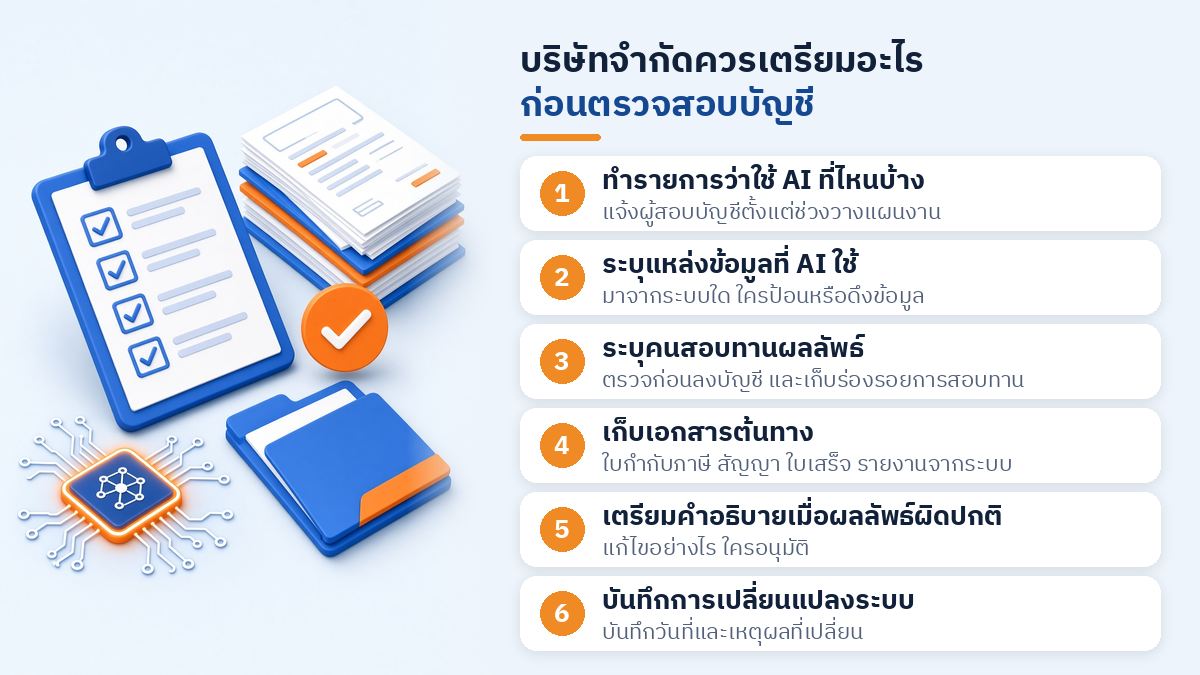
ให้เตรียมข้อมูลที่ช่วยให้ผู้สอบบัญชีเข้าใจและตรวจย้อนกลับได้ว่าตัวเลขในงบการเงินมาจากไหน ไม่ว่าตัวเลขนั้นจะผ่าน AI หรือไม่ รายการต่อไปนี้เป็นแนวทางทั่วไปที่สรุปจากหลักการข้างต้น ไม่ใช่ข้อกำหนดตามกฎหมาย
- ทำรายการว่าใช้ AI ที่ไหนบ้าง เช่น อ่านใบแจ้งหนี้ บันทึกบัญชีอัตโนมัติ กระทบยอด หรือช่วยคำนวณประมาณการ แล้วแจ้งผู้สอบบัญชีตั้งแต่ช่วงวางแผนงาน
- ระบุแหล่งข้อมูลที่ AI ใช้ ข้อมูลมาจากระบบใด ใครเป็นคนป้อนหรือดึงข้อมูล และตรวจความครบถ้วนอย่างไร
- ระบุคนสอบทานผลลัพธ์ มีใครตรวจผลงานของ AI ก่อนลงบัญชีหรือก่อนใช้ในงบการเงิน และเก็บร่องรอยการสอบทานไว้
- เก็บเอกสารต้นทาง ใบกำกับภาษี สัญญา ใบเสร็จ และรายงานจากระบบ ต้องเก็บไว้ให้ผู้สอบบัญชีตรวจย้อนกลับได้ ไม่ใช่เก็บเฉพาะผลสรุปจาก AI
- เตรียมคำอธิบายเมื่อผลลัพธ์ผิดปกติ ถ้า AI ให้ตัวเลขที่ต่างจากที่คาด บริษัทแก้ไขอย่างไร ใครอนุมัติ
- บันทึกการเปลี่ยนแปลงระบบ ถ้าเปลี่ยนเครื่องมือ AI หรือปรับการตั้งค่าระหว่างปี ให้บันทึกวันที่และเหตุผลไว้
การมีข้อมูลเหล่านี้ไม่ได้รับประกันผลการตรวจ แต่ช่วยให้ผู้สอบบัญชีประเมินความเสี่ยงและหาหลักฐานได้ตรงจุดขึ้น ระยะเวลาและขอบเขตงานยังขึ้นกับความพร้อมของเอกสารและขนาดกิจการ
AMT ช่วยได้อย่างไร?
บริษัท สำนักงาน เอ.เอ็ม.ที. ออดิท กรุ๊ป จำกัด (AMT Audit Group) ให้บริการตรวจสอบงบการเงินของบริษัทจำกัดและห้างหุ้นส่วนจำกัดตามมาตรฐานการสอบบัญชีของไทย โดยผู้สอบบัญชีรับอนุญาต (CPA)
- แจ้งรายการเอกสารและข้อมูลที่ต้องใช้ล่วงหน้า
- AMT แจ้งชื่อผู้สอบบัญชีและเลขทะเบียน CPA ให้ลูกค้าทราบทุกงาน ดูรายชื่อได้ที่หน้าทีมงาน https://samnakngan-amtaudit.com/team/
ดูรายละเอียดบริการได้ที่ ตรวจสอบงบการเงิน (บริษัท/ห้างหุ้นส่วนจำกัด) และ คำถามที่พบบ่อย
คำถามที่พบบ่อย (FAQ)
มาตรฐานการสอบบัญชีของไทยมีข้อกำหนดเรื่อง AI โดยตรงหรือยัง?
ณ วันที่เขียน ยังไม่พบมาตรฐานการสอบบัญชีของไทยที่เขียนเรื่อง AI โดยตรง แต่หลักเรื่องการทำความเข้าใจเทคโนโลยีสารสนเทศใน TSA 315 (ปรับปรุง 2564) และความน่าเชื่อถือของข้อมูลใน TSA 500 ใช้กับระบบที่มี AI ได้
ถ้าบริษัทให้ AI ปิดงบ ยังต้องให้ CPA ตรวจไหม?
ต้องตรวจเหมือนเดิม การใช้ AI ไม่ได้เปลี่ยนหน้าที่ของบริษัทจำกัดที่ต้องให้ผู้สอบบัญชีรับอนุญาตตรวจสอบและแสดงความเห็นต่องบการเงิน
คู่มือ AI ของ AICPA ใช้บังคับในไทยไหม?
ไม่บังคับ AICPA เป็นองค์กรวิชาชีพของสหรัฐฯ ในไทยใช้มาตรฐานที่สภาวิชาชีพบัญชีประกาศ คู่มือนี้ใช้เป็นข้อมูลประกอบได้
AI ทำให้ค่าสอบบัญชีหรือเวลาตรวจลดลงไหม?
ยังสรุปไม่ได้ แม้แต่ PwC สหรัฐฯ ยังบอกว่าเวลาที่ประหยัดได้เปลี่ยนทีละน้อย ขอบเขตงานในแต่ละรายขึ้นกับความพร้อมของเอกสารและขนาดกิจการ
ข้อมูลที่ AI สร้างใช้เป็นหลักฐานการสอบบัญชีได้ไหม?
ผู้สอบบัญชีใช้ได้เมื่อประเมินแล้วว่าน่าเชื่อถือเพียงพอ ซึ่งมักต้องตรวจย้อนกลับไปที่เอกสารต้นทางและการควบคุมที่เกี่ยวข้อง
ติดต่อขอใบเสนอราคา
ส่งข้อมูลเบื้องต้นมาที่ info@amtaudit.com หรือโทร 02-821-6928, 080-998-8393 ดูช่องทางทั้งหมดได้ที่ หน้าติดต่อเรา
โดยทีมงาน AMT Audit Group
แหล่งอ้างอิง
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี (TSA) ทั้งชุด: https://acpro-std.tfac.or.th/standard/56/มาตรฐานการสอบบัญชี-TSA
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 315 (ปรับปรุง 2564) และ รหัส 220 (ปรับปรุง) (หน้ามาตรฐานการสอบบัญชีปี 2564): https://acpro-std.tfac.or.th/standard/75/Thai-Standards-on-Auditing-Year-2021
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 315 (ปรับปรุง 2564) ไฟล์ PDF: https://eservice.tfac.or.th/get_file/index.php?file=2568_TSA315%28Revised2564%29.pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 500 หลักฐานการสอบบัญชี: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA500.pdf
- AICPA & CIMA, AICPA Releases Guidance to Help Auditors Address the Use of AI in Financial Reporting and Auditing (13 ต.ค. 2569): https://www.aicpa-cima.com/news/article/aicpa-releases-guidance-to-help-auditors-address-the-use-of-ai-in-financial-reporting-and-auditing
- AICPA & CIMA, Explore new AICPA guidance on AI and the financial statement audit (หน้าคู่มือ ดาวน์โหลดได้เฉพาะสมาชิก): https://www.aicpa-cima.com/resources/article/explore-new-aicpa-guidance-on-artificial-intelligence-ai-and-the-financial-statement-audit
- Center for Audit Quality (CAQ), 2026 Spring Audit Partner Pulse Survey (ข่าวประชาสัมพันธ์ 15 ก.ค. 2569): https://www.thecaq.org/news/audit-partners-see-companies-moving-forward-with-greater-intent-as-evolving-risks-reshape-strategy-caq-survey-finds