หน้าแรก › บทความ › สำนักงานสอบบัญชีใช้ AI ทำอะไรได้จริง: 5 งานจากสำนักงาน CPA สหรัฐฯ และสิ่งที่บริษัทผู้ถูกตรวจจะเห็นเปลี่ยนไป
บทความ
สำนักงานสอบบัญชีใช้ AI ทำอะไรได้จริง: 5 งานจากสำนักงาน CPA สหรัฐฯ และสิ่งที่บริษัทผู้ถูกตรวจจะเห็นเปลี่ยนไป
คำตอบสั้น: Journal of Accountancy ของ AICPA ฉบับ พ.ย. 2569 สัมภาษณ์ผู้บริหาร 4 สำนักงาน CPA ในสหรัฐฯ ขนาดตั้งแต่ 11 คนถึงกว่า 1,800 คน ทั้ง 4 แห่งเล่าว่าใช้ AI ใน 5 งาน คือ ประเมินความเสี่ยงและวางแผน เตรียมข้อมูลทางการเงิน เลือกตัวอย่างและใช้ AI agent สอบทานกระดาษทำการ และตรวจร่างรายงาน ตัวอย่างและตัวเลขเวลาที่ประหยัดได้เป็นคำบอกเล่าของสำนักงานเอง ไม่ใช่ผลวัดอิสระ ทุกแห่งย้ำตรงกันว่าดุลยพินิจและการสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพยังเป็นของผู้สอบบัญชี สำหรับบริษัทผู้ถูกตรวจ สิ่งที่น่าจะเปลี่ยนคือผู้สอบบัญชีจะขอข้อมูลในรูปแบบไฟล์ที่ครบถ้วนมากขึ้น และอาจตั้งคำถามจากข้อมูลทั้งชุดมากกว่าเดิม
บทความนี้ต่างจาก AI กับการตรวจสอบบัญชี เปลี่ยนอะไร ซึ่งเล่าตัวอย่างของสำนักงานขนาดใหญ่และเน้นกรณีที่บริษัทใช้ AI ทำบัญชีเอง และต่างจาก AI ช่วยงานสอบบัญชีได้แค่ไหน ซึ่งเป็นหลักคิดจากผู้ขายซอฟต์แวร์ บทความนี้รวบรวมการใช้งานจริงตามคำบอกเล่าของสำนักงานหลายขนาด รวมถึงสำนักงานเล็ก 11 คน
บทความ "How CPAs are putting AI to work in audits" มาจากไหน และควรอ่านอย่างไร?
เป็นบทความใน Journal of Accountancy (นิตยสารของ AICPA สหรัฐฯ) ฉบับ พ.ย. 2569 เขียนโดย Mark Tosczak นักเขียนอิสระ ลงวันที่ 1 พ.ย. 2569 สำนักงานที่ให้สัมภาษณ์มี 4 แห่ง
- Wells CPA: 11 คน ลูกค้าส่วนใหญ่เป็นองค์กรไม่แสวงหากำไร ทำงานสอบบัญชีกว่า 80 งานต่อปี
- Smith + Howard: แอตแลนตา 750 คน
- PKF O'Connor Davies: 1,800 คน
- The Bonadio Group: ต้นฉบับไม่ระบุขนาด ผู้ให้สัมภาษณ์เคยมีส่วนพัฒนากรอบ Dynamic Audit Solution ของ AICPA
ข้อจำกัดที่ควรรู้
- เป็นคำบอกเล่าของสำนักงานที่ให้สัมภาษณ์: ตัวเลข เช่น เวลาที่ประหยัดได้ เป็นสิ่งที่ผู้บริหารเล่าเอง ไม่มีการวัดหรือตรวจสอบจากภายนอก
- กลุ่มตัวอย่างเล็กและอยู่ในสหรัฐฯ: 4 สำนักงานไม่ได้เป็นตัวแทนสำนักงานทั้งหมด และใช้มาตรฐานของสหรัฐฯ การเทียบกับมาตรฐานไทยในบทความนี้เป็นการประยุกต์ของ AMT
- มีการเอ่ยชื่อเครื่องมือ: ผู้ให้สัมภาษณ์เอ่ยถึงเครื่องมือของผู้ขายบางราย บทความนี้ไม่ได้แนะนำหรือเปรียบเทียบผลิตภัณฑ์ใด
สำนักงาน CPA ใช้ AI ในงานสอบบัญชีอย่างไรบ้าง?
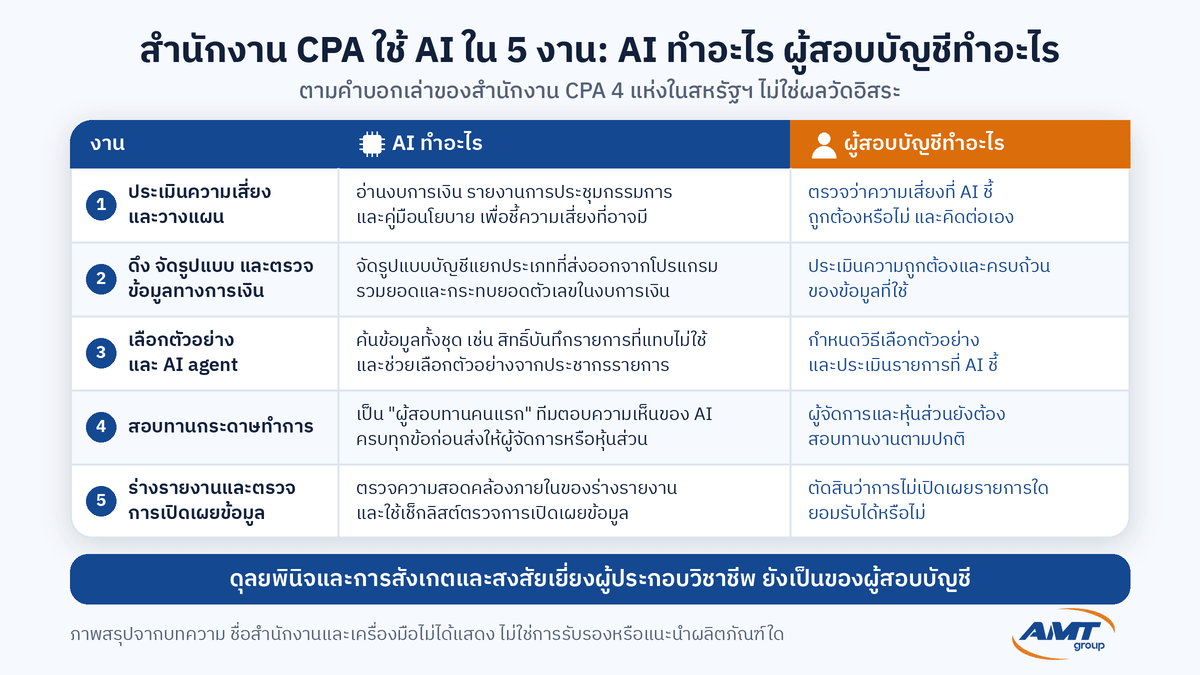
| งาน | ตัวอย่างตามคำบอกเล่าของสำนักงาน | สิ่งที่ผู้สอบบัญชียังต้องทำ |
|---|---|---|
| 1. ประเมินความเสี่ยงและวางแผน | Wells CPA ให้ AI อ่านงบการเงิน รายงานการประชุมกรรมการ และคู่มือนโยบายของลูกค้า เพื่อชี้ความเสี่ยงที่อาจมี ผู้บริหารเล่าว่า AI ทำเสร็จใน 2–3 ชั่วโมง ขณะที่พนักงานระดับกลางอาจใช้เป็นสัปดาห์ Smith + Howard ใช้ AI หามาตรฐานบัญชีที่เกี่ยวข้องได้เร็วขึ้น | ตรวจว่าความเสี่ยงที่ AI ชี้ถูกต้องหรือไม่ และคิดต่อเอง |
| 2. ดึง จัดรูปแบบ และตรวจข้อมูลทางการเงิน | PKF O'Connor Davies สร้าง agent จัดรูปแบบบัญชีแยกประเภทที่ส่งออกจากโปรแกรมบัญชีของลูกค้า The Bonadio Group ใช้ AI รวมยอดและกระทบยอดตัวเลขในงบการเงิน ซึ่งผู้ให้สัมภาษณ์เล่าว่าเคยใช้คน 2–3 วัน | ประเมินความถูกต้องและครบถ้วนของข้อมูลที่ใช้ |
| 3. เลือกตัวอย่างและ AI agent | The Bonadio Group ใช้ AI ค้นข้อมูลแล้วพบพนักงานของลูกค้าบางคนที่มีสิทธิ์บันทึกรายการบัญชีรายวัน แต่ใช้สิทธิ์ไม่ถึง 3 ครั้งตลอดปี และมีการใช้ agent ช่วยเลือกตัวอย่างจากประชากรรายการ | กำหนดวิธีเลือกตัวอย่างและประเมินรายการที่ AI ชี้ |
| 4. สอบทานกระดาษทำการ | Wells CPA ให้ AI เป็น "ผู้สอบทานคนแรก" ของกระดาษทำการของทีมเอง ทีมต้องตอบความเห็นของ AI ครบทุกข้อก่อนส่งให้ผู้จัดการหรือหุ้นส่วน | ผู้จัดการและหุ้นส่วนยังต้องสอบทานงานตามปกติ |
| 5. ร่างรายงานและตรวจการเปิดเผยข้อมูล | Wells CPA ใช้ AI ตรวจความสอดคล้องภายในของร่างรายงาน และใช้เครื่องมือเช็กลิสต์ของผู้ขายตรวจว่างบการเงินเปิดเผยข้อมูลครบหรือไม่ | ตัดสินว่าการไม่เปิดเผยรายการใดยอมรับได้หรือไม่ |
ตัวเลขในตารางเป็นคำบอกเล่าของสำนักงานในข่าว ต้นฉบับไม่ได้บอกวิธีวัด
งานวางแผน: AI อ่านเร็ว แต่ผู้สอบบัญชีต้องคิดเอง
ผู้บริหาร Wells CPA เล่าว่าความท้าทายคือพนักงานรุ่นใหม่ที่ยังไม่มั่นใจในความรู้ของตน มักคิดว่า "AI บอกว่าเป็นความเสี่ยง ก็คือความเสี่ยง" ซึ่งเขาต้องย้ำให้คิดให้รอบคอบเอง
ในมาตรฐานไทย TSA 200 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 15 ให้ผู้สอบบัญชีวางแผนและปฏิบัติงานโดยใช้การสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพ และย่อหน้า 16 ให้ใช้ดุลยพินิจเยี่ยงผู้ประกอบวิชาชีพในการวางแผนและปฏิบัติงาน มาตรฐานไม่ได้กล่าวถึง AI โดยตรง แต่หมายความว่ารายการความเสี่ยงจาก AI เป็นเพียงจุดเริ่มต้นให้ผู้สอบบัญชีพิจารณา
งานเตรียมข้อมูล: คุณภาพของไฟล์จากลูกค้าสำคัญขึ้น
ปัญหาที่ PKF O'Connor Davies ใช้ agent แก้ คือบัญชีแยกประเภทที่ส่งออกจากโปรแกรมของลูกค้ามักไม่อยู่ในรูปแบบที่ผู้สอบบัญชีใช้ได้ทันที ต้องเตรียมด้วยมือนานก่อนเริ่มตรวจ เมื่อให้ AI ทำส่วนนี้ ทีมมีเวลาวิเคราะห์เปรียบเทียบและประเมินความเสี่ยงมากขึ้น
ไม่ว่าจะเตรียมข้อมูลด้วยมือหรือด้วย AI หลักการไทยยังเหมือนเดิม TSA 500 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 9 ให้ผู้สอบบัญชีประเมินว่าข้อมูลที่กิจการจัดทำน่าเชื่อถือเพียงพอหรือไม่ รวมถึงหาหลักฐานเรื่องความถูกต้องและครบถ้วนของข้อมูล การที่ AI จัดรูปแบบไฟล์ให้ จึงไม่ได้แทนการตรวจว่าไฟล์นั้นครบ
งานวิเคราะห์ข้อมูลทั้งชุด: พบสิ่งที่การสุ่มอาจมองไม่เห็น
ตัวอย่างสิทธิ์บันทึกรายการบัญชีที่แทบไม่ถูกใช้ ทำให้ลูกค้ารัดกุมการควบคุมสิทธิ์ และลดค่าใช้สิทธิ์ซอฟต์แวร์ของผู้ที่แทบไม่ได้ใช้ ตัวอย่างนี้แสดงว่าเมื่อผู้สอบบัญชีวิเคราะห์ข้อมูลได้ทั้งชุด อาจมีคำถามเรื่องการควบคุมที่บริษัทไม่เคยถูกถามมาก่อน
ผู้ให้สัมภาษณ์จาก The Bonadio Group ระบุด้วยว่าผลงานที่ดีที่สุดของสำนักงานมาจากเครื่องมือ agent ที่สำนักงานสร้างเอง มากกว่าแพลตฟอร์มสำเร็จรูป ส่วน PKF O'Connor Davies ให้คณะกรรมการด้านการเปลี่ยนผ่านสู่ดิจิทัลของสำนักงานตรวจเครื่องมือก่อนใช้ทั้งองค์กร และมี "AI champion" ภายในช่วยเพื่อนร่วมงาน
งานสอบทาน: AI เป็นชั้นแรก ไม่ใช่ชั้นสุดท้าย
ผู้บริหาร Wells CPA เล่าว่าเมื่อ AI ตรวจความครบถ้วนและความชัดเจนของกระดาษทำการก่อน เวลาสอบทานของเขาย้ายจากการจับผิดไปเป็นการใช้ดุลยพินิจเฉพาะลูกค้ารายนั้น การใช้ AI ในงานนี้แยกจากเครื่องมือที่เข้าถึงข้อมูลลูกค้า
TSA 220 (ปรับปรุง) (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 29 ให้ผู้สอบบัญชีที่รับผิดชอบงานรับผิดชอบการกำหนดแนวทาง ควบคุมดูแล และสอบทานงานของสมาชิกในทีม และย่อหน้า 31 ให้สอบทานเอกสารหลักฐานในเวลาที่เหมาะสม รวมถึงเรื่องสำคัญและดุลยพินิจที่สำคัญ การให้ AI ตรวจก่อนจึงเป็นเครื่องช่วยเตรียมงาน ไม่ได้ลดหน้าที่สอบทานของผู้สอบบัญชี
สำนักงานในข่าวดูแลความลับของข้อมูลลูกค้าอย่างไร?
ทั้ง 4 แห่งย้ำว่าข้อมูลลูกค้าต้องอยู่ใต้การควบคุมเข้มงวด ตามที่ให้สัมภาษณ์
- Wells CPA ใช้แพลตฟอร์ม AI แบบปิดของผู้ขาย และห้ามพนักงานวิชาชีพใช้แชตบอตสาธารณะกับข้อมูลลูกค้า
- Smith + Howard ใช้ AI รุ่นสำหรับองค์กร และมีรายชื่อเครื่องมือที่อนุมัติให้ใช้
- เครื่องมือของ PKF O'Connor Davies ผ่านการตรวจของคณะกรรมการภายในก่อนใช้
หลักที่ใช้ได้กับสำนักงานทุกขนาดคือ ใช้เฉพาะเครื่องมือที่สำนักงานอนุมัติ ไม่ใช้บัญชีส่วนตัวและบัญชีที่ไม่ใช่บัญชีองค์กรกับข้อมูลลูกค้า ในมาตรฐานไทย TSQM 1 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า ก100 ยกตัวอย่างเรื่องที่สำนักงานอาจพิจารณาเมื่อนำระบบเทคโนโลยีมาใช้ ซึ่งรวมถึงการรักษาความลับของข้อมูล
AI จะเปลี่ยนงานของผู้ช่วยผู้สอบบัญชีรุ่นใหม่อย่างไร?
ตามผู้ให้สัมภาษณ์ งานภาคสนามระดับเริ่มต้นบางส่วนอาจเป็นอัตโนมัติภายในไม่กี่ปี พนักงานรุ่นใหม่จึงต้องขึ้นไปทำงานสอบทานเร็วขึ้น ผู้ให้สัมภาษณ์จาก The Bonadio Group กล่าวว่ายุค "ทำเหมือนปีที่แล้ว" จบแล้ว ส่วนผู้บริหาร Smith + Howard เล่าว่าสำนักงานยังรับคนเพิ่ม ไม่ได้ลดคนเพราะ AI ข้อนี้เป็นความเห็นของผู้บริหารแต่ละแห่ง ไม่ใช่ข้อมูลตลาดแรงงาน
บริษัทจำกัดที่ถูกตรวจสอบควรเตรียมอะไร?
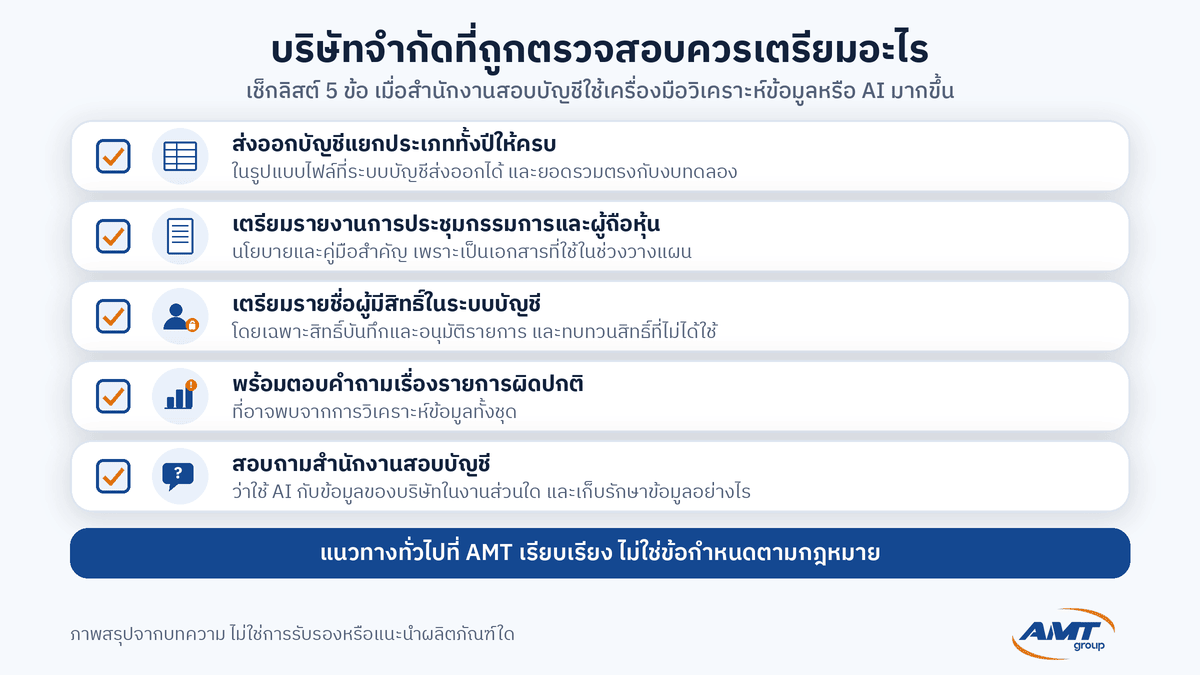
ข่าวนี้ไม่ได้เปลี่ยนหน้าที่ของบริษัทในการจัดทำงบการเงินและส่งเอกสารให้ผู้สอบบัญชี แต่ถ้าสำนักงานสอบบัญชีใช้เครื่องมือวิเคราะห์ข้อมูลหรือ AI มากขึ้น การเตรียมต่อไปนี้ช่วยให้งานเดินเร็วขึ้น เป็นแนวทางทั่วไปที่ AMT เรียบเรียง ไม่ใช่ข้อกำหนดตามกฎหมาย
- ส่งออกบัญชีแยกประเภททั้งปีให้ครบ ในรูปแบบไฟล์ที่ระบบบัญชีส่งออกได้ และยอดรวมตรงกับงบทดลอง
- เตรียมรายงานการประชุมกรรมการและผู้ถือหุ้น นโยบายและคู่มือสำคัญ เพราะเป็นเอกสารที่ใช้ในช่วงวางแผน
- เตรียมรายชื่อผู้มีสิทธิ์ในระบบบัญชี โดยเฉพาะสิทธิ์บันทึกและอนุมัติรายการ และทบทวนสิทธิ์ที่ไม่ได้ใช้
- พร้อมตอบคำถามเรื่องรายการผิดปกติ ที่อาจพบจากการวิเคราะห์ข้อมูลทั้งชุด
- สอบถามสำนักงานสอบบัญชี ว่าใช้ AI กับข้อมูลของบริษัทในงานส่วนใด และเก็บรักษาข้อมูลอย่างไร
ข้อควรระวัง
- ตัวเลขเวลาที่ประหยัดได้ในข่าวเป็นคำบอกเล่าของสำนักงานที่ให้สัมภาษณ์ ไม่ควรนำไปคาดว่างานสอบบัญชีของบริษัทใดจะเร็วขึ้นเท่านั้น
- การใช้ AI ไม่ได้ลดความจำเป็นของเอกสารต้นทาง ผู้สอบบัญชียังต้องตรวจย้อนถึงหลักฐาน
- ผลลัพธ์จาก AI เป็นร่างหรือข้อสังเกตที่ต้องมีผู้สอบบัญชีพิจารณา ผู้สอบบัญชียังรับผิดชอบข้อสรุปและความเห็นในรายงาน
บทความที่เกี่ยวข้อง: ผู้สอบบัญชีใช้ AI อย่างไรให้ตอบผู้ตรวจคุณภาพงานได้: ต้องบันทึกอะไร และสำนักงานต้องวางกติกาอะไร
AMT ช่วยได้อย่างไร?
บริษัท สำนักงาน เอ.เอ็ม.ที. ออดิท กรุ๊ป จำกัด (AMT Audit Group) ให้บริการตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต (CPA) ตามมาตรฐานการสอบบัญชีของไทย สำหรับบริษัทจำกัดที่ต้องให้ CPA ตรวจสอบ ไม่ได้ให้บริการตรวจสอบภายใน บทความนี้เรียบเรียงจากบทสัมภาษณ์ใน Journal of Accountancy ไม่ได้บอกว่า AMT ใช้เครื่องมือใดที่กล่าวถึง และไม่ได้แนะนำผลิตภัณฑ์ของผู้ใด
- บริการตรวจสอบงบการเงิน โดยผู้สอบบัญชีรับอนุญาต
ขอบเขตงานขึ้นกับประเภทกิจการและความพร้อมของเอกสาร ดูคำถามอื่นได้ที่ คำถามที่พบบ่อย
คำถามที่พบบ่อย (FAQ)
สำนักงานสอบบัญชีใช้ AI ทำอะไรได้บ้าง?
ตามบทความ Journal of Accountancy ฉบับ พ.ย. 2569 สำนักงาน 4 แห่งในสหรัฐฯ ใช้ใน 5 งาน คือ ประเมินความเสี่ยงและวางแผน เตรียมข้อมูลทางการเงิน เลือกตัวอย่างและ AI agent สอบทานกระดาษทำการ และตรวจร่างรายงาน
AI ทำให้การสอบบัญชีเร็วขึ้นจริงไหม?
สำนักงานในข่าวเล่าว่าบางงานเร็วขึ้นมาก เช่น อ่านเอกสารวางแผนใน 2–3 ชั่วโมง แต่เป็นคำบอกเล่าของสำนักงานเอง ไม่ได้วัดโดยบุคคลภายนอก ระยะเวลาจริงยังขึ้นกับความพร้อมของข้อมูลและเอกสาร
สำนักงานขนาดเล็กใช้ AI ในงานสอบบัญชีได้ไหม?
ในข่าว Wells CPA ซึ่งมี 11 คนใช้ AI ในงานวางแผน สอบทานกระดาษทำการ และตรวจร่างรายงาน โดยใช้แพลตฟอร์มแบบปิดเพื่อดูแลข้อมูลลูกค้า
ถ้าผู้สอบบัญชีใช้ AI บริษัทต้องเตรียมอะไรเพิ่ม?
หลักยังเหมือนเดิม แต่ควรเตรียมไฟล์บัญชีแยกประเภทที่ครบและตรงกับงบทดลอง เพราะ TSA 500 ย่อหน้า 9 (ไทย, สภาวิชาชีพบัญชี) ให้ผู้สอบบัญชีประเมินความถูกต้องและครบถ้วนของข้อมูลที่กิจการจัดทำ
AI แทนผู้สอบบัญชีได้หรือไม่?
ผู้ให้สัมภาษณ์ทุกแห่งเห็นว่าไม่ได้ และ TSA 200 ย่อหน้า 15–16 (ไทย, สภาวิชาชีพบัญชี) กำหนดให้ผู้สอบบัญชีใช้การสังเกตและสงสัยและดุลยพินิจเยี่ยงผู้ประกอบวิชาชีพ
ติดต่อขอใบเสนอราคา
ส่งข้อมูลเบื้องต้นมาที่ info@amtaudit.com หรือโทร 02-821-6928, 080-998-8393 ดูช่องทางทั้งหมดได้ที่ หน้าติดต่อเรา
โดย AMT / คุณสุพจน์ ปานน้อย CPA, CPIAT
แหล่งอ้างอิง
- Journal of Accountancy (AICPA), Mark Tosczak, "How CPAs are putting AI to work in audits", ฉบับ พ.ย. 2569 ลงวันที่ 1 พ.ย. 2569 (November 1, 2026): https://www.journalofaccountancy.com/issues/2026/nov/how-cpas-are-putting-ai-to-work-in-audits/
- สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์, มาตรฐานการสอบบัญชี รหัส 200 ย่อหน้า 15–16: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA200.pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 220 (ปรับปรุง) ย่อหน้า 29, 31: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA220(Revised).pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 500 ย่อหน้า 9: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA500.pdf
- สภาวิชาชีพบัญชี, มาตรฐานการบริหารคุณภาพ ฉบับที่ 1 (TSQM 1) ย่อหน้า ก100: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSQM1.pdf
- AMT Audit: AI กับการตรวจสอบบัญชี เปลี่ยนอะไร · AI ช่วยงานสอบบัญชีได้แค่ไหน