หน้าแรก › บทความ › ผู้สอบบัญชีใช้ AI อย่างไรให้ตอบผู้ตรวจคุณภาพงานได้: ต้องบันทึกอะไร และสำนักงานต้องวางกติกาอะไร
บทความ
ผู้สอบบัญชีใช้ AI อย่างไรให้ตอบผู้ตรวจคุณภาพงานได้: ต้องบันทึกอะไร และสำนักงานต้องวางกติกาอะไร
คำตอบสั้น: Thomson Reuters เผยแพร่บทความเมื่อ 2 พ.ย. 2569 ว่าการใช้ AI ในงานสอบบัญชีไม่มีกฎแยกเฉพาะ แต่ต้องอยู่ภายใต้ข้อกำหนดเรื่องเอกสารหลักฐานและการบริหารคุณภาพที่มีอยู่แล้ว เมื่องานถูกตรวจคุณภาพ สำนักงานต้องตอบได้ว่าใช้เครื่องมือใดที่ได้รับอนุมัติ ป้อนข้อมูลอะไรเข้าไป ได้ผลอะไรออกมา และใครเป็นผู้สอบทาน หลักนี้เทียบได้กับมาตรฐานไทย คือ TSQM 1 ย่อหน้า 32(ฉ) เรื่องทรัพยากรทางเทคโนโลยี และ TSA 230 ย่อหน้า 8–9 เรื่องเอกสารหลักฐาน (ไทย, สภาวิชาชีพบัญชี) ทั้งนี้ บทความต้นฉบับเป็นเนื้อหาของผู้ขายเครื่องมือ AI และตัวเลขเปอร์เซ็นต์ทั้งหมดมาจากงานวิจัยของ Thomson Reuters เอง
บทความนี้ต่างจาก AI ช่วยงานสอบบัญชีได้แค่ไหน ซึ่งพูดถึงการแบ่งงานระหว่าง AI กับผู้สอบบัญชี และต่างจาก AI กับการตรวจสอบบัญชี เปลี่ยนอะไร ซึ่งเน้นสิ่งที่บริษัทผู้ถูกตรวจควรเตรียม บทความนี้มองจากมุมของ "การตรวจคุณภาพงาน" ว่าสำนักงานสอบบัญชีต้องมีหลักฐานอะไรบ้างเมื่อใช้ AI
บทความของ Thomson Reuters นี้คืออะไร และควรอ่านอย่างไร?
บทความชื่อ "How to use AI in audit without creating inspection risk" อยู่ในบล็อกของ Thomson Reuters Tax & Accounting ลงวันที่ 2 พ.ย. 2569 ไม่ระบุชื่อผู้เขียนรายบุคคล เนื้อหาส่วนใหญ่มาจากความเห็นของ Stephanie Lanke, CPA ที่ปรึกษาหลักของ Thomson Reuters
ก่อนนำไปอ้างอิง ควรรู้ข้อจำกัดต่อไปนี้
- เป็นเนื้อหาของผู้ขาย: ท้ายบทความแนะนำผลิตภัณฑ์ AI สำหรับงานสอบบัญชีของ Thomson Reuters เอง คำอธิบายว่าผลิตภัณฑ์ปกป้องข้อมูลหรืออ้างอิงแหล่งได้อย่างไรเป็นคำกล่าวอ้างของผู้ขาย บทความนี้ไม่นำมาเป็นข้อเท็จจริง และไม่ได้แนะนำผลิตภัณฑ์ใด
- ตัวเลขมาจากงานวิจัยของผู้ขาย: ตัวเลขเปอร์เซ็นต์ทุกตัวมาจากรายงานของ Thomson Reuters ต้นฉบับไม่ได้บอกจำนวนผู้ตอบ ประเทศ หรือวิธีสำรวจ
- บริบทเป็นของสหรัฐฯ: ต้นฉบับพูดถึงการตรวจของ PCAOB (หน่วยงานกำกับผู้สอบบัญชีบริษัทจดทะเบียนในสหรัฐฯ) และ peer review ของสำนักงานขนาดเล็ก การเทียบกับมาตรฐานไทยในบทความนี้เป็นการประยุกต์ของ AMT
ทำไมการใช้ AI จึงกลายเป็นคำถามเมื่องานสอบบัญชีถูกตรวจคุณภาพ?
เพราะ AI เข้ามาอยู่ในงานแล้ว แม้สำนักงานจะยังไม่ได้รับมาใช้อย่างเป็นทางการ พนักงานอาจใช้ค้นคว้า สรุปเอกสาร หรือหาความผิดปกติในข้อมูลทางการเงิน รายงาน Future of Professionals 2026 ของ Thomson Reuters ระบุว่าผู้ประกอบวิชาชีพด้านภาษีและสอบบัญชี 81% ใช้ AI อย่างน้อยหลายครั้งต่อสัปดาห์ และ 35% ยอมรับว่าใช้เครื่องมือ AI ที่สำนักงานไม่ได้อนุมัติ (ตัวเลขของ Thomson Reuters)
ถ้าสำนักงานย้อนดูไม่ได้ว่าผู้สอบบัญชีใส่อะไรให้เครื่องมือ เครื่องมือตอบอะไร และมีคนประเมินผลนั้นหรือไม่ ก็จะอธิบายบทบาทของ AI ต่อผู้ตรวจคุณภาพงานได้ยาก
ต้นฉบับย้ำว่าข้อกำหนดพื้นฐานเรื่องเอกสารหลักฐานไม่ได้เปลี่ยนเพราะมี AI และในขณะที่เขียน ยังไม่มีข้อกำหนดของ PCAOB หรือ peer review ที่แยกเรื่อง "การใช้ AI" ออกมาเป็นหมวดเฉพาะ แนวปฏิบัติที่มีอยู่มักพูดถึงผลลัพธ์ของเทคโนโลยีหรือข้อมูลในรูปแบบอิเล็กทรอนิกส์โดยรวม ข้อมูลที่ AI สร้างจึงอยู่ภายใต้ข้อกำหนดเดียวกับงานที่ใช้เทคโนโลยีช่วยอยู่แล้ว
ในไทย งานสอบบัญชีก็ถูกตรวจคุณภาพเช่นกัน สภาวิชาชีพบัญชีกำกับดูแลคุณภาพงานสอบบัญชี และ ก.ล.ต. ตรวจคุณภาพงานของผู้สอบบัญชีที่ได้รับความเห็นชอบในตลาดทุน มาตรฐานไทยที่เราตรวจในบทความนี้ไม่ได้เขียนถึง AI โดยตรง แต่ข้อกำหนดเรื่องทรัพยากรทางเทคโนโลยีและเอกสารหลักฐานใช้กับเครื่องมือ AI ได้
ผู้ตรวจคุณภาพงานน่าจะถามอะไรเรื่องการใช้ AI?
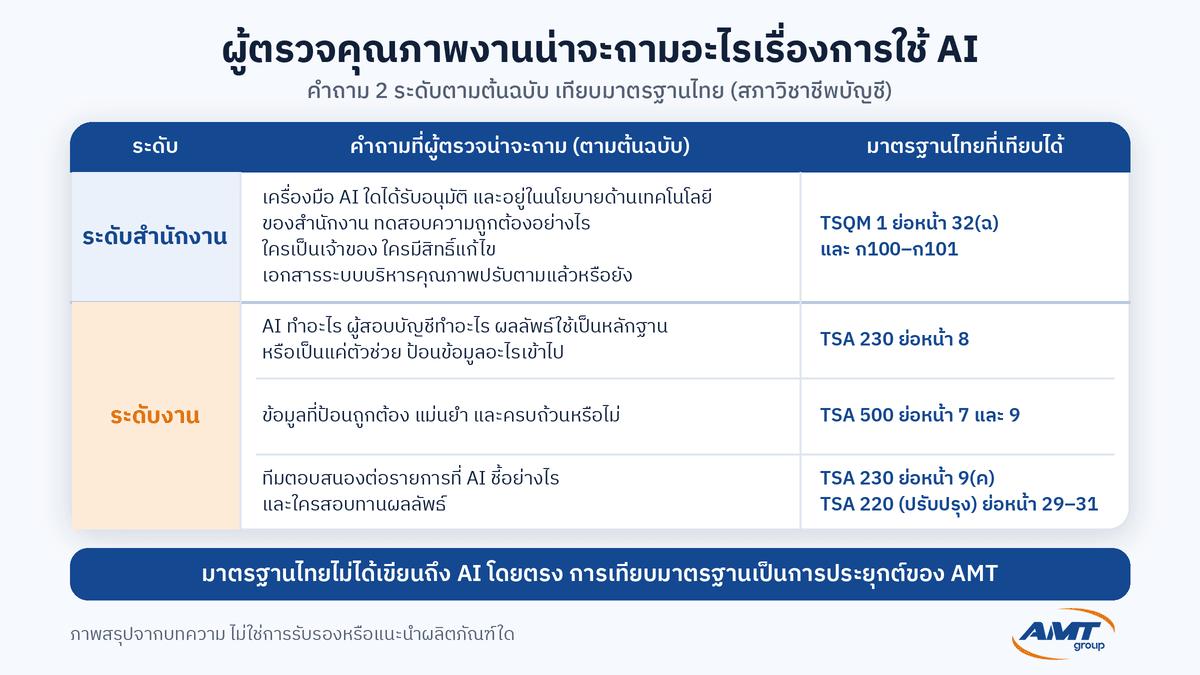
ต้นฉบับแบ่งคำถามเป็น 2 ระดับ ตารางนี้สรุปคำถามตามต้นฉบับ และเทียบกับมาตรฐานไทยที่ AMT เห็นว่าเกี่ยวข้อง
| ระดับ | คำถามที่ผู้ตรวจน่าจะถาม (ตามต้นฉบับ) | มาตรฐานไทยที่เทียบได้ (ไทย, สภาวิชาชีพบัญชี) |
|---|---|---|
| ระดับสำนักงาน | เครื่องมือ AI ใดได้รับอนุมัติและอยู่ในนโยบายด้านเทคโนโลยีของสำนักงาน ทดสอบความถูกต้องอย่างไร ใครเป็นเจ้าของ ใครมีสิทธิ์แก้ไข และเอกสารระบบบริหารคุณภาพปรับตามแล้วหรือยัง | TSQM 1 ย่อหน้า 32(ฉ) และ ก100–ก101 |
| ระดับงาน | AI ทำอะไร ผู้สอบบัญชีทำอะไร ผลลัพธ์ใช้เป็นหลักฐานหรือเป็นแค่ตัวช่วย ป้อนข้อมูลอะไรเข้าไป | TSA 230 ย่อหน้า 8 |
| ระดับงาน | ข้อมูลที่ป้อนถูกต้อง แม่นยำ และครบถ้วนหรือไม่ | TSA 500 ย่อหน้า 7 และ 9 |
| ระดับงาน | ทีมตอบสนองต่อรายการที่ AI ชี้อย่างไร และใครสอบทานผลลัพธ์ | TSA 230 ย่อหน้า 9(ค) และ TSA 220 (ปรับปรุง) ย่อหน้า 29–31 |
ต้นฉบับให้ความสำคัญกับคุณภาพของข้อมูลต้นทางเป็นพิเศษ เพราะผลการตรวจคุณภาพที่ผ่านมามักตั้งคำถามเรื่องความถูกต้องและครบถ้วนของข้อมูลอยู่แล้ว และ AI อาจทำให้ปัญหานี้ใหญ่ขึ้น ผลลัพธ์จะน่าเชื่อถือได้ไม่เกินข้อมูลที่ใส่เข้าไป
อีกเรื่องที่ต้นฉบับเตือนคือ automation bias หรือแนวโน้มที่จะเชื่อผลลัพธ์อัตโนมัติมากเกินไปเพียงเพราะเครื่องเป็นผู้สร้าง TSA 200 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 15 ให้ผู้สอบบัญชีวางแผนและปฏิบัติงานโดยใช้การสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพ และย่อหน้า 16 ให้ใช้ดุลยพินิจเยี่ยงผู้ประกอบวิชาชีพ
เมื่อใช้ AI ในงานสอบบัญชี ควรบันทึกอะไรในกระดาษทำการ?
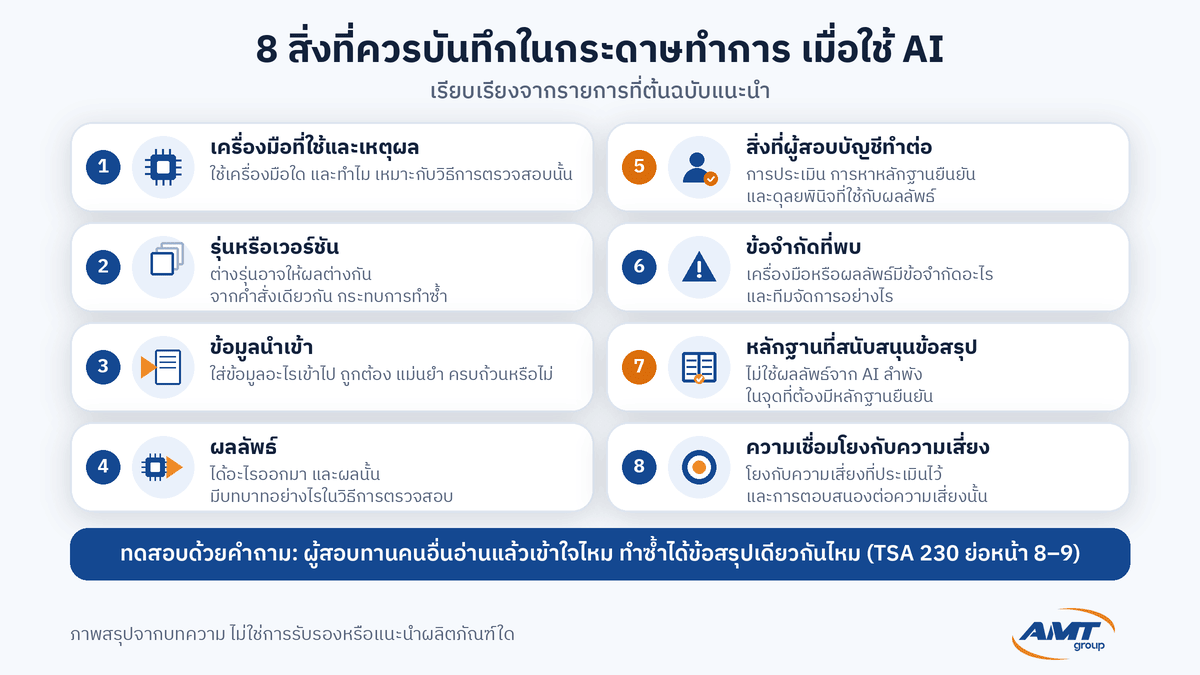
ต้นฉบับเสนอให้มองเอกสารการใช้ AI เป็นส่วนต่อของกระดาษทำการเดิม คำถามทดสอบคือ ถ้าผู้สอบทานคนอื่นอ่านแล้ว จะรู้ไหมว่าทำอะไรไป ถ้าทำซ้ำจะได้ข้อสรุปเดียวกันไหม และงานนั้นทำซ้ำได้หรือไม่
ซึ่งตรงกับ TSA 230 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 8 ที่ให้จัดทำเอกสารหลักฐานให้เพียงพอ จนผู้สอบบัญชีที่มีประสบการณ์แต่ไม่เคยเกี่ยวข้องกับงานนั้นเข้าใจวิธีการตรวจสอบ ผลที่ได้ และดุลยพินิจสำคัญ และย่อหน้า 9 ให้บันทึกรายการที่ทดสอบ ผู้ปฏิบัติงานและวันที่ทำเสร็จ และผู้สอบทาน วันที่ และขอบเขตการสอบทาน (อ่านรายละเอียดเพิ่มเติม: AI ช่วยงานสอบบัญชีได้แค่ไหน: ส่วนไหนผู้สอบบัญชีต้องตัดสินเอง)
รายการที่ต้นฉบับแนะนำให้บันทึก เรียบเรียงใหม่ได้ดังนี้
- เครื่องมือที่ใช้และเหตุผล: ใช้เครื่องมือใด และทำไมจึงเหมาะกับวิธีการตรวจสอบนั้น
- รุ่นหรือเวอร์ชัน: เครื่องมือต่างรุ่นอาจให้ผลต่างกันจากคำสั่งเดียวกัน ซึ่งกระทบการทำซ้ำ
- ข้อมูลนำเข้า: ใส่ข้อมูลอะไรเข้าไป และข้อมูลนั้นถูกต้อง แม่นยำ ครบถ้วนหรือไม่
- ผลลัพธ์: ได้อะไรออกมา และผลนั้นมีบทบาทอย่างไรในวิธีการตรวจสอบ
- สิ่งที่ผู้สอบบัญชีทำต่อ: การประเมิน การหาหลักฐานยืนยัน และดุลยพินิจที่ใช้กับผลลัพธ์
- ข้อจำกัดที่พบ: เครื่องมือหรือผลลัพธ์มีข้อจำกัดอะไร และทีมจัดการอย่างไร
- หลักฐานที่สนับสนุนข้อสรุป: ผลลัพธ์จาก AI ไม่ควรใช้ลำพังในจุดที่ต้องมีหลักฐานยืนยัน
- ความเชื่อมโยงกับความเสี่ยง: วิธีการที่ใช้ AI ยังต้องโยงกับความเสี่ยงที่ประเมินไว้และการตอบสนองต่อความเสี่ยงนั้น
ถ้าพนักงานใช้เครื่องมือ AI ที่สำนักงานไม่ได้อนุมัติ เสี่ยงอย่างไร?
ต้นฉบับเห็นว่าเป็นประเด็นด้านการบริหารคุณภาพ และเสี่ยงต่อข้อมูลลูกค้า เช่น ผู้สอบบัญชีอัปโหลดข้อมูลลับหรือชุดข้อมูลขนาดใหญ่ของลูกค้าเข้าเครื่องมือที่สำนักงานยังไม่ได้ประเมินด้านความปลอดภัยและความเหมาะสม ต้นฉบับแนะนำให้ระบุเครื่องมือที่อนุมัติให้ชัด มีนโยบายสำหรับเครื่องมือที่ไม่ได้อนุมัติ และอบรมพนักงานว่าใช้อะไรได้ ใส่ข้อมูลอะไรได้ และทำไมบางแอปจึงห้ามใช้
มาตรฐานไทยมีหลักใกล้เคียงกัน
- TSQM 1 (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 32(ฉ): ให้สำนักงานกำหนดวัตถุประสงค์ด้านคุณภาพเรื่องการได้มาหรือพัฒนา นำไปใช้ บำรุงรักษา และใช้ทรัพยากรทางเทคโนโลยีที่เหมาะสม เพื่อสนับสนุนระบบการบริหารคุณภาพและการปฏิบัติงาน
- TSQM 1 ย่อหน้า ก100: ยกตัวอย่างเรื่องที่สำนักงานอาจพิจารณา เช่น ข้อมูลนำเข้าครบถ้วนและเหมาะสม การรักษาความลับของข้อมูล ระบบทำงานตามที่ออกแบบ ผลลัพธ์บรรลุวัตถุประสงค์ และการฝึกอบรมผู้ใช้
- TSQM 1 ย่อหน้า ก101: สำนักงานอาจห้ามใช้ระบบหรือคุณสมบัติบางอย่างจนกว่าจะพิจารณาแล้วว่าทำงานเหมาะสมและอนุมัติให้ใช้ หรืออาจกำหนดนโยบายสำหรับกรณีที่ทีมงานใช้ระบบที่สำนักงานไม่ได้อนุมัติ
- TSA 220 (ปรับปรุง) (ไทย, สภาวิชาชีพบัญชี) ย่อหน้า 25 และ 28: ผู้สอบบัญชีที่รับผิดชอบงานต้องพิจารณาว่าทรัพยากรที่สำนักงานจัดให้งานนั้นเพียงพอและเหมาะสม และรับผิดชอบการใช้ทรัพยากรนั้นอย่างเหมาะสม
มาตรฐานเหล่านี้ไม่ได้กล่าวถึง AI โดยตรง การนำมาใช้กับเครื่องมือ AI เป็นการประยุกต์ของ AMT
งานวิจัยของ Thomson Reuters ระบุด้วยว่าผู้ประกอบวิชาชีพเห็นตรงกันเรื่องมาตรฐานขั้นต่ำของเครื่องมือ AI คือ ต้องปกป้องข้อมูลลับ (96%) ผลลัพธ์ต้องอิงแหล่งที่เชื่อถือได้ (94%) และเหตุผลต้องอธิบายและปกป้องได้ (90%) ตัวเลขเหล่านี้เป็นของ Thomson Reuters และต้นฉบับไม่ได้บอกวิธีสำรวจ
สำนักงานสอบบัญชีควรวางกติกาการใช้ AI อย่างไร?
ต้นฉบับไม่ได้แนะนำให้ห้ามใช้ AI แต่ให้มีกติกาชัดเจน ขั้นต่ำ 4 ข้อคือ
- รายชื่อเครื่องมือ AI ที่อนุมัติ
- นโยบายการใช้ AI รวมถึงข้อมูลที่ห้ามนำเข้า
- การอบรมพนักงาน
- การกำหนดผู้รับผิดชอบสอบทานงานที่ใช้ AI ช่วยให้ชัด
ข้อที่ต้นฉบับเน้นซ้ำคือ เมื่อเพิ่มเครื่องมือใหม่ ต้องปรับเอกสารระบบบริหารคุณภาพให้สะท้อนการเปลี่ยนแปลงด้วย ไม่ว่าจะตรวจบริษัทเอกชนหรือบริษัทมหาชน
ข้อควรระวัง
- ผลลัพธ์จาก AI เป็นเครื่องช่วย ผู้สอบบัญชียังรับผิดชอบข้อสรุปและความเห็นในรายงานเต็มที่
- ถ้าจะใช้ผลลัพธ์จาก AI ประกอบเป็นหลักฐาน ต้องตรวจความน่าเชื่อถือของข้อมูลต้นทางก่อน และหาหลักฐานยืนยันในจุดที่จำเป็น
- ไม่ควรนำข้อมูลของลูกค้าเข้าเครื่องมือที่สำนักงานยังไม่ได้ประเมินและอนุมัติ และไม่ควรใช้บัญชีส่วนตัวและบัญชีที่ไม่ใช่บัญชีองค์กรกับข้อมูลงาน
- ตัวเลขในบทความต้นฉบับเป็นงานวิจัยของผู้ขาย ควรใช้เป็นสัญญาณแนวโน้ม ไม่ใช่ตัวเลขอ้างอิงของไทย
บริษัทจำกัดที่ถูกตรวจสอบควรรู้อะไร?
ข่าวนี้ไม่ได้เปลี่ยนหน้าที่ของบริษัทในการจัดทำงบการเงินและส่งเอกสารให้ผู้สอบบัญชี แต่ถ้าสำนักงานสอบบัญชีใช้ AI กับข้อมูลของบริษัท บริษัทถามได้ว่าใช้กับงานส่วนใด ใช้เครื่องมือที่สำนักงานอนุมัติหรือไม่ และเก็บรักษาข้อมูลอย่างไร ข้อนี้เป็นแนวทางทั่วไปที่ AMT เรียบเรียง ไม่ใช่ข้อกำหนดตามกฎหมาย
บทความที่เกี่ยวข้อง: สำนักงานสอบบัญชีใช้ AI ทำอะไรได้จริง: 5 งานจากสำนักงาน CPA สหรัฐฯ และสิ่งที่บริษัทผู้ถูกตรวจจะเห็นเปลี่ยนไป
AMT ช่วยได้อย่างไร?
บริษัท สำนักงาน เอ.เอ็ม.ที. ออดิท กรุ๊ป จำกัด (AMT Audit Group) ให้บริการตรวจสอบงบการเงินโดยผู้สอบบัญชีรับอนุญาต (CPA) ตามมาตรฐานการสอบบัญชีของไทย สำหรับบริษัทจำกัดที่ต้องให้ CPA ตรวจสอบ ไม่ได้ให้บริการตรวจสอบภายใน บทความนี้เรียบเรียงจากบทความของผู้ขายเครื่องมือ เพื่อให้เห็นหลักคิดเรื่องการบันทึกและการกำกับดูแล ไม่ได้บอกว่า AMT ใช้ผลิตภัณฑ์ใด และไม่ได้แนะนำผลิตภัณฑ์ของผู้ใด
- บริการตรวจสอบงบการเงิน โดยผู้สอบบัญชีรับอนุญาต
ขอบเขตงานขึ้นกับประเภทกิจการและความพร้อมของเอกสาร ดูคำถามอื่นได้ที่ คำถามที่พบบ่อย
คำถามที่พบบ่อย (FAQ)
มีมาตรฐานการสอบบัญชีไทยที่ห้ามหรือกำหนดเรื่อง AI โดยเฉพาะหรือไม่?
ใน TSQM 1, TSA 200, 220 (ปรับปรุง), 230 และ 500 (ไทย, สภาวิชาชีพบัญชี) ที่ตรวจสำหรับบทความนี้ ไม่พบข้อกำหนดเรื่อง AI โดยเฉพาะ แต่ข้อกำหนดเรื่องทรัพยากรทางเทคโนโลยี เอกสารหลักฐาน และหลักฐานการสอบบัญชีใช้กับการใช้ AI ได้
ใช้ AI ในงานสอบบัญชีแล้วต้องบันทึกอะไรบ้าง?
อย่างน้อยควรบันทึกเครื่องมือและรุ่น ข้อมูลนำเข้า ผลลัพธ์ สิ่งที่ผู้สอบบัญชีทำกับผลลัพธ์ ข้อจำกัด หลักฐานยืนยัน และผู้สอบทาน เพื่อให้เป็นไปตาม TSA 230 ย่อหน้า 8–9 (ไทย, สภาวิชาชีพบัญชี)
พนักงานใช้ AI ที่สำนักงานไม่ได้อนุมัติ ผิดมาตรฐานหรือไม่?
มาตรฐานไม่ได้เขียนแบบนั้นตรงๆ แต่ TSQM 1 ย่อหน้า ก101 (ไทย, สภาวิชาชีพบัญชี) ให้สำนักงานกำหนดนโยบายสำหรับกรณีที่ใช้ระบบที่ไม่ได้อนุมัติ ต้นฉบับมองว่าเป็นประเด็นด้านการบริหารคุณภาพ
automation bias คืออะไร?
คือแนวโน้มที่จะเชื่อผลลัพธ์จากระบบอัตโนมัติมากเกินไป ผู้สอบบัญชียังต้องใช้การสังเกตและสงสัยเยี่ยงผู้ประกอบวิชาชีพตาม TSA 200 ย่อหน้า 15 (ไทย, สภาวิชาชีพบัญชี)
ตัวเลข 81% และ 35% เชื่อได้แค่ไหน?
เป็นตัวเลขจากรายงานของ Thomson Reuters ซึ่งเป็นผู้ขายเครื่องมือ AI บทความต้นฉบับไม่ได้ระบุจำนวนผู้ตอบหรือวิธีสำรวจ
ติดต่อขอใบเสนอราคา
ส่งข้อมูลเบื้องต้นมาที่ info@amtaudit.com หรือโทร 02-821-6928, 080-998-8393 ดูช่องทางทั้งหมดได้ที่ หน้าติดต่อเรา
โดย AMT / คุณสุพจน์ ปานน้อย CPA, CPIAT
แหล่งอ้างอิง
- Thomson Reuters Tax & Accounting, "How to use AI in audit without creating inspection risk", 2 พ.ย. 2569 (November 2, 2026): https://tax.thomsonreuters.com/blog/how-to-use-ai-in-audit-without-creating-inspection-risk/
- สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์, มาตรฐานการบริหารคุณภาพ ฉบับที่ 1 (TSQM 1) ย่อหน้า 32(ฉ), ก100, ก101: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSQM1.pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 220 (ปรับปรุง) ย่อหน้า 25, 28, 29–31: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA220(Revised).pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 230 ย่อหน้า 8–9: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA230.pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 500 ย่อหน้า 7, 9: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA500.pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 200 ย่อหน้า 15–16: https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA200.pdf
- สำนักงาน ก.ล.ต., รายงานสรุปกิจกรรมการตรวจคุณภาพงานสอบบัญชี (ตัวอย่างรายงานปี 2561)
- AMT Audit: AI ช่วยงานสอบบัญชีได้แค่ไหน · AI กับการตรวจสอบบัญชี เปลี่ยนอะไร
บทความที่เกี่ยวข้อง
- IAASB ออกคู่มือ Guide 1: ใช้ AI ในงานสอบบัญชีอย่างไรให้ยังคุมคุณภาพได้ตาม ISQM 1 (TSQM 1)
- สำนักงานสอบบัญชีใช้ AI ทำอะไรได้จริง: 5 งานจากสำนักงาน CPA สหรัฐฯ และสิ่งที่บริษัทผู้ถูกตรวจจะเห็นเปลี่ยนไป
- KPMG ทดลอง AI agents กับงานสอบบัญชีลูกค้าเอกชนในหลายประเทศ — อ่านจากรายงานข่าว ไม่ใช่หลักฐานว่า AI แทนผู้สอบได้