หน้าแรก › บทความ › IAASB ออกคู่มือ Guide 1: ใช้ AI ในงานสอบบัญชีอย่างไรให้ยังคุมคุณภาพได้ตาม ISQM 1 (TSQM 1)
บทความ
IAASB ออกคู่มือ Guide 1: ใช้ AI ในงานสอบบัญชีอย่างไรให้ยังคุมคุณภาพได้ตาม ISQM 1 (TSQM 1)
คำตอบสั้น
เมื่อ 11 พ.ย. 2026 คณะกรรมการมาตรฐานการสอบบัญชีและงานให้ความเชื่อมั่นระหว่างประเทศ (IAASB) เผยแพร่ภาคแรกของชุดคู่มือ 4 ภาค เรื่องการนำมาตรฐานการบริหารคุณภาพไปใช้กับ เครื่องมือเทคโนโลยีที่ใช้ AI ภาคแรกนี้มี "บทนำชุดคู่มือ" และ Guide 1: Common Conceptual Foundation ซึ่งอธิบายว่าเครื่องมือ AI แบบไหนอยู่ในขอบเขต หน้าที่ระดับสำนักงานและระดับงาน วงจรชีวิตของเครื่องมือ และเรื่องที่ควรพิจารณาเมื่อประเมินความเสี่ยงด้านคุณภาพ
ใจความหลักคือ AI เป็นเพียง "ทรัพยากร" สำนักงานและผู้สอบบัญชีที่รับผิดชอบงานยังรับผิดชอบเต็มตามมาตรฐาน แม้เครื่องมือจะทำงานส่วนใหญ่ของวิธีการตรวจสอบแล้วก็ตาม
สถานะเอกสาร: Guide 1 เป็น แนวทางที่ไม่มีผลบังคับ (non-authoritative) ไม่สร้างข้อกำหนดใหม่ และเป็น ฉบับก่อนฉบับสุดท้าย (pre-final) ที่อาจปรับปรุงได้ IAASB คาดว่าจะรวมทุกภาคเป็นฉบับเดียวในช่วง กลางปี 2027 (ข่าว IAASB ระบุช่วง ก.ค.–ส.ค. 2027 ขึ้นกับการอนุมัติของ IAASB)
IAASB ประกาศอะไร
- ชื่อชุดคู่มือ: Applying the IAASB's Quality Management Standards to AI-Enabled Technological Tools จัดทำโดยเจ้าหน้าที่ IAASB โดยมีกลุ่มผู้เชี่ยวชาญ Technology Quality Management Expert Group ซึ่งมีผู้นำในวิชาชีพและหน่วยงานกำกับดูแลระดับโลกร่วมให้ความเห็น
- คณะกรรมการ IAASB อนุมัติเอกสารเมื่อ 28 ต.ค. 2026 ก่อน Guide 2 ถึง 4
- เป้าหมายคือช่วยให้ใช้ ISQM 1 (การบริหารคุณภาพระดับสำนักงาน) และ ISA 220 (Revised) (การบริหารคุณภาพระดับงานสอบบัญชี) ได้อย่างสม่ำเสมอและมีประสิทธิผล
- เหตุที่ออกเป็นคู่มือแทนการแก้มาตรฐาน: IAASB รับฟังความเห็นในปี 2025 รวมถึงการประชุมโต๊ะกลมในหลายภูมิภาค ผู้มีส่วนได้เสียโดยทั่วไปมองว่าปัญหาอยู่ที่การนำหลักการไปใช้ ไม่ใช่มาตรฐานบกพร่อง เดือนธันวาคม 2025 IAASB จึงสรุปว่า ISQM 1 และ ISA 220 (Revised) ยังเหมาะสมอยู่ และเลือกออกแนวทางที่ไม่บังคับ ซึ่งปรับให้ทันเทคโนโลยีได้ง่ายกว่า
แผนออกภาคต่อ (ตามข่าว IAASB ขึ้นกับการอนุมัติของ IAASB)
| เอกสาร | เรื่อง | ช่วงที่คาด |
|---|---|---|
| Guide 2 | การบริหารคุณภาพระดับสำนักงานก่อนนำเครื่องมือมาใช้ | ม.ค./ก.พ. 2027 |
| Guide 3 | การใช้และการกำกับดูแลในระดับงาน | เม.ย./พ.ค. 2027 |
| ฉบับรวม (Integrated Edition) พร้อม Guide 4 | การติดตามผลและการแก้ไขหลังนำมาใช้ | ก.ค./ส.ค. 2027 |
สาระสำคัญของ Guide 1 (สรุปและความเห็นของ AMT)
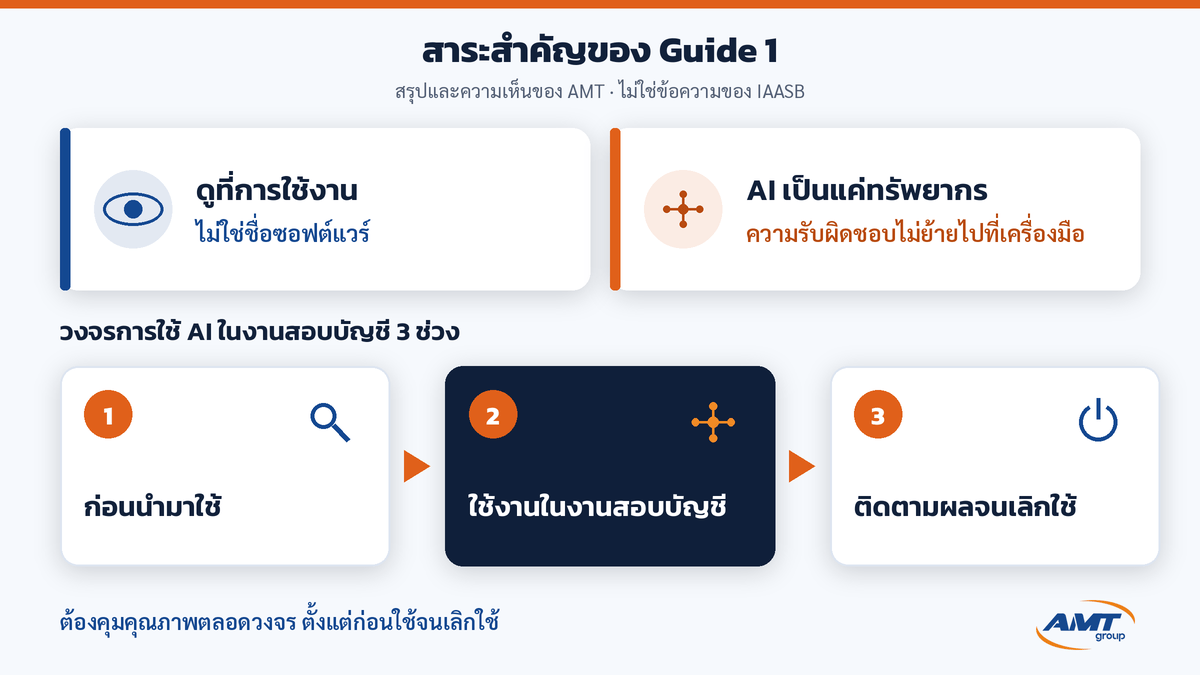
1) ดูที่ "การใช้งาน" ไม่ใช่ชื่อโปรแกรม
Guide 1 วางหลักว่าคู่มือชุดนี้ใช้เมื่อ AI มีส่วนช่วยทำวิธีการตรวจสอบเพื่อหาหลักฐาน โปรแกรมเดียวกันจึงอาจเข้าข่ายหรือไม่เข้าข่ายก็ได้ แล้วแต่ว่าใช้ทำอะไร เช่น ใช้จดบันทึกประชุมนัดงานภายในทีมเป็นงานธุรการ แต่ถ้าใช้ช่วยวิเคราะห์ข้อมูลเพื่อประเมินความเสี่ยงก็เข้าข่าย ส่วนงานที่ไม่เข้าข่ายก็ยังต้องอยู่ภายใต้มาตรฐานการบริหารคุณภาพตามปกติ รวมถึงเรื่องการรักษาความลับ
2) AI เป็นแค่ทรัพยากร ความรับผิดชอบไม่ย้ายไปไหน
สำนักงานรับผิดชอบการเลือก อนุมัติ และวางเงื่อนไขการใช้เครื่องมือ ส่วนทีมงานและผู้สอบบัญชีที่รับผิดชอบงานยังต้องกำกับ ควบคุม และสอบทานงาน ไม่ว่างานนั้นทำโดยคนหรือ AI แม้เครื่องมือมาจากเครือข่ายหรือผู้ให้บริการภายนอก สำนักงานก็ยังรับผิดชอบระบบบริหารคุณภาพของตนเอง และคนที่ทำหน้าที่ตรวจผลงานของ AI ต้องมีความรู้ เวลา และอำนาจพอที่จะทักท้วงได้จริง
3) มองเครื่องมือเป็นวงจรชีวิต
Guide 1 แบ่งการดูแลเครื่องมือเป็นช่วงก่อนนำมาใช้ ช่วงใช้งานในงานสอบบัญชี และช่วงติดตามผลจนเลิกใช้ ซึ่งจะมีคู่มือภาคต่อลงรายละเอียดแต่ละช่วง โดยไม่ได้บังคับให้สำนักงานจัดองค์กรตามแบบนี้
4) ลักษณะเฉพาะของ AI ที่ต้องคุมเป็นพิเศษ
Guide 1 ชี้ว่า AI มีลักษณะเฉพาะบางอย่างที่ต่างจากโปรแกรมทั่วไป ทำให้ตรวจสอบและอธิบายผลได้ยากขึ้น สำนักงานจึงต้องคุมคุณภาพเป็นพิเศษ ผู้สนใจรายละเอียดควรอ่านจากเอกสารต้นฉบับของ IAASB
5) ประเมินความเสี่ยงด้วยคำถาม "อะไรอาจผิดพลาดได้"
Guide 1 ให้ประเด็นช่วยคิดเพื่อประเมินความเสี่ยงของเครื่องมือแต่ละแบบ โดยย้ำว่าไม่ใช่ checklist บังคับ ข้อคิดที่ AMT เห็นว่าสำคัญคือ การกำหนดให้คนสอบทานผลลัพธ์อย่างเดียวอาจไม่พอ เพราะผู้สอบทานอาจมองไม่เห็นสิ่งที่ AI ละไว้
6) เครื่องมือเปลี่ยน ต้องกลับมาทบทวน
เมื่อเครื่องมือเปลี่ยนรุ่น เปลี่ยนการตั้งค่า หรือนำไปใช้กว้างขึ้น สำนักงานควรพิจารณาว่าการประเมินเดิมยังใช้ได้หรือไม่ โดยไม่ยึดแค่คำบอกของผู้ให้บริการว่าเป็นการเปลี่ยนแปลงเล็กหรือใหญ่
7) ปรับใช้ตามขนาดสำนักงาน
IAASB ระบุว่าการใช้ AI ไม่ได้แปลว่าสำนักงานทุกแห่งต้องมีโครงสร้างเท่ากัน ความเข้มของการควบคุมขึ้นกับขนาดและความซับซ้อนของการใช้งานจริง
สิ่งที่ข่าวนี้ไม่ได้บอก
- ไม่ได้สร้างข้อกำหนดใหม่ และไม่ได้แก้หรือลบล้าง ISQM 1, ISA 220 (Revised) หรือมาตรฐานอื่น ตัวมาตรฐานเท่านั้นที่มีผลบังคับ
- ไม่ได้กำหนดรายการความเสี่ยงสำเร็จรูป และไม่ได้กำหนดวิธีการทดสอบเครื่องมือก่อนใช้ (เรื่องนี้รอ Guide 2)
- ไม่ได้รับรองหรือแนะนำเครื่องมือ AI รายใด
- คู่มือนี้เป็นเอกสารของ IAASB ไม่ใช่ประกาศหรือแนวปฏิบัติของสภาวิชาชีพบัญชีฯ
ความหมายต่อสำนักงานสอบบัญชีไทย (ความเห็น AMT)
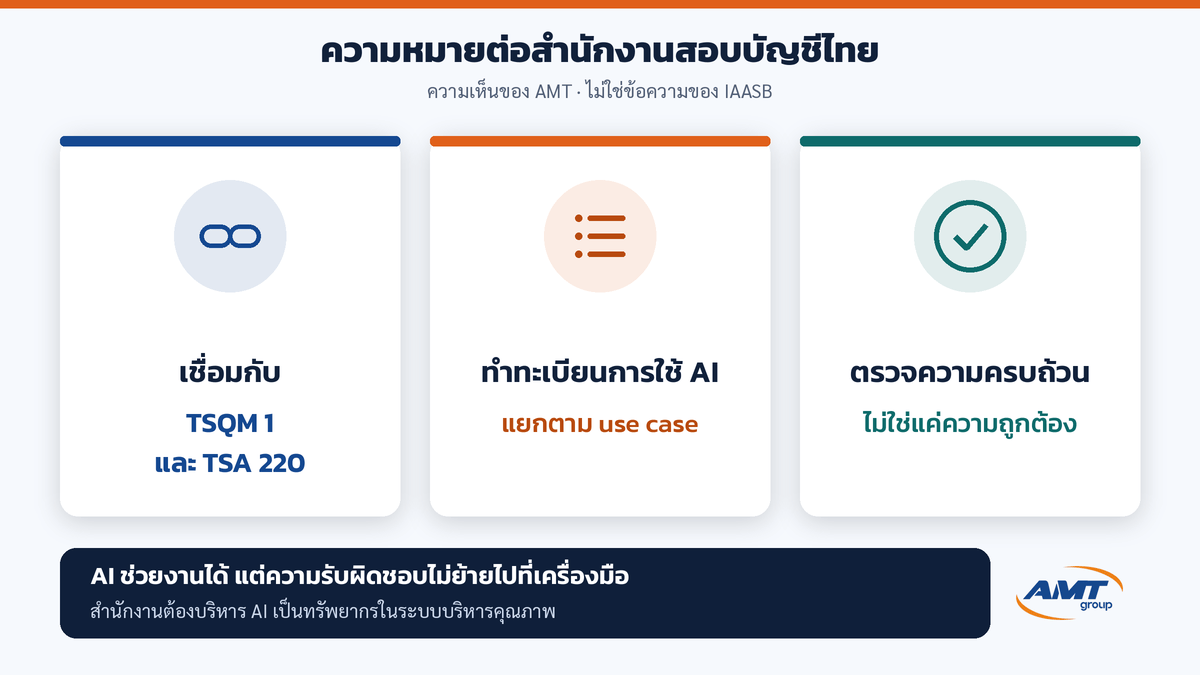
ส่วนนี้เป็นความเห็นของ AMT ไม่ใช่ข้อความของ IAASB และไม่ใช่ข้อกำหนดของไทย
- โยงกับ TSQM 1 ได้ตรง สภาวิชาชีพบัญชีฯ แปล ISQM 1 เป็น TSQM 1 (ประกาศสภาวิชาชีพบัญชีฯ ที่ 27/2564 วันที่ถือปฏิบัติ 15 ธันวาคม 2566) หลักใน Guide 1 จึงอ่านคู่กับระบบบริหารคุณภาพตาม TSQM 1 ได้ สำนักงานที่เริ่มใช้ AI ช่วยวิเคราะห์ข้อมูลหรือร่างกระดาษทำการ ควรลงทะเบียนการใช้ AI แยกตาม "การใช้งาน" และดูว่าความเสี่ยงและวิธีตอบสนองที่มีอยู่ครอบคลุมแล้วหรือยัง
- ระดับงานยึด TSA 220 (ปรับปรุง) การบริหารคุณภาพการตรวจสอบงบการเงิน (ถือปฏิบัติกับรอบบัญชีที่เริ่มในหรือหลังวันที่ 15 ธันวาคม 2566) ผู้สอบบัญชีที่รับผิดชอบงานยังต้องกำกับ ควบคุม และสอบทานงาน ไม่ว่างานนั้นทำโดยคนหรือ AI
- เอกสารหลักฐานตาม TSA 230 และหลักฐานการสอบบัญชีตาม TSA 500 ถ้า AI ร่างกระดาษทำการหรือช่วยหาหลักฐาน แฟ้มงานควรแสดงได้ว่าทีมประเมินผลลัพธ์อย่างไร และตรวจย้อนถึงเอกสารต้นทางได้ (IAASB ระบุว่าร่างแก้ไข ISA 500 ระหว่างประเทศยังอยู่ระหว่างรับฟังความเห็น จึงควรติดตามต่อ)
- ตรวจ "ความครบถ้วน" ไม่ใช่แค่ "ความถูกต้อง" จุดเสี่ยงที่คู่มือเตือนคือ AI ละข้อมูลโดยไม่แจ้ง ผู้สอบทานจึงควรมีขั้นตอนตรวจสิ่งที่อาจขาด เช่น สุ่มเทียบกับเอกสารต้นทาง
- เขียนเงื่อนไขการใช้ฉบับย่อ สำหรับเครื่องมือ AI ทั่วไป เช่น งานที่อนุญาตและไม่อนุญาต ข้อมูลที่ห้ามใส่ ผู้ที่ใช้ได้ และเหตุที่ต้องทบทวนเมื่อเครื่องมือเปลี่ยน
- สำนักงานขนาดกลางและเล็กไม่ต้องลอกโครงสร้างของสำนักงานใหญ่ แต่ต้องมีการควบคุมที่เหมาะกับขนาดและความซับซ้อนของการใช้งานจริง
- ติดตามภาคต่อ โดยเฉพาะ Guide 2 (คาด ม.ค./ก.พ. 2027) ซึ่งจะลงรายละเอียดเรื่องการประเมินและการเตรียมความพร้อมก่อนใช้
FAQ สั้น
ถาม: Guide 1 บังคับใช้กับผู้สอบบัญชีในไทยหรือไม่
ตอบ: ไม่บังคับ IAASB ระบุว่าเป็นแนวทางที่ไม่มีผลบังคับและไม่สร้างข้อกำหนดใหม่ สิ่งที่บังคับยังเป็นมาตรฐาน ซึ่งในไทยคือ TSQM 1 และ TSA ที่สภาวิชาชีพบัญชีฯ ประกาศใช้
ถาม: ทำไมต้องระวังว่าเป็นฉบับ pre-final
ตอบ: IAASB ระบุว่า Guide 1 อาจปรับปรุงระหว่างจัดทำภาคอื่น และคาดว่าจะรวมทุกภาคเป็นฉบับเดียวช่วงกลางปี 2027 การอ้างอิงในงานจริงจึงควรตรวจฉบับล่าสุดก่อนเสมอ
ถาม: ใช้ AI สรุปบันทึกประชุมภายในทีม เข้าข่ายคู่มือนี้หรือไม่
ตอบ: ขึ้นกับว่าใช้ทำอะไร ถ้าเป็นงานธุรการ เช่น นัดหมายภายในทีม ไม่เข้าข่าย แต่ถ้าผลสรุปถูกนำไปใช้เป็นหลักฐานในงานสอบบัญชีก็เข้าข่าย ทั้งสองกรณียังต้องดูแลความลับของข้อมูล
ถาม: ถ้าให้คนสอบทานผลลัพธ์ AI ทุกครั้ง ยังต้องประเมินความเสี่ยงอีกหรือไม่
ตอบ: ต้อง เพราะการสอบทานอย่างเดียวอาจไม่เห็นสิ่งที่ AI ละไว้ สำนักงานควรรู้ก่อนว่าอะไรอาจผิดพลาดได้ แล้วจึงตัดสินว่าการควบคุมที่มีอยู่พอหรือไม่
อ้างอิง / แหล่ง / วันที่ / ข้อจำกัด
- IAASB, "IAASB Publishes First Guide on Quality Management for AI-Enabled Technological Tools," News Release, New York, 11 พ.ย. 2026 (ต้นฉบับไม่ระบุเวลา): https://www.iaasb.org/news-events/2026-11/iaasb-publishes-first-guide-quality-management-ai-enabled-technological-tools
- IAASB Staff, Applying the Quality Management Standards to AI-Enabled Technological Tools – Guide 1: Common Conceptual Foundation, November 2026 (pre-final): https://www.iaasb.org/publications/technology-quality-management-guide-series
- IAASB Staff, Introduction to the Guide Series, November 2026 (pre-final): หน้าเอกสารเดียวกับข้อ 2
- สภาวิชาชีพบัญชีฯ, มาตรฐานการบริหารคุณภาพ TSQM 1 และ TSQM 2: https://acpro-std.tfac.or.th/standard/4
- สภาวิชาชีพบัญชีฯ, มาตรฐานการสอบบัญชี (TSA 220 (ปรับปรุง), TSA 230, TSA 500): https://acpro-std.tfac.or.th/standard/94/
ลิขสิทธิ์ / การใช้เนื้อหา: บทความนี้เป็นบทสรุปและความเห็นของ AMT เรียบเรียงใหม่เป็นภาษาไทย ไม่ใช่คำแปลของเอกสาร IAASB เอกสารต้นฉบับระบุว่าการทำซ้ำ การแปล หรือการใช้เนื้อหาต้องขออนุญาตจาก IFAC (Permissions@ifac.org) ผู้อ่านควรอ่านเอกสารฉบับเต็มจากเว็บไซต์ IAASB บทความนี้ไม่ใช่คำปรึกษาเฉพาะกรณี
สอบถามงานสอบบัญชี: โทร 02-821-6928 · info@amtaudit.com · LINE @amtaudit