สรุปสั้น
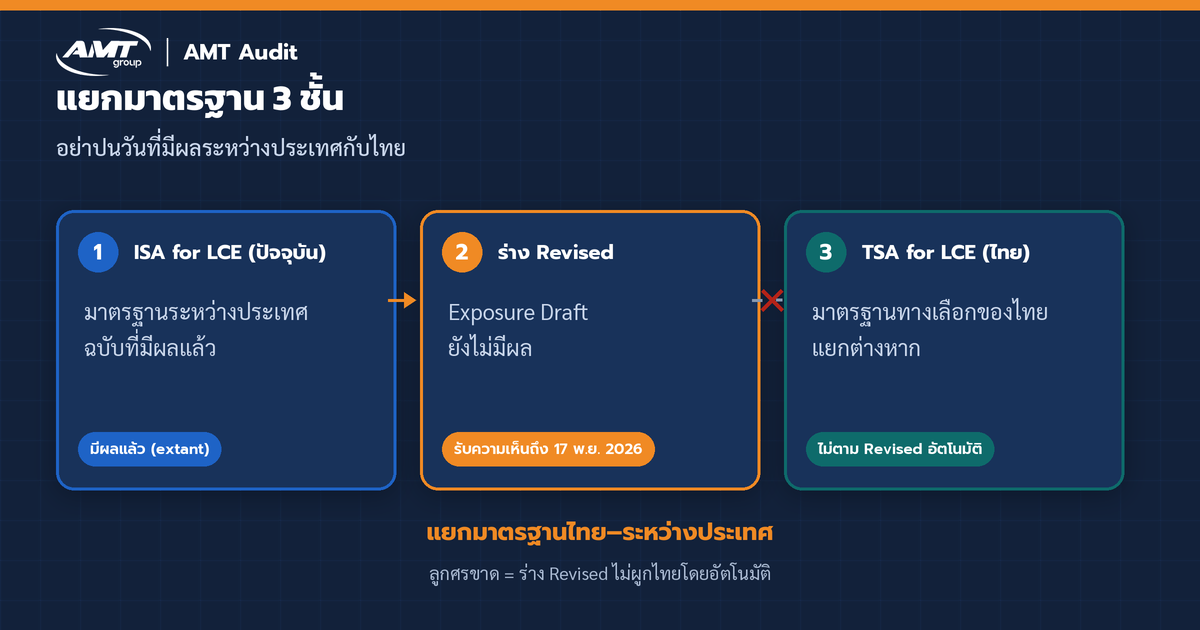
IAASB เปิดรับความเห็นต่อร่าง Proposed ISA for Audits of Financial Statements of Less Complex Entities (Revised) ตั้งแต่วันที่เผยแพร่ 22 ก.ค. 2026 และกำหนดส่งความเห็นถึง 17 พ.ย. 2026 นี่คือร่างเปิดรับฟัง ยังไม่ใช่ประกาศบังคับใช้ และไม่ใช่การอัปเดต TSA for LCE ของไทยโดยอัตโนมัติ
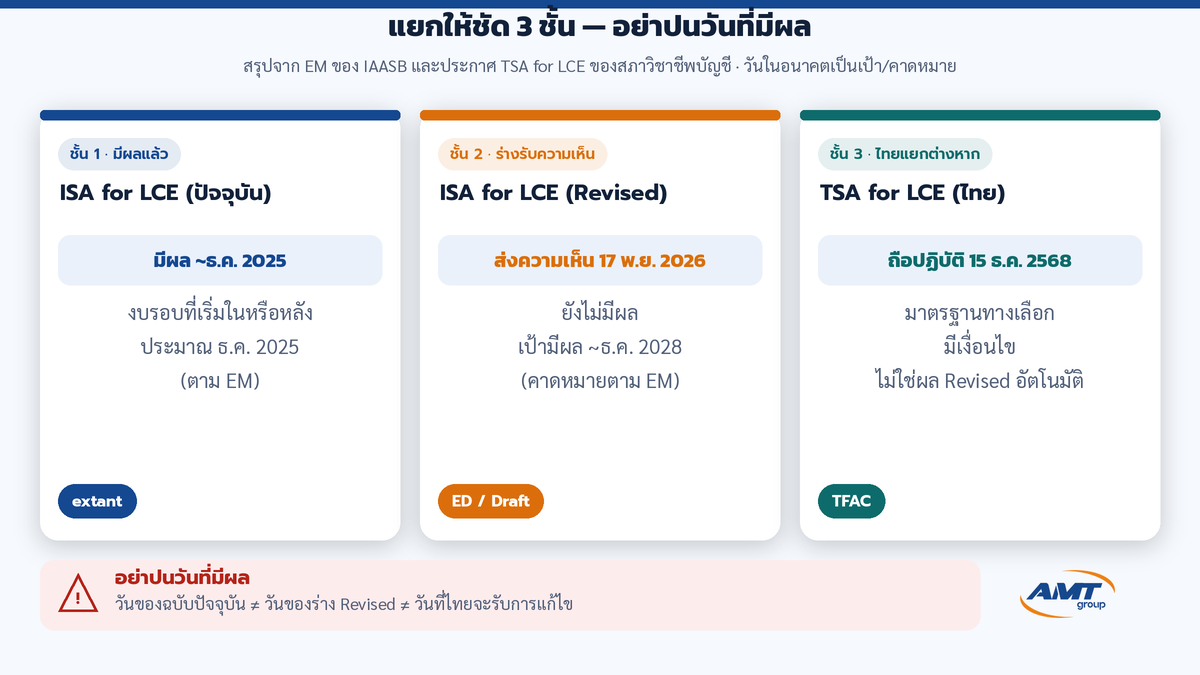
แยกให้ชัด 3 ชั้น — อย่าปนวันที่มีผล
| ชั้น | คืออะไร | สถานะ / วันที่มีผล (ที่ยืนยันได้) |
|---|---|---|
| 1. ISA for LCE ฉบับปัจจุบัน (extant) | มาตรฐานระหว่างประเทศของ IAASB สำหรับงานสอบบัญชีกิจการที่มีความซับซ้อนน้อย | ตาม Explanatory Memorandum: มีผลกับงบการเงินสำหรับรอบที่เริ่มในหรือหลังประมาณ ธ.ค. 2025 และ IAASB ตั้งใจให้มีช่วงเสถียรภาพอย่างน้อย 3 ปี |
| 2. ร่าง ISA for LCE (Revised) | Exposure Draft ที่เปิดรับความเห็นครั้งนี้ | ยังไม่มีผล · กำหนดส่งความเห็น 17 พ.ย. 2026 · EM ระบุว่าการแก้ไขครั้งแรกจะไม่มีผลก่อน 15 ธ.ค. 2028 และเป้าวันที่มีผลประมาณ ธ.ค. 2028 (อนุมัติคาด มิ.ย. 2027 + ระยะเตรียมตัวประมาณ 18 เดือน) |
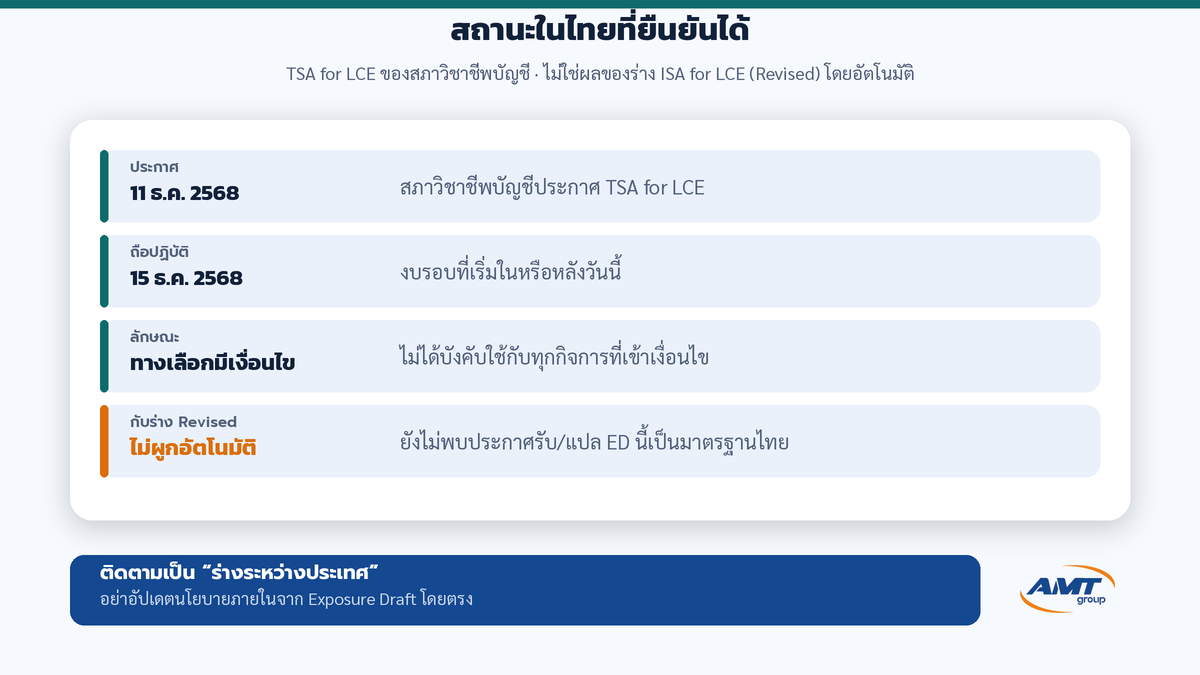
| 3. TSA for LCE (ไทย) | มาตรฐานของสภาวิชาชีพบัญชี | ประกาศ 11 ธ.ค. 2568 · ถือปฏิบัติกับงบสำหรับรอบบัญชีที่เริ่มในหรือหลัง 15 ธ.ค. 2568 · เป็นมาตรฐานทางเลือกมีเงื่อนไข — ไม่ใช่ผลของร่าง Revised นี้โดยอัตโนมัติ |
จุดที่มักสับสน: วันที่มีผลของ ISA for LCE ฉบับปัจจุบัน ไม่ใช่วันที่มีผลของร่างแก้ไข และไม่ใช่ข้อความเดียวกับ “เมื่อไรที่ไทยจะรับการแก้ไขระหว่างประเทศครั้งนี้”
ข่าวนี้คืออะไร (ข้อเท็จจริงจาก IAASB)
ตามหน้าเผยแพร่และข่าวของ IAASB (22 ก.ค. 2026) ร่างนี้ปรับปรุง ISA for LCE ให้ตามพัฒนาการสำคัญ โดยยังออกแบบให้เหมาะกับงานสอบบัญชีของ Less Complex Entities ประเด็นหลักที่ระบุ ได้แก่:
- Fraud — นำแนวจากความรับผิดชอบของผู้สอบเกี่ยวกับการทุจริตตามพัฒนาการล่าสุด (เชื่อมกับ ISA 240 (Revised)) เข้ามาใน ISA for LCE อย่างได้สัดส่วน
- Going Concern — สะท้อนพัฒนาการเรื่องความสามารถในการดำเนินงานต่อเนื่อง (เชื่อมกับ ISA 570 (Revised 2024))
- Listed / Public Interest Entities — เปลี่ยนคำว่า “listed entity” เป็น “publicly traded entity” ซึ่งเป็นประเภทที่ห้ามใช้ ISA for LCE
- Experts — รักษาความเชื่อมโยงกับประมวลจรรยาบรรณระหว่างประเทศของ IESBA เรื่องการใช้ผลงานผู้เชี่ยวชาญภายนอก
ปก Exposure Draft ระบุชัดว่าเอกสารนี้ไม่ใช่ authoritative pronouncement ของ IAASB และไม่ได้แก้ไข/ขยาย/ทับ ISAs หรือมาตรฐานอื่นของ IAASB ในตัวเอง
วันที่มีผลตาม Explanatory Memorandum — อย่าเขียนว่ามีผลแล้ว
จาก Explanatory Memorandum ที่อ่านจริง:
- ย่อหน้า 6: เมื่ออนุมัติ ISA for LCE ฉบับปัจจุบัน IAASB ตกลงให้มีช่วงเสถียรภาพเริ่มต้นอย่างน้อยสามปีนับจากวันที่มีผล ดังนั้นการแก้ไขครั้งแรกจะไม่มีผลก่อน 15 ธ.ค. 2028
- ย่อหน้า 77–78: คาดอนุมัติฉบับสุดท้ายราว มิ.ย. 2027 และเห็นสมควรให้มีผลกับงบสำหรับรอบที่เริ่มในหรือหลังประมาณ 18 เดือนหลังอนุมัติ · เป้าวันที่มีผลราว ธ.ค. 2028 สอดคล้องกับช่วงเสถียรภาพ 3 ปีจากวันที่มีผลของฉบับปัจจุบัน (ธ.ค. 2025)
ดังนั้นถ้อยคำที่ถูกต้องสำหรับบทความเว็บคือ: กำลังรับความเห็น / ยังไม่มีผล / เป้าวันที่มีผลตาม EM ประมาณธ.ค. 2028 — ไม่ใช่ “มาตรฐานใหม่มีผลแล้ว”
สถานะในไทยที่ยืนยันได้ (และสิ่งที่ยังไม่ยืนยัน)
ยืนยันได้จาก TFAC
- สภาวิชาชีพบัญชีประกาศ TSA for LCE เมื่อ 11 ธ.ค. 2568 (หน้าข่าวมาตรฐานของสภาฯ ลงวันที่แสดง 20/03/2569)
- ไฟล์ทางการ 2569_TSAforLCE.pdf และหน้าสรุปของสภาฯ ระบุว่าถือปฏิบัติกับการตรวจสอบงบการเงินของกิจการที่มีความซับซ้อนน้อย สำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 15 ธันวาคม พ.ศ. 2568
- เป็นมาตรฐานทางเลือกที่มีเงื่อนไข — ไม่ได้บังคับใช้กับทุกกิจการที่เข้าเงื่อนไข
- ผู้สอบที่เลือกใช้ต้องไม่ผสมแนวทางระหว่างชุด TSA ทั่วไปกับ TSA for LCE
- TSA for LCE ย่อหน้า 4.7.2: ผู้สอบบัญชีต้องบันทึกเกณฑ์สำหรับการตัดสินใจในการใช้มาตรฐานการสอบบัญชีสำหรับกิจการที่มีความซับซ้อนน้อย
ยังไม่ยืนยัน / อย่ากล่าวโดยอัตโนมัติ
- ยังไม่พบประกาศของสภาวิชาชีพบัญชีที่รับหรือแปล ISA for LCE (Revised) ฉบับร่างนี้เข้าเป็นมาตรฐานไทย ณ วันที่ร่างบทความ
- จึงไม่กล่าวว่าผลของร่าง IAASB นี้มีผลในไทยแล้ว หรือจะมีผลในไทยวันเดียวกับเป้า Dec 2028 โดยอัตโนมัติ
- หากต้องสื่อสารลูกค้าเรื่อง “เมื่อไรไทยจะตามการแก้ไขครั้งนี้” ให้รอข้อมูลทางการเพิ่มจากสภาฯ / หน่วยงานที่เกี่ยวข้อง
ข้อห้ามใช้โดยสังเขป (จาก Authority ในร่าง — สรุป ไม่คัดลอกทั้งข้อ)
ร่างระบุข้อห้ามใช้ ISA for LCE ในหลายกรณี รวมถึงเมื่อกฎหมายท้องถิ่นห้ามใช้ กิจการเป็น publicly traded entity กิจการบางประเภทที่มีลักษณะสาธารณะสูง (เช่น รับเงินฝากจากสาธารณะ หรือให้ประกันภัยแก่สาธารณะ ตามที่ระบุ) และเงื่อนไขบางอย่างของการตรวจสอบกลุ่ม รายละเอียดต้องดูเอกสารต้นทางและกฎท้องถิ่น — บทความนี้ไม่ใช่คู่มือตัดสินรับงาน
ความเห็น / คำแนะนำ AMT (แยกจากข้อเท็จจริงข่าว)
ส่วนนี้เป็นข้อเสนอของ AMT ไม่ใช่ข้อความของ IAASB หรือสภาวิชาชีพบัญชี
- ติดตามเป็น “ร่างระหว่างประเทศ” ไม่ใช่ประกาศบังคับใช้ของไทย
- สำนักงานที่ใช้หรือพิจารณใช้ TSA for LCE ในไทย ควรแยกแฟ้มติดตาม: (ก) เงื่อนไขการใช้ของไทยฉบับปัจจุบัน (ข) ทิศทางร่าง Revised ของ IAASB — อย่าอัปเดตนโยบายภายในจาก ED โดยตรง
- อย่าตีความว่า LCE = ผ่อนงาน fraud / going concern — ทิศทางร่างยังเน้นพัฒนาการสองเรื่องนี้
- หากเลือกใช้ TSA for LCE ให้บันทึกเกณฑ์การตัดสินใจให้ชัดตาม ย่อหน้า 4.7.2 และประเมินความซับซ้อนของกิจการก่อนรับงาน
- ลูกค้า/ผู้บริหาร: ถามผู้สอบว่าใช้ชุดมาตรฐานใด (TSA ทั่วไป หรือ TSA for LCE) และเหตุผลคืออะไร — ไม่ใช่คำถามว่าร่าง IAASB มีผลในไทยแล้วหรือยัง
FAQ สั้น
ถาม: ร่างนี้ทำให้สำนักงานไทยต้องเปลี่ยนวิธีตรวจ LCE ทันทีหรือไม่
ตอบ: ไม่ — ยังเป็นร่างรับความเห็นของ IAASB ส่วนไทยใช้กรอบ TSA for LCE ตามที่สภาฯ ประกาศแล้วแยกต่างหาก
ถาม: 15 ธ.ค. 2025 / 15 ธ.ค. 2568 กับ 15 ธ.ค. 2028 ต่างกันอย่างไร
ตอบ: ช่วงแรกเกี่ยวกับวันที่มีผลของมาตรฐาน LCE ฉบับปัจจุบัน (ระหว่างประเทศ/ไทยตามบริบท) ส่วน 2028 เป็นกรอบที่ EM บอกว่าการแก้ไขครั้งแรกยังไม่มีผลก่อนวันนั้น / เป้าวันที่มีผลของฉบับ Revised
แหล่งอ้างอิงและลิขสิทธิ์
- IAASB, Proposed International Standard on Auditing for Audits of Financial Statements of Less Complex Entities (Revised), Exposure Drafts and Consultation Papers, เผยแพร่ 22 ก.ค. 2026, comments due 17 พ.ย. 2026: https://www.iaasb.org/publications/proposed-international-standard-auditing-audits-financial-statements-less-complex-entities-revised
- IAASB news, IAASB Proposes Targeted Revisions to the ISA for Audits of Less Complex Entities, 22 ก.ค. 2026: https://www.iaasb.org/news-events/2026-07/iaasb-proposes-targeted-revisions-isa-audits-less-complex-entities
- Exposure Draft PDF (อ่านจริงผ่าน HKICPA mirror สาธารณะ, JULY 2026 / COMMENTS DUE NOVEMBER 17, 2026)
- Explanatory Memorandum to the ED (อ่านจริง; อ้างย่อหน้า 6, 77–78 เรื่องวันที่มีผล/ช่วงเสถียรภาพ)
- สภาวิชาชีพบัญชี, ข่าวประกาศ TSA for LCE (แสดงวันที่หน้า 20/03/2569; ระบุประกาศ 11 ธ.ค. 2568 และวันถือปฏิบัติ 15 ธ.ค. 2568): https://acpro-std.tfac.or.th/page/112?show=true
- ไฟล์ทางการ TSA for LCE ปี 2569 (TFAC): https://eservice.tfac.or.th/get_file/index.php?file=2569_TSAforLCE.pdf — วันถือปฏิบัติหน้าปก/บทนำ และย่อหน้า 4.7.2
ลิขสิทธิ์ / การใช้เนื้อหา: สรุปและเรียบเรียงใหม่เป็นภาษาไทยเพื่อให้ข้อมูล ไม่ใช่คำแปลทางการทั้งฉบับของ IAASB/IFAC หรือของสภาวิชาชีพบัญชี เอกสารต้นทางของ IAASB อยู่ภายใต้สิทธิของ IFAC/IAASB — หากต้องการอ้างข้อความต้นฉบับหรือแปลทั้งฉบับต้องปฏิบัติตามเงื่อนไข Permissions ของเจ้าของสิทธิ์ บทความนี้ไม่ใช่คำปรึกษารอบปีลูกค้าและไม่ใช่การรับงานสอบบัญชี