คำตอบสั้น
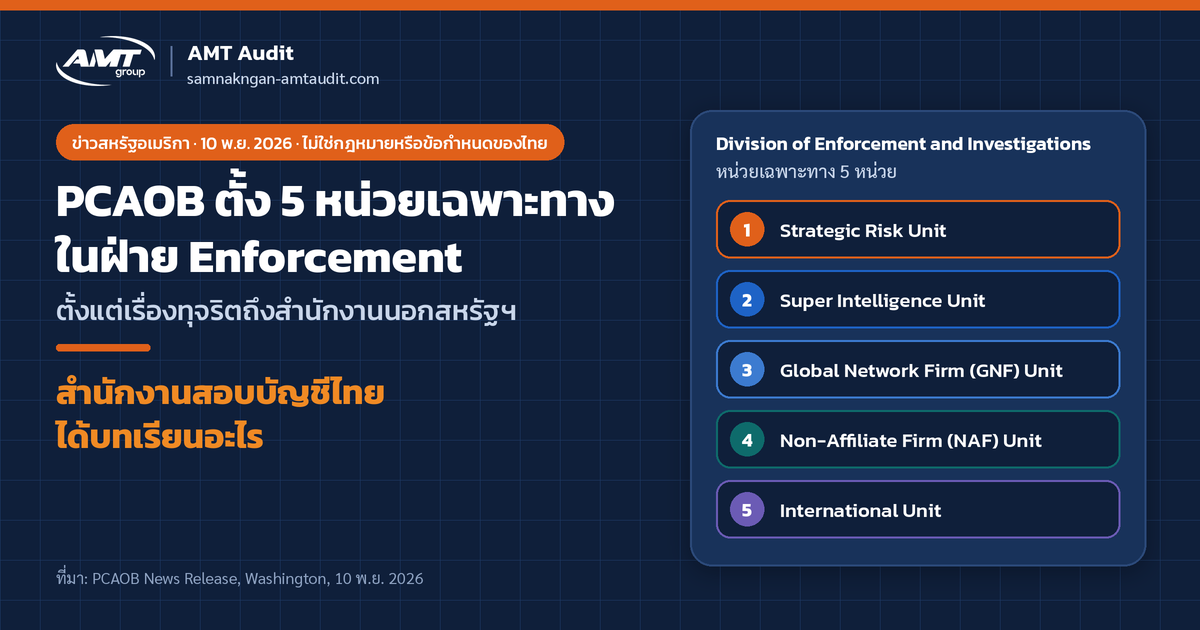
เมื่อ 10 พ.ย. 2026 คณะกรรมการกำกับดูแลการสอบบัญชีบริษัทมหาชนของสหรัฐอเมริกา (PCAOB) ประกาศตั้ง หน่วยเฉพาะทาง 5 หน่วย ในฝ่าย Division of Enforcement and Investigations แต่ละหน่วยมีหัวหน้าหน่วย และมีทีมนักกฎหมาย นักบัญชี และเจ้าหน้าที่อื่น ได้แก่ Strategic Risk Unit, Super Intelligence Unit, Global Network Firm (GNF) Unit, Non-Affiliate Firm (NAF) Unit และ International Unit
สาระที่ผู้สอบบัญชีควรจับคือ PCAOB แยกการสอบสวนตาม ประเภทความเสี่ยง (เช่น การตอบสนองต่อสัญญาณการทุจริต) และตาม ขนาดและที่ตั้งของสำนักงาน พร้อมย้ำว่า ขนาดสำนักงานไม่ทำให้พ้นจากการตรวจสอบ และระยะทางไม่เป็นอุปสรรคต่อการสอบสวน
ข่าวนี้เป็นเรื่องของหน่วยงานกำกับดูแลสหรัฐอเมริกา — ไม่ใช่กฎหมาย มาตรฐาน หรือข้อกำหนดของไทย และไม่ได้เปลี่ยนหน้าที่ของผู้สอบบัญชีรับอนุญาตในไทย
PCAOB ประกาศอะไร (ข้อเท็จจริงจากแถลงข่าว)
PCAOB ระบุว่าหน่วยใหม่จะจับคู่ความเชี่ยวชาญเฉพาะด้านเข้ากับทิศทางของฝ่าย ได้แก่ การคุ้มครองผู้ลงทุน การสนับสนุนความน่าเชื่อถือของงานสอบบัญชี และการเสริมความเชื่อมั่นในตลาดทุนสหรัฐฯ และจะเน้นพฤติกรรมที่เป็นความเสี่ยงสำคัญต่อผู้ลงทุนและความน่าเชื่อถือของงานสอบบัญชี
- Demetrios (Jim) Logothetis ประธาน PCAOB กล่าวว่าการปรับโครงสร้างจะทำให้ฝ่าย Enforcement แข็งแรงขึ้น สอบสวนการกระทำผิดในงานสอบบัญชีได้ดีขึ้น และเอาผิดผู้กระทำผิดได้ และฝ่ายบังคับใช้ที่มีประสิทธิผลเป็นหัวใจของการพา PCAOB กลับไปเน้น "พื้นฐาน" ของพันธกิจคุ้มครองผู้ลงทุน
- George G. Demos ผู้อำนวยการฝ่าย Enforcement กล่าวว่าเขาเน้นใช้ทรัพยากรให้คุ้มค่าที่สุดเพื่อตรวจจับและป้องปรามการกระทำผิดในงานสอบบัญชี และหน่วยใหม่จะช่วยให้ฝ่ายทำงานได้คล่องตัวขึ้น
ความร่วมมือกับ SEC ยังคงเดิม
PCAOB ระบุว่าจะยังทำงานร่วมกับ ก.ล.ต. สหรัฐฯ (SEC) ต่อไป โดยเฉพาะกับ Financial Reporting and Accounting Unit ในฝ่าย Enforcement ของ SEC และ Office of the Chief Accountant ของ SEC และจะรายงานสถานะการสอบสวนให้ SEC ทราบเป็นประจำ
5 หน่วยใหม่ทำอะไร
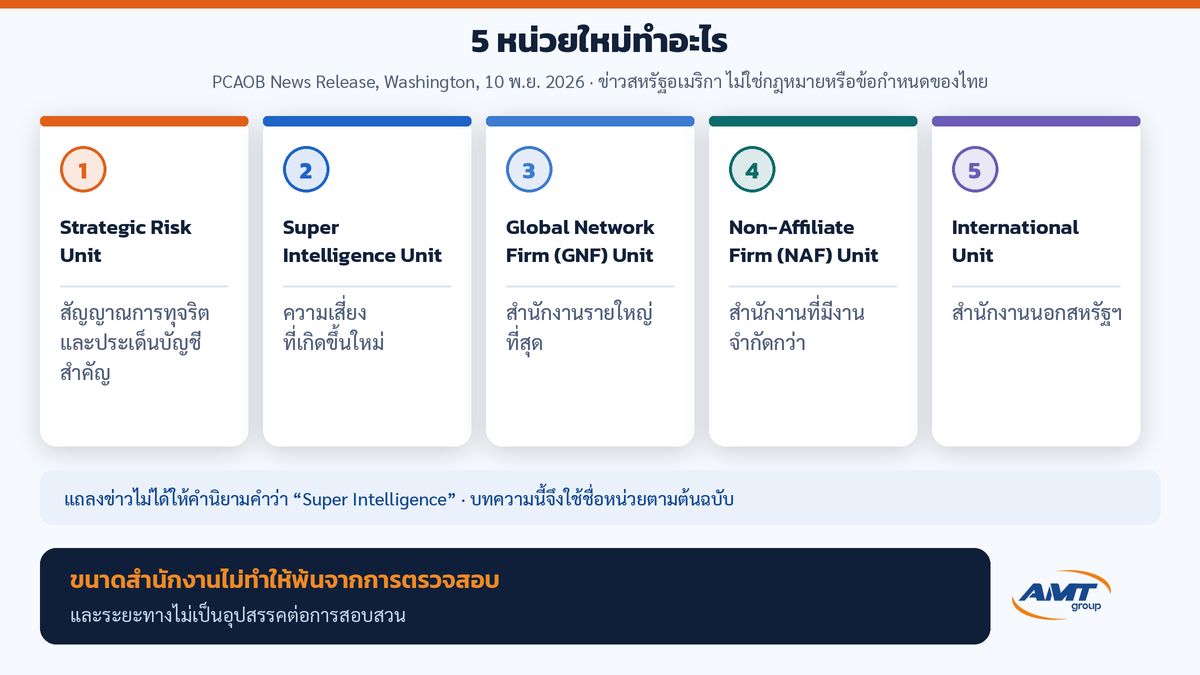
1) Strategic Risk Unit — สัญญาณการทุจริตและประเด็นบัญชีสำคัญ
ดูแลเรื่องที่เกี่ยวกับการที่ผู้สอบบัญชี ระบุ ประเมิน และตอบสนองต่อสัญญาณการทุจริต และประเด็นบัญชีที่มีนัยสำคัญอื่น เพื่อค้นหาและสอบสวนความล้มเหลวของงานสอบบัญชีในเรื่องสำคัญ
2) Super Intelligence Unit — ใช้ตามถ้อยคำต้นฉบับ
แถลงข่าวระบุว่าหน่วยนี้จะเน้น ความเสี่ยงที่เกิดขึ้นใหม่และการกระทำผิดที่อาจเกี่ยวข้องกับการใช้ "Super Intelligence" ในงานสอบบัญชีบริษัทมหาชน โดย ไม่ต้องการทำให้การใช้เทคโนโลยีดังกล่าวอย่างเหมาะสมลดลง และจะพัฒนาเครื่องมือ Super Intelligence อย่างรับผิดชอบเพื่อเสริมงานบังคับใช้ของฝ่ายเอง
ข้อควรระวังในการอ่าน: แถลงข่าว ไม่ได้ให้คำนิยาม คำว่า "Super Intelligence" และ ไม่ได้ใช้คำว่า AI หรือ artificial intelligence เลย ระบุเพียงว่าเป็น "เทคโนโลยี" บทความนี้จึงใช้ชื่อหน่วยตามต้นฉบับ และไม่ตีความขอบเขตเกินที่ PCAOB เขียนไว้ จนกว่า PCAOB จะชี้แจงเพิ่มเติม
3) Global Network Firm (GNF) Unit — สำนักงานรายใหญ่ที่สุด
ดูแลการสอบสวน สำนักงานบัญชีที่จดทะเบียนกับ PCAOB รายใหญ่ที่สุด และบุคคลที่เกี่ยวข้อง เพราะสำนักงานกลุ่มนี้สอบบัญชีให้บริษัทมหาชนและ broker-dealer จำนวนมาก ข้อบกพร่องในระบบควบคุมคุณภาพหรือการกระทำผิดในงานจึงอาจกระทบผู้ลงทุนและความเชื่อมั่นในตลาดทุนอย่างมาก
4) Non-Affiliate Firm (NAF) Unit — สำนักงานที่มีงานจำกัดกว่า
ดูแลการสอบสวนสำนักงานที่จดทะเบียนซึ่งมีงานสอบบัญชีบริษัทมหาชนและ broker-dealer ในขอบเขตจำกัดกว่า PCAOB ระบุชัดว่า ขนาดสำนักงานจะไม่ทำให้การกระทำผิดพ้นจากการตรวจสอบ
5) International Unit — สำนักงานนอกสหรัฐฯ
ใช้เจ้าหน้าที่ที่มีทักษะภาษาและประสบการณ์เรื่องข้ามพรมแดน เพื่อสอบสวน สำนักงานนอกสหรัฐฯ ที่จดทะเบียนกับ PCAOB และบุคคลที่เกี่ยวข้อง ทำงานร่วมกับ Office of International Affairs ของ PCAOB และหน่วยงานกำกับในต่างประเทศ PCAOB ระบุว่าระยะทางจะไม่เป็นอุปสรรคต่อการสอบสวน
สิ่งที่ข่าวนี้ไม่ได้บอก
- ไม่ได้เปลี่ยนมาตรฐานการสอบบัญชี (TSA) หรือข้อกำหนดของสภาวิชาชีพบัญชีและหน่วยงานกำกับในไทย
- ไม่ได้ระบุจำนวนบุคลากร ชื่อหัวหน้าหน่วย หรือวันเริ่มดำเนินงานของแต่ละหน่วย
- ไม่ได้นิยามคำว่า "Super Intelligence" และไม่ได้ระบุว่าเครื่องมือใดเข้าข่าย
- ไม่ได้ระบุคดีหรือสำนักงานใดเป็นการเฉพาะ
ข้อคิดสำหรับผู้สอบบัญชีและผู้บริหารสำนักงาน (ความเห็น AMT)
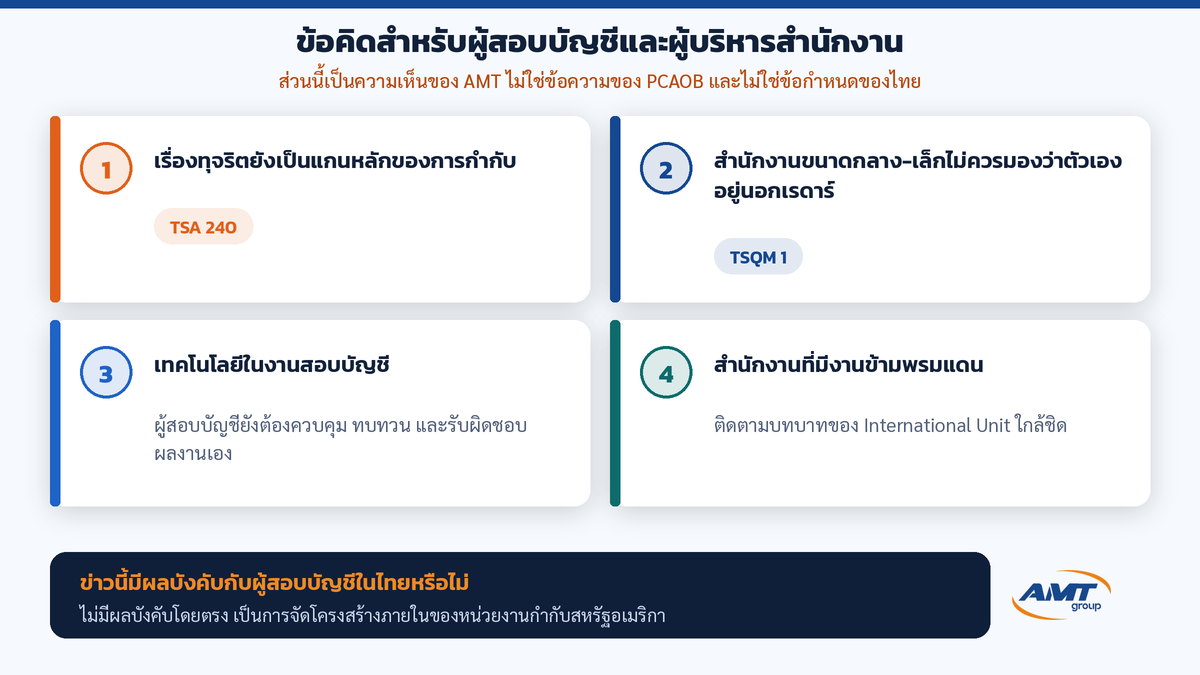
ส่วนนี้เป็นความเห็นของ AMT ไม่ใช่ข้อความของ PCAOB และไม่ใช่ข้อกำหนดของไทย
- เรื่องทุจริตยังเป็นแกนหลักของการกำกับ — หน่วยแรกของ PCAOB เน้นการระบุ ประเมิน และตอบสนองต่อสัญญาณการทุจริต สำหรับงานในไทย หลักที่เกี่ยวข้องคือ TSA 240 ความรับผิดชอบของผู้สอบบัญชีเกี่ยวกับการพิจารณาการทุจริตในการตรวจสอบงบการเงิน ควรมีหลักฐานในแฟ้มงานว่าพิจารณาและตอบสนองความเสี่ยงจากการทุจริตอย่างไร
- สำนักงานขนาดกลาง-เล็กไม่ควรมองว่าตัวเองอยู่นอกเรดาร์ — ข้อความเรื่อง NAF Unit สะท้อนแนวคิดว่าความเสี่ยงไม่ได้ขึ้นกับขนาด สำนักงานไทยทุกขนาดควรดูแลระบบบริหารคุณภาพตาม TSQM 1 ให้ใช้งานได้จริง ไม่ใช่มีแค่เอกสาร
- เทคโนโลยีในงานสอบบัญชี — PCAOB ระบุว่าไม่ต้องการลดการใช้เทคโนโลยีอย่างเหมาะสม แต่จะดูความเสี่ยงที่เกิดขึ้นใหม่ ข้อคิดสำหรับสำนักงานคือ เครื่องมือใดก็ตาม ผู้สอบบัญชียังต้องควบคุม ทบทวน และรับผิดชอบผลงานเอง และเก็บหลักฐานการทบทวนไว้
- สำนักงานที่มีงานข้ามพรมแดน — สำนักงานนอกสหรัฐฯ ที่จดทะเบียนกับ PCAOB ควรติดตามบทบาทของ International Unit ใกล้ชิด
FAQ สั้น
ถาม: ข่าวนี้มีผลบังคับกับผู้สอบบัญชีในไทยหรือไม่
ตอบ: ไม่มีผลบังคับโดยตรง เป็นการจัดโครงสร้างภายในของหน่วยงานกำกับสหรัฐอเมริกา ยกเว้นสำนักงานที่จดทะเบียนกับ PCAOB ซึ่งอยู่ในขอบเขตการกำกับของ PCAOB อยู่แล้ว
ถาม: Super Intelligence Unit คือหน่วยเรื่องอะไร
ตอบ: ตามแถลงข่าว คือหน่วยที่ดูความเสี่ยงและการกระทำผิดที่อาจเกี่ยวข้องกับการใช้ "Super Intelligence" ในงานสอบบัญชีบริษัทมหาชน แต่ PCAOB ไม่ได้นิยามคำนี้ จึงควรรอคำชี้แจงจาก PCAOB ก่อนตีความเพิ่ม
ถาม: สำนักงานในไทยควรเริ่มทำอะไร
ตอบ: (ความเห็น AMT) ทบทวนหลักฐานการพิจารณาความเสี่ยงจากการทุจริตตาม TSA 240 และความพร้อมของระบบบริหารคุณภาพตาม TSQM 1 โดยไม่ต้องรอข้อกำหนดใหม่
อ้างอิง / แหล่ง / วันที่ / ข้อจำกัด
- PCAOB, "PCAOB Announces New Specialized Units in Enforcement Division," News Release, Washington, 10 พ.ย. 2026 (ต้นฉบับไม่ระบุเวลา): https://pcaobus.org/news-events/news-releases/news-release-detail/pcaob-announces-new-specialized-units-in-enforcement-division
- ข้อมูลงานบังคับใช้ของ PCAOB: https://pcaobus.org/enforcement
- สภาวิชาชีพบัญชีฯ, มาตรฐานการสอบบัญชี รหัส 240 (TSA 240) ความรับผิดชอบของผู้สอบบัญชีเกี่ยวกับการพิจารณาการทุจริตในการตรวจสอบงบการเงิน (ไฟล์ปี 2569): https://eservice.tfac.or.th/get_file/index.php?file=2569_TSA240.pdf
- มาตรฐานการสอบบัญชีและ TSQM บนเว็บสภาวิชาชีพบัญชีฯ: https://acpro-std.tfac.or.th/standard/56/มาตรฐานการสอบบัญชี-TSA
ลิขสิทธิ์ / การใช้เนื้อหา: เรียบเรียงใหม่เป็นภาษาไทยจากแถลงข่าวของ PCAOB ไม่ใช่คำแปลทั้งฉบับ บทความนี้ไม่ใช่คำปรึกษาเฉพาะกรณีและไม่ใช่คำแนะนำทางกฎหมาย