หน้าแรก › บทความ › ความเห็นในรายงานผู้สอบบัญชีมีกี่แบบ
บทความ
ความเห็นในรายงานผู้สอบบัญชีมีกี่แบบ
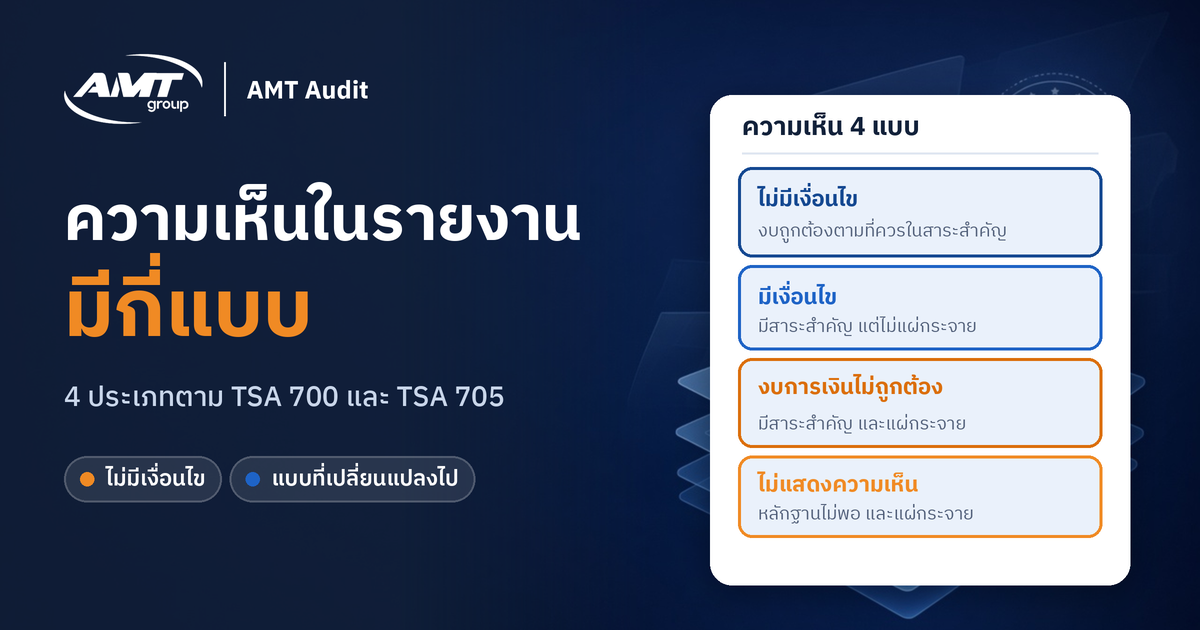
คำตอบสั้น: รายงานผู้สอบบัญชีแสดงความเห็นต่องบการเงินได้ 4 แบบ คือ ไม่มีเงื่อนไข มีเงื่อนไข งบการเงินไม่ถูกต้อง และไม่แสดงความเห็น (TSA 705 (ปรับปรุง) ย่อหน้า 2) แบบไม่มีเงื่อนไขคือแบบที่ผู้สอบบัญชีเห็นว่างบการเงินถูกต้องตามที่ควรในสาระสำคัญ ส่วนอีกสามแบบเรียกรวมว่า "ความเห็นแบบที่เปลี่ยนแปลงไป" ซึ่งมีมาตรฐานเฉพาะคือ TSA 705 (ปรับปรุง) ความเห็นแต่ละแบบเกิดจากผลการตรวจสอบและหลักฐานที่ได้ ไม่ใช่สิ่งที่ตกลงล่วงหน้าได้
รายงานผู้สอบบัญชีคืออะไร และมาตรฐานใดกำหนดรูปแบบ?
รายงานผู้สอบบัญชีคือเอกสารที่ผู้สอบบัญชีใช้แสดงความเห็นต่องบการเงินที่ตรวจสอบ ผู้ใช้งบการเงิน เช่น ผู้ถือหุ้น สถาบันการเงิน และหน่วยงานรัฐ จึงเริ่มอ่านจากรายงานนี้ก่อนอ่านตัวเลข
ในประเทศไทย รูปแบบและการรายงานเป็นไปตามมาตรฐานการสอบบัญชีของสภาวิชาชีพบัญชี (TFAC) โดยมาตรฐานที่เกี่ยวข้องโดยตรงมีดังนี้ ตามหน้ารายการมาตรฐานการสอบบัญชีของ TFAC
| มาตรฐาน | ชื่อมาตรฐาน | ประกาศ TFAC |
|---|---|---|
| TSA 700 (ปรับปรุง) | การแสดงความเห็นและการรายงานต่องบการเงิน | 11/2559 |
| TSA 701 | การสื่อสารเรื่องสำคัญในการตรวจสอบในรายงานของผู้สอบบัญชีรับอนุญาต | 12/2559 |
| TSA 705 (ปรับปรุง) | การแสดงความเห็นแบบที่เปลี่ยนแปลงไปในรายงานของผู้สอบบัญชีรับอนุญาต | 13/2559 |
| TSA 706 (ปรับปรุง) | วรรคเน้นข้อมูลและเหตุการณ์และวรรคเรื่องอื่นในรายงานของผู้สอบบัญชีรับอนุญาต | 14/2559 |
| TSA 570 (ปรับปรุง) | การดำเนินงานต่อเนื่อง | 10/2559 |
หน้ารายการของ TFAC ระบุวันถือปฏิบัติของมาตรฐานชุดนี้คือ 31 ธันวาคม 2559 และแนะนำให้ผู้ใช้อ่านวันถือปฏิบัติของแต่ละฉบับก่อนนำไปใช้ ในชุดปี 2567 สภาวิชาชีพบัญชีออกบทแก้ไขเพิ่มเติมเพื่อให้สอดคล้องกับ TSA 600 (ปรับปรุง) (ประกาศสภาวิชาชีพบัญชีที่ 9/2566) ซึ่งแก้ถ้อยคำบางส่วนของ TSA 700, 701, 705 และ 706 ด้วย บทแก้ไขนี้ถือปฏิบัติกับการตรวจสอบงบการเงินสำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 15 ธันวาคม 2567 ส่วนที่แก้เป็นถ้อยคำสำหรับการตรวจสอบกลุ่มกิจการ (งบการเงินรวม) เช่น ความรับผิดชอบของผู้สอบบัญชีในงานตรวจสอบกลุ่มกิจการ (TSA 700 (ปรับปรุง) ย่อหน้า 39 (ค)) คำอธิบายบางย่อหน้า และตัวอย่างรายงานในภาคผนวก โดยไม่ได้แก้ข้อกำหนดเรื่องประเภทความเห็นทั้ง 4 แบบ และไม่ได้เปลี่ยนวันถือปฏิบัติเดิมของมาตรฐานทั้งสี่ฉบับ
ความเห็นแบบไม่มีเงื่อนไขในรายงานผู้สอบบัญชีหมายความว่าอย่างไร?
หมายความว่าผู้สอบบัญชีเห็นว่างบการเงินแสดงฐานะการเงิน ผลการดำเนินงาน และกระแสเงินสดโดยถูกต้องตามที่ควรในสาระสำคัญ ตามกรอบการรายงานทางการเงินที่กิจการใช้ เช่น TFRS for NPAEs หรือ TFRS (TSA 700 (ปรับปรุง) ย่อหน้า 25)
แบบไม่มีเงื่อนไขไม่ได้แปลว่างบการเงินไม่มีข้อผิดพลาดเลย ผู้สอบบัญชีให้ความเชื่อมั่นอย่างสมเหตุสมผล ซึ่งเป็นความเชื่อมั่นในระดับสูง แต่ไม่ใช่ความเชื่อมั่นในระดับสูงสุด (TSA 200 ย่อหน้า 5) ข้อผิดพลาดเล็กน้อยที่ไม่มีสาระสำคัญอาจยังมีอยู่ได้
รายงานแบบไม่มีเงื่อนไขมักประกอบด้วยส่วนหลักเหล่านี้
- ความเห็นต่องบการเงิน
- เกณฑ์ในการแสดงความเห็น ซึ่งอ้างถึงมาตรฐานการสอบบัญชีและข้อกำหนดด้านจรรยาบรรณ
- ความรับผิดชอบของฝ่ายบริหารต่องบการเงิน
- ความรับผิดชอบของผู้สอบบัญชีต่อการตรวจสอบ
- ชื่อผู้สอบบัญชี เลขทะเบียน ลายมือชื่อ และวันที่ในรายงาน
(ส่วนความเห็นต้องอยู่ส่วนแรกและตามด้วยเกณฑ์ในการแสดงความเห็น ตาม TSA 700 (ปรับปรุง) ย่อหน้า 23 และ 28 ส่วนความรับผิดชอบของผู้บริหารและของผู้สอบบัญชีอยู่ในย่อหน้า 33 และ 37 ชื่อผู้สอบบัญชีและลายมือชื่ออยู่ในย่อหน้า 46–47)
รายงานผู้สอบบัญชีแบบที่เปลี่ยนแปลงไปเกิดขึ้นเมื่อใด?
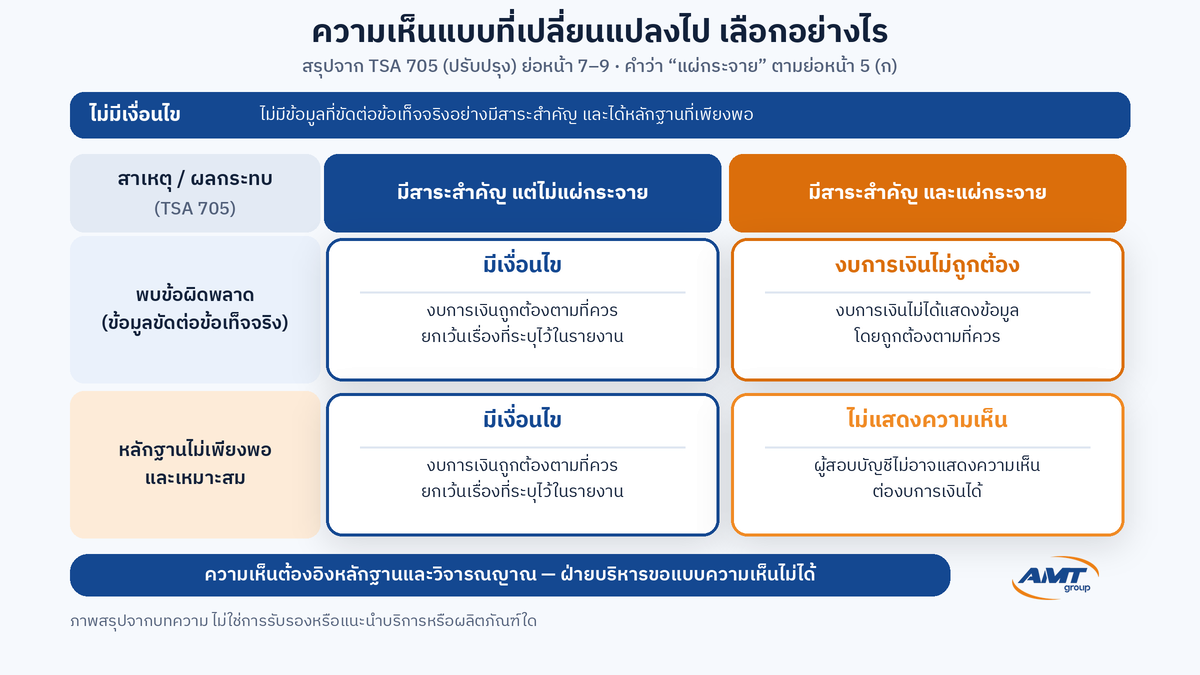
เกิดขึ้นเมื่อผู้สอบบัญชีเห็นว่างบการเงินมีข้อมูลที่ขัดต่อข้อเท็จจริงอย่างมีสาระสำคัญ หรือเมื่อไม่สามารถได้หลักฐานการสอบบัญชีที่เพียงพอและเหมาะสมมารองรับความเห็น (TSA 705 (ปรับปรุง) ย่อหน้า 6)
การเลือกความเห็นแบบใดขึ้นกับสองเรื่อง คือ เรื่องที่พบมีสาระสำคัญเพียงใด และมีผลกระจายไปทั่วงบการเงินหรือไม่ ตารางต่อไปนี้สรุปหลักคิดทั่วไป
| แบบความเห็น | สถานการณ์โดยทั่วไป | ความหมายต่อผู้อ่านงบ |
|---|---|---|
| มีเงื่อนไข | พบข้อผิดพลาดที่มีสาระสำคัญแต่ไม่แผ่กระจาย หรือหลักฐานไม่เพียงพอในเรื่องหนึ่ง แต่ผลที่อาจเกิดไม่แผ่กระจาย | งบการเงินถูกต้องตามที่ควร ยกเว้นเรื่องที่ระบุไว้ในรายงาน |
| งบการเงินไม่ถูกต้อง | พบข้อผิดพลาดที่มีสาระสำคัญและแผ่กระจายไปทั่วงบการเงิน | งบการเงินไม่ได้แสดงข้อมูลโดยถูกต้องตามที่ควร |
| ไม่แสดงความเห็น | หลักฐานไม่เพียงพอ และผลที่อาจเกิดมีสาระสำคัญและแผ่กระจาย | ผู้สอบบัญชีไม่อาจแสดงความเห็นต่องบการเงินได้ |
ตารางนี้สรุปจาก TSA 705 (ปรับปรุง) ย่อหน้า 7–9 ส่วนคำว่า "แผ่กระจาย" นิยามไว้ในย่อหน้า 5 (ก)
ความเห็นของผู้สอบบัญชีต้องอิงหลักฐานและวิจารณญาณทางวิชาชีพ ฝ่ายบริหารไม่สามารถขอให้ออกความเห็นแบบใดแบบหนึ่งได้ เพราะขัดกับความเป็นอิสระของผู้สอบบัญชี
วรรคเน้นข้อมูลและวรรคเรื่องอื่นเปลี่ยนความเห็นในรายงานผู้สอบบัญชีหรือไม่?
ไม่เปลี่ยน วรรคเหล่านี้เป็นข้อมูลที่เพิ่มในรายงานเพื่อให้ผู้ใช้งบการเงินสังเกตเรื่องใดเรื่องหนึ่ง โดยตัวความเห็นยังคงเป็นแบบเดิม (TSA 706 (ปรับปรุง) ย่อหน้า 9 (ค) กำหนดให้ระบุว่าความเห็นไม่ได้เปลี่ยนแปลงไปเนื่องจากเรื่องที่เน้น)
หัวข้อนี้มีมาตรฐานเฉพาะคือ TSA 706 (ปรับปรุง) ส่วนการสื่อสารเรื่องสำคัญในการตรวจสอบ (Key Audit Matters หรือ KAM) อยู่ใน TSA 701 ซึ่งกำหนดไว้แยกกัน KAM ต้องสื่อสารในการตรวจสอบงบการเงินฉบับสมบูรณ์เพื่อวัตถุประสงค์ทั่วไปของกิจการจดทะเบียนในตลาดหลักทรัพย์ และใช้เมื่อผู้สอบบัญชีตัดสินใจสื่อสารเอง หรือเมื่อกฎหมายหรือข้อบังคับกำหนดให้สื่อสาร แต่ห้ามสื่อสาร KAM เมื่อผู้สอบบัญชีไม่แสดงความเห็น เว้นแต่กฎหมายหรือข้อบังคับกำหนด (TSA 701 ย่อหน้า 5 และ TSA 700 (ปรับปรุง) ย่อหน้า 30–31)
กรณีมีข้อสงสัยเรื่องการดำเนินงานต่อเนื่อง ผู้สอบบัญชีพิจารณาตาม TSA 570 (ปรับปรุง) เรื่อง "การดำเนินงานต่อเนื่อง" ซึ่งอาจมีผลต่อรายงานในรูปแบบต่างกันตามข้อเท็จจริงของแต่ละกิจการ
ผู้บริหารควรเตรียมอะไรเพื่อให้การออกรายงานผู้สอบบัญชีเป็นไปอย่างราบรื่น?
ควรเตรียมงบการเงินและเอกสารสนับสนุนให้พร้อมก่อนผู้สอบบัญชีเริ่มงาน และให้ข้อมูลที่ผู้สอบบัญชีขอครบถ้วน เพราะความเห็นที่เปลี่ยนแปลงไปมักเกิดจากข้อผิดพลาดที่ยังไม่ได้แก้ไข หรือหลักฐานที่ผู้สอบบัญชีหาไม่ได้ ระยะเวลาที่ใช้ขึ้นกับความพร้อมของเอกสารและขนาดกิจการ
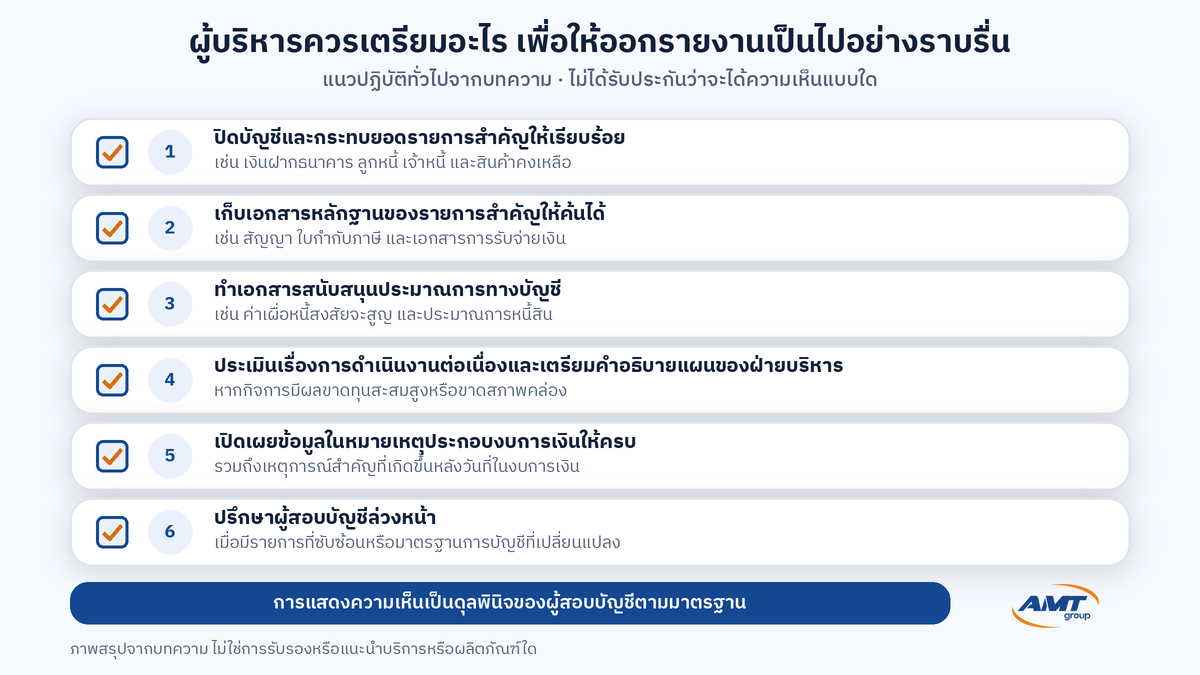
แนวปฏิบัติทั่วไปมีดังนี้
- ปิดบัญชีและกระทบยอดรายการสำคัญให้เรียบร้อย เช่น เงินฝากธนาคาร ลูกหนี้ เจ้าหนี้ และสินค้าคงเหลือ
- เก็บเอกสารหลักฐานของรายการสำคัญให้ค้นได้ เช่น สัญญา ใบกำกับภาษี และเอกสารการรับจ่ายเงิน
- ทำเอกสารสนับสนุนประมาณการทางบัญชี เช่น ค่าเผื่อหนี้สงสัยจะสูญ และประมาณการหนี้สิน
- ประเมินเรื่องการดำเนินงานต่อเนื่องและเตรียมคำอธิบายแผนของฝ่ายบริหาร หากกิจการมีผลขาดทุนสะสมสูงหรือขาดสภาพคล่อง
- เปิดเผยข้อมูลในหมายเหตุประกอบงบการเงินให้ครบ รวมถึงเหตุการณ์สำคัญที่เกิดขึ้นหลังวันที่ในงบการเงิน
- ปรึกษาผู้สอบบัญชีล่วงหน้าเมื่อมีรายการที่ซับซ้อนหรือมาตรฐานการบัญชีที่เปลี่ยนแปลง
หมายเหตุ: รายการข้างต้นเป็นแนวปฏิบัติทั่วไปสำหรับผู้บริหาร ไม่ใช่ข้อกำหนดของมาตรฐานการสอบบัญชี
การเตรียมตัวช่วยลดโอกาสเกิดประเด็นที่ต้องแก้ไข แต่ไม่ได้รับประกันว่าจะได้ความเห็นแบบใด เพราะการแสดงความเห็นเป็นดุลพินิจของผู้สอบบัญชีตามมาตรฐาน
AMT ช่วยได้อย่างไร?
AMT Audit Group ให้บริการตรวจสอบงบการเงินสำหรับบริษัทและห้างหุ้นส่วนจำกัด ดูรายละเอียดได้ที่หน้า ตรวจสอบงบการเงิน หากต้องการสอบถามเรื่องงบการเงินที่ต้องเตรียมก่อนการตรวจสอบ ติดต่อทีมงานได้
AMT แจ้งชื่อผู้สอบบัญชีและเลขทะเบียน CPA ให้ลูกค้าทราบทุกงาน ดูรายชื่อทีมได้ที่หน้า ทีมงาน
คำถามที่พบบ่อย (FAQ)
รายงานแบบไม่มีเงื่อนไขแปลว่างบการเงินไม่มีข้อผิดพลาดเลยใช่หรือไม่?
ไม่ใช่ ผู้สอบบัญชีให้ความเชื่อมั่นอย่างสมเหตุสมผลว่างบการเงินไม่มีข้อมูลขัดต่อข้อเท็จจริงอย่างมีสาระสำคัญ ข้อผิดพลาดเล็กน้อยอาจยังมีอยู่ได้ (TSA 200 ย่อหน้า 5)
ฝ่ายบริหารขอให้ผู้สอบบัญชีออกความเห็นแบบใดแบบหนึ่งได้หรือไม่?
ไม่ได้ ความเห็นต้องมาจากหลักฐานและการใช้วิจารณญาณของผู้สอบบัญชีเอง ฝ่ายบริหารทำได้เพียงให้ข้อมูลและแก้ไขงบการเงินในส่วนที่พบข้อผิดพลาด
จะตรวจสอบได้อย่างไรว่าผู้ลงนามในรายงานเป็นผู้สอบบัญชีรับอนุญาตจริง?
ตรวจสถานะได้จากระบบตรวจสอบสถานะผู้สอบบัญชีของสภาวิชาชีพบัญชี (https://info.tfac.or.th/status/cpa)
ติดต่อขอใบเสนอราคา
ส่งข้อมูลเบื้องต้นมาที่ info@amtaudit.com หรือโทร 02-821-6928, 080-998-8393 ดูช่องทางทั้งหมดได้ที่หน้า ติดต่อเรา และดูคำถามอื่นได้ที่ คำถามที่พบบ่อย
โดยทีมงาน AMT Audit Group
แหล่งอ้างอิง
- สภาวิชาชีพบัญชี, รายการมาตรฐานการสอบบัญชี ปี 2567 (TSA 700, 701, 705, 706, 570 พร้อมวันถือปฏิบัติและเลขประกาศ): https://acpro-std.tfac.or.th/standard/94/%E0%B8%A1%E0%B8%B2%E0%B8%95%E0%B8%A3%E0%B8%90%E0%B8%B2%E0%B8%99%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%AA%E0%B8%AD%E0%B8%9A%E0%B8%9A%E0%B8%B1%E0%B8%8D%E0%B8%8A%E0%B8%B5-%E0%B8%9B%E0%B8%B5-2567
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 700 (ปรับปรุง) การแสดงความเห็นและการรายงานต่องบการเงิน: https://acpro-std.tfac.or.th/uploads/files/TSA/2562_TSA700(Revised).pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 705 (ปรับปรุง) การแสดงความเห็นแบบที่เปลี่ยนแปลงไปในรายงานของผู้สอบบัญชีรับอนุญาต: https://acpro-std.tfac.or.th/uploads/files/TSA/2562_TSA705(Revised).pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี รหัส 701 การสื่อสารเรื่องสำคัญในการตรวจสอบในรายงานของผู้สอบบัญชีรับอนุญาต (ชุดปี 2567): https://eservice.tfac.or.th/get_file/index.php?file=2567_TSA701.pdf
- สภาวิชาชีพบัญชี, บทแก้ไขเพิ่มเติม เพื่อให้สอดคล้องกับการปรับปรุงมาตรฐานการสอบบัญชี รหัส 600 (ปรับปรุง) (ประกาศสภาวิชาชีพบัญชีที่ 9/2566): https://eservice.tfac.or.th/get_file/index.php?file=2567_ConformingTSA600(Revised).pdf