หน้าแรก › บทความ › ผู้สอบบัญชีนิติบุคคลอาคารชุด: หน้าที่ตาม พ.ร.บ.อาคารชุด และสิ่งที่นิติฯ ต้องเตรียม
บทความ
ผู้สอบบัญชีนิติบุคคลอาคารชุด: หน้าที่ตาม พ.ร.บ.อาคารชุด และสิ่งที่นิติฯ ต้องเตรียม
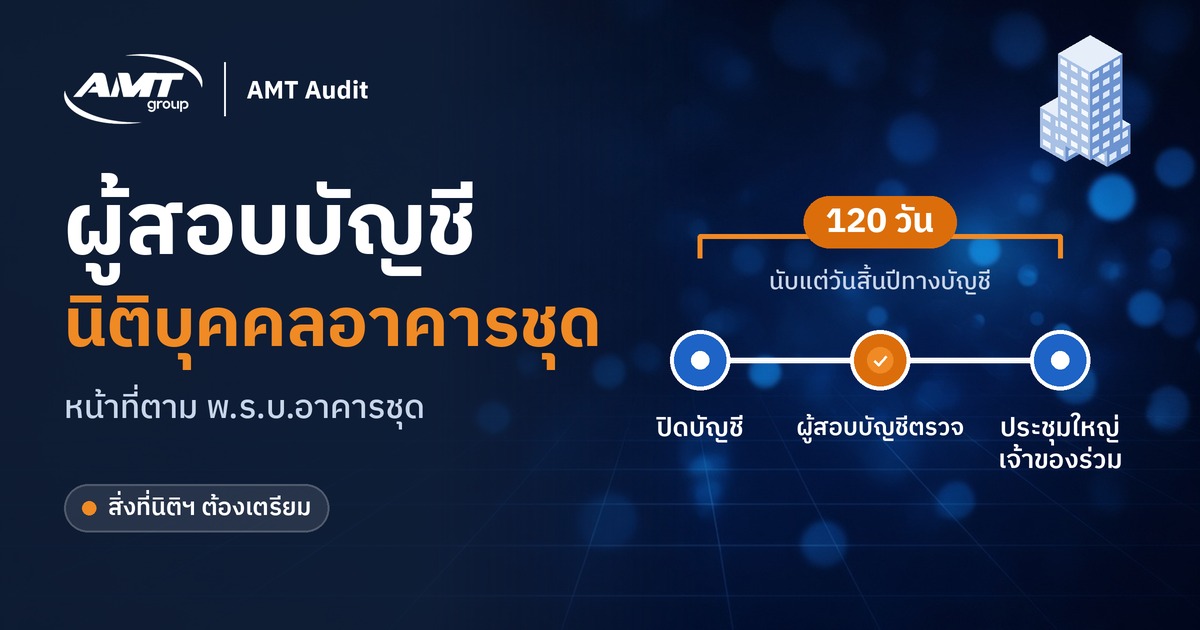
คำตอบสั้น: ผู้สอบบัญชีนิติบุคคลอาคารชุดคือผู้ที่ตรวจสอบงบดุลและบัญชีรายรับรายจ่ายของนิติบุคคลอาคารชุด ตามที่ พ.ร.บ.อาคารชุด พ.ศ. 2522 มาตรา 38/1 กำหนด แล้วนิติฯ ต้องนำงบที่ตรวจแล้วเสนอที่ประชุมใหญ่เจ้าของร่วมอนุมัติภายใน 120 วันนับแต่วันสิ้นปีทางบัญชี ที่ประชุมใหญ่สามัญประจำปีเป็นผู้แต่งตั้งผู้สอบบัญชี (มาตรา 42/1) นิติฯ จึงควรปิดบัญชีให้เสร็จและเตรียมเอกสารให้ครบก่อนถึงกำหนดประชุม
ผู้สอบบัญชีนิติบุคคลอาคารชุดมีหน้าที่อะไรตามกฎหมาย?
หน้าที่หลักคือตรวจสอบงบดุลของนิติบุคคลอาคารชุด แล้วแสดงความเห็นว่างบนั้นถูกต้องตามที่ควรในสาระสำคัญหรือไม่ ตาม TSA 200 (ไทย, สภาวิชาชีพบัญชี) ก่อนที่งบจะเข้าที่ประชุมใหญ่เจ้าของร่วม
พ.ร.บ.อาคารชุด มาตรา 38/1 วางหลักไว้ 3 เรื่อง
- นิติบุคคลอาคารชุดต้องจัดทำงบดุลอย่างน้อยหนึ่งครั้งทุกรอบสิบสองเดือน และให้ถือรอบนั้นเป็นรอบปีทางบัญชี
- งบดุลต้องแสดงสินทรัพย์ หนี้สิน และบัญชีรายรับรายจ่าย
- ต้องจัดให้มีผู้สอบบัญชีตรวจสอบ แล้วเสนอขออนุมัติต่อที่ประชุมใหญ่เจ้าของร่วมภายใน 120 วันนับแต่วันสิ้นปีทางบัญชี
ในทางปฏิบัติ ผู้สอบบัญชีจะวางแผนงานตามความเสี่ยง ตรวจหลักฐานรายรับและรายจ่าย ยืนยันยอดเงินฝากธนาคาร และตรวจลูกหนี้ค่าส่วนกลางกับเงินกองทุน การตรวจทำตามมาตรฐานการสอบบัญชี (TSA) (ไทย, สภาวิชาชีพบัญชี) ผลที่ได้คือรายงานของผู้สอบบัญชีที่แนบไปกับงบดุล เพื่อให้เจ้าของร่วมใช้ประกอบการลงมติ
สิ่งที่ผู้สอบบัญชีไม่ได้ทำคือการบริหารอาคารแทนผู้จัดการหรือคณะกรรมการ และไม่ได้รับรองว่าไม่มีการทุจริตเลย ผู้สอบบัญชีต้องเป็นอิสระจากผู้จัดการ คณะกรรมการ และบริษัทบริหารอาคาร ความเป็นอิสระนี้ทำให้รายงานมีน้ำหนักต่อเจ้าของร่วม
นิติบุคคลอาคารชุดต้องส่งงบให้ผู้สอบบัญชีตรวจและอนุมัติเมื่อไร?
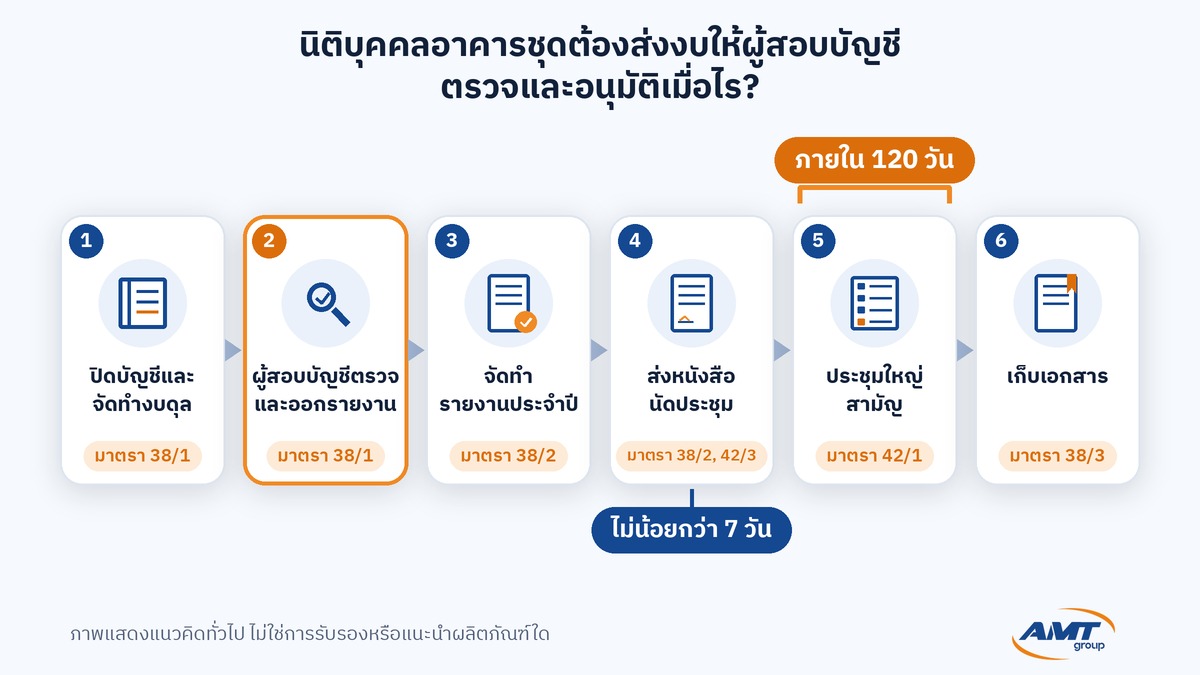
งบดุลที่ตรวจแล้วต้องเข้าที่ประชุมใหญ่เจ้าของร่วมภายใน 120 วันนับแต่วันสิ้นปีทางบัญชี ทั้งตามมาตรา 38/1 และมาตรา 42/1 ดังนั้นการปิดบัญชีและการตรวจสอบต้องเสร็จก่อนวันส่งหนังสือนัดประชุม
ลำดับงานที่ควรวางไว้มีดังนี้
| ลำดับ | งาน | ที่มา |
|---|---|---|
| 1 | นิติบุคคลอาคารชุดปิดบัญชีและจัดทำงบดุล พร้อมบัญชีรายรับรายจ่าย | มาตรา 38/1 |
| 2 | ผู้สอบบัญชีตรวจสอบและออกรายงาน | มาตรา 38/1 |
| 3 | จัดทำรายงานประจำปีแสดงผลการดำเนินงาน | มาตรา 38/2 |
| 4 | ส่งหนังสือนัดประชุม พร้อมสำเนางบดุลและรายงานประจำปี ให้เจ้าของร่วมไม่น้อยกว่า 7 วันก่อนวันประชุม | มาตรา 38/2 และ 42/3 |
| 5 | ประชุมใหญ่สามัญเพื่ออนุมัติงบดุล พิจารณารายงานประจำปี และแต่งตั้งผู้สอบบัญชี ภายใน 120 วัน | มาตรา 42/1 |
| 6 | เก็บรายงานประจำปี งบดุล และข้อบังคับไว้ที่สำนักงานนิติฯ ไม่น้อยกว่า 10 ปีนับแต่วันที่ที่ประชุมอนุมัติ | มาตรา 38/3 |
ระยะเวลาที่ผู้สอบบัญชีใช้ตรวจขึ้นกับความพร้อมของเอกสารและขนาดของอาคาร นิติฯ จึงควรนัดผู้สอบบัญชีตั้งแต่ต้นปีบัญชี ไม่ควรรอจนใกล้วันประชุม
ใครแต่งตั้งผู้สอบบัญชีนิติบุคคลอาคารชุด และต้องเป็น CPA หรือไม่?
ที่ประชุมใหญ่สามัญประจำปีเป็นผู้แต่งตั้งผู้สอบบัญชี ตามมาตรา 42/1 (3) ส่วนคณะกรรมการเป็นผู้จัดให้มีการประชุมใหญ่สามัญประจำปีดังกล่าว (มาตรา 42/1)
เพราะ พ.ร.บ.อาคารชุด พ.ศ. 2522 มาตรา 38/1 กำหนดให้จัดให้มีผู้สอบบัญชีตรวจสอบงบดุล ผู้ที่ลงลายมือชื่อแสดงความเห็นในรายงานจึงต้องเป็นผู้สอบบัญชีรับอนุญาต (CPA) ที่มีใบอนุญาต CPA ที่ยังมีผล ตาม พ.ร.บ.วิชาชีพบัญชี พ.ศ. 2547 มาตรา 37 ประกอบมาตรา 38 และมาตรา 41 การฝ่าฝืนมาตรา 37 มีโทษตามมาตรา 67
ผู้สอบบัญชีควรเป็นอิสระจากนิติบุคคลอาคารชุด และควรตรวจข้อบังคับของนิติฯ ด้วยว่ากำหนดคุณสมบัติไว้เพิ่มเติมหรือไม่
ก่อนเสนอชื่อ ควรตรวจ 3 เรื่อง
- สถานะใบอนุญาต CPA ตรวจได้ที่ระบบตรวจสอบสถานะของสภาวิชาชีพบัญชี
- ความเป็นอิสระ ผู้สอบบัญชีไม่ควรเป็นกรรมการ ผู้จัดการ เจ้าของร่วมที่มีส่วนได้เสียโดยตรง หรือผู้ที่ทำบัญชีให้นิติฯ เอง
- ประสบการณ์กับงานนิติบุคคลอาคารชุด เช่น เงินกองทุน ค่าส่วนกลางค้างชำระ และรายได้จากทรัพย์ส่วนกลาง
นิติบุคคลอาคารชุดต้องเตรียมเอกสารอะไรให้ผู้สอบบัญชี?
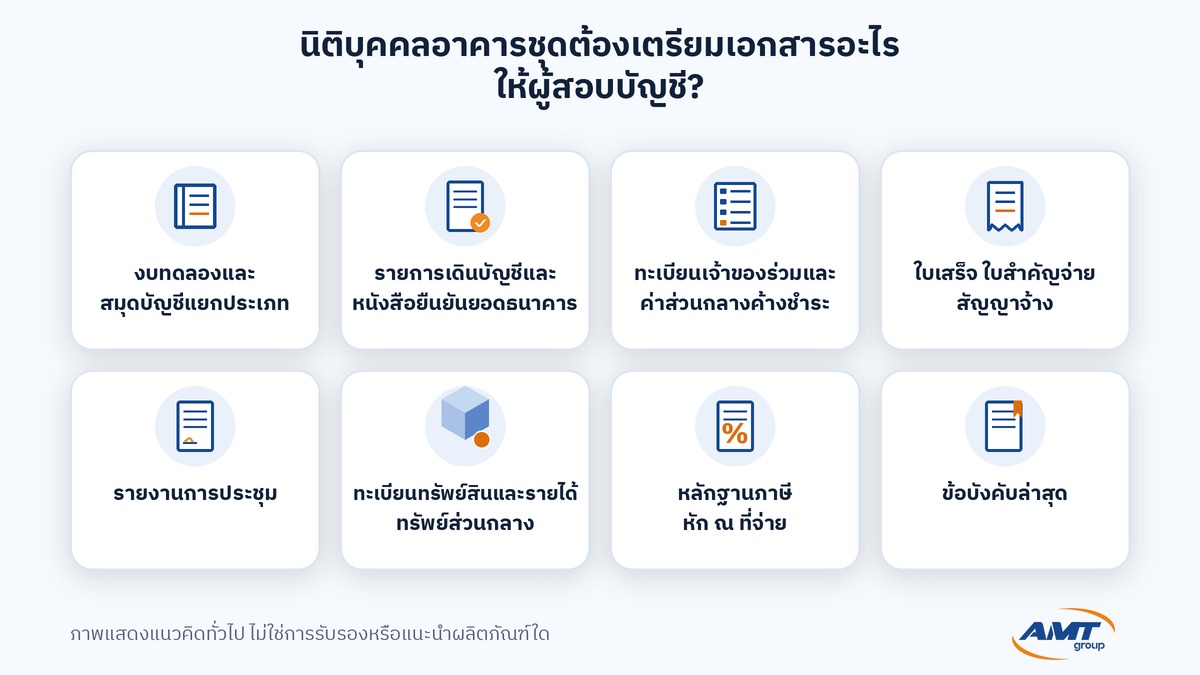
เอกสารที่ผู้สอบบัญชีขอเกือบทุกงานคือ งบทดลอง สมุดบัญชี หลักฐานรับจ่าย รายการเดินบัญชีธนาคาร และทะเบียนค่าส่วนกลาง ยิ่งเตรียมครบ งานตรวจก็ยิ่งเดินได้เร็ว
รายการตรวจสอบเบื้องต้น (checklist)
- งบทดลองและสมุดบัญชีแยกประเภทสิ้นปี
- รายการเดินบัญชีและหนังสือยืนยันยอดจากธนาคารทุกบัญชี รวมถึงบัญชีเงินกองทุน
- ทะเบียนเจ้าของร่วม ตารางอัตราค่าส่วนกลาง และรายงานค่าส่วนกลางค้างชำระแยกตามห้องชุดและอายุหนี้
- ใบเสร็จรับเงิน ใบสำคัญจ่าย ใบแจ้งหนี้ และสัญญาจ้างบริการ เช่น รักษาความปลอดภัย ทำความสะอาด และบริษัทบริหารอาคาร
- รายงานการประชุมใหญ่และการประชุมคณะกรรมการ โดยเฉพาะมติที่อนุมัติงบประมาณหรือการใช้เงินกองทุน
- ทะเบียนทรัพย์สินที่นิติฯ ซื้อ และหลักฐานรายได้จากทรัพย์ส่วนกลาง เช่น ค่าเช่าพื้นที่หรือค่าจอดรถ
- หลักฐานภาษีหัก ณ ที่จ่ายและแบบที่ยื่นต่อกรมสรรพากร (ถ้ามี)
- ข้อบังคับนิติบุคคลอาคารชุดฉบับล่าสุด
การบันทึกบัญชีของนิติบุคคลอาคารชุดมีประเด็นเฉพาะ เช่น การบันทึกตามเกณฑ์เงินสดหรือเกณฑ์คงค้าง สภาวิชาชีพบัญชีเคยตอบเรื่องนี้ไว้ (เม.ย. 2559) ในเอกสารถาม-ตอบด้านมาตรฐานการรายงานทางการเงิน โดยตัวบทไม่กำหนดมาตรฐานบัญชี คณะกรรมการเลือก (ตาม Q&A สภาวิชาชีพบัญชี เม.ย. 2559)
ผู้สอบบัญชีมักพบประเด็นอะไรในงบนิติบุคคลอาคารชุด?
ประเด็นที่พบบ่อยมักเป็นเรื่องเงินสดและค่าส่วนกลาง ไม่ใช่เรื่องซับซ้อนทางบัญชี นิติฯ ป้องกันได้ด้วยการควบคุมภายในพื้นฐาน
- ค่าส่วนกลางค้างชำระไม่ตรงกับทะเบียน ยอดในบัญชีกับรายงานรายห้องไม่เท่ากัน หรือไม่มีการพิจารณาหนี้ที่เก็บไม่ได้
- เงินกองทุนปนกับเงินสำหรับค่าใช้จ่าย ทำให้แยกไม่ได้ว่าใช้เงินกองทุนตามมติที่ประชุมหรือไม่
- รายจ่ายไม่มีหลักฐานหรือไม่มีผู้อนุมัติ โดยเฉพาะเงินสดย่อยและงานซ่อมแซม
- รายได้จากทรัพย์ส่วนกลางบันทึกไม่ครบ เช่น ค่าเช่าพื้นที่หรือรายได้ที่รับเป็นเงินสด
- ไม่มีการกระทบยอดธนาคารรายเดือน ทำให้พบรายการผิดปกติช้า
ถ้าผู้สอบบัญชีหาหลักฐานไม่ได้มากพอ ความเห็นในรายงานอาจเป็นแบบมีเงื่อนไขหรือไม่แสดงความเห็น ซึ่งเจ้าของร่วมจะเห็นในวันประชุม การเตรียมเอกสารล่วงหน้าจึงช่วยลดความเสี่ยงนี้ได้ แต่ผู้สอบบัญชีไม่สามารถรับประกันล่วงหน้าว่าจะได้ความเห็นแบบใด
AMT ช่วยได้อย่างไร?
บริษัท สำนักงาน เอ.เอ็ม.ที. ออดิท กรุ๊ป จำกัด (AMT Audit Group) รับตรวจสอบงบการเงินของนิติบุคคลอาคารชุดและหมู่บ้านจัดสรร โดยผู้สอบบัญชีรับอนุญาต พร้อมระบุชื่อและเลขทะเบียนผู้สอบบัญชีที่ลงนามในรายงาน
- ตรวจสอบงบดุลและบัญชีรายรับรายจ่ายตามมาตรฐานการสอบบัญชี (TSA) (ไทย, สภาวิชาชีพบัญชี) ดูรายละเอียดที่ บริการตรวจสอบงบการเงินนิติบุคคลอาคารชุด/หมู่บ้านจัดสรร
- แจ้งรายการเอกสารที่ต้องใช้ตั้งแต่เริ่มงาน เพื่อให้นิติฯ วางแผนก่อนวันประชุมใหญ่
- สรุปข้อสังเกตด้านการควบคุมภายในที่พบระหว่างตรวจ ให้คณะกรรมการใช้ปรับปรุงงานปีถัดไป
- ดูรายชื่อผู้สอบบัญชีได้ที่ หน้าทีมงาน
คำถามที่พบบ่อย (FAQ)
นิติบุคคลอาคารชุดที่เพิ่งจดทะเบียนต้องตรวจงบปีแรกด้วยหรือไม่?
ต้องทำ เพราะมาตรา 38/1 ให้จัดทำงบดุลอย่างน้อยหนึ่งครั้งทุกรอบสิบสองเดือนและให้ผู้สอบบัญชีตรวจสอบ โดยไม่ได้ยกเว้นปีแรก ส่วนการประชุมใหญ่ครั้งแรกภายใน 6 เดือนตามมาตรา 42 เป็นการประชุมเพื่อแต่งตั้งคณะกรรมการและเห็นชอบข้อบังคับ ไม่ใช่การอนุมัติงบ
เปลี่ยนผู้สอบบัญชีทุกปีได้หรือไม่?
ได้ เพราะที่ประชุมใหญ่สามัญแต่งตั้งผู้สอบบัญชีทุกปีตามมาตรา 42/1 ผู้สอบบัญชีรายใหม่อาจขอข้อมูลงบปีก่อนเพื่อใช้ตรวจยอดยกมา
เจ้าของร่วมขอดูงบดุลได้ที่ไหน?
นิติฯ ต้องเก็บรายงานประจำปี งบดุล และข้อบังคับไว้ที่สำนักงานนิติฯ ให้เจ้าของร่วมหรือพนักงานเจ้าหน้าที่ตรวจดูได้ ตามมาตรา 38/3
ติดต่อขอใบเสนอราคา
ส่งข้อมูลเบื้องต้น เช่น จำนวนห้องชุด รอบปีบัญชี และงบปีล่าสุด มาที่ info@amtaudit.com หรือโทร 02-821-6928, 080-998-8393 ดูช่องทางทั้งหมดได้ที่ หน้าติดต่อเรา และคำถามอื่นที่ คำถามที่พบบ่อย
โดยทีมงาน AMT Audit Group
แหล่งอ้างอิง
- กรมที่ดิน, พระราชบัญญัติอาคารชุด พ.ศ. 2522 (ฉบับรวมแก้ไขเพิ่มเติม): https://www.dol.go.th/media/716929789247754240/migration/2025/10/6Wp3Tk7hgK5HdDRuvYXGcNsi.pdf
- กรมที่ดิน, ถาม-ตอบ Q2605-000011 กรรมการนิติหมดวาระแล้ว สามารถจัดประชุมใหญ่สามัญได้หรือไม่ (7 พ.ค. 2569): https://www.dol.go.th/question-answer/Q2605-000011
- สภาวิชาชีพบัญชี, ถาม-ตอบด้านมาตรฐานการรายงานทางการเงิน เรื่องนิติบุคคลอาคารชุด: https://acpro-std.tfac.or.th/uploads/files/11_Q%26A_Condominium%20Juristic%20Person.pdf
- สภาวิชาชีพบัญชี, ระบบตรวจสอบสถานะผู้สอบบัญชีรับอนุญาต: https://info.tfac.or.th/status/cpa
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี (TSA): https://acpro-std.tfac.or.th/standard/56