หน้าแรก › บทความ › บริษัทเปิดใหม่ ปิดงบปีแรกและตรวจสอบบัญชีอย่างไร ต้องเตรียมอะไรบ้าง
บทความ
บริษัทเปิดใหม่ ปิดงบปีแรกและตรวจสอบบัญชีอย่างไร ต้องเตรียมอะไรบ้าง
คำตอบสั้น: การปิดงบบริษัทเปิดใหม่เริ่มนับจากวันที่จดทะเบียนบริษัท ต้องปิดบัญชีครั้งแรกภายใน 12 เดือน จากนั้นให้ผู้สอบบัญชีรับอนุญาต (CPA) ตรวจสอบและแสดงความเห็นต่องบการเงิน แล้วยื่นงบต่อกรมพัฒนาธุรกิจการค้าและยื่น ภ.ง.ด.50 ต่อกรมสรรพากรตามกำหนด แม้ปีแรกจะยังไม่มีรายได้หรือขาดทุนก็ต้องทำครบทุกขั้นตอน สิ่งที่ช่วยให้ปีแรกราบรื่นที่สุดคือการเก็บเอกสารให้ครบตั้งแต่วันแรกที่จดทะเบียน
ปิดงบบริษัทเปิดใหม่ต้องเริ่มนับจากวันไหน และรอบบัญชีแรกยาวได้แค่ไหน?
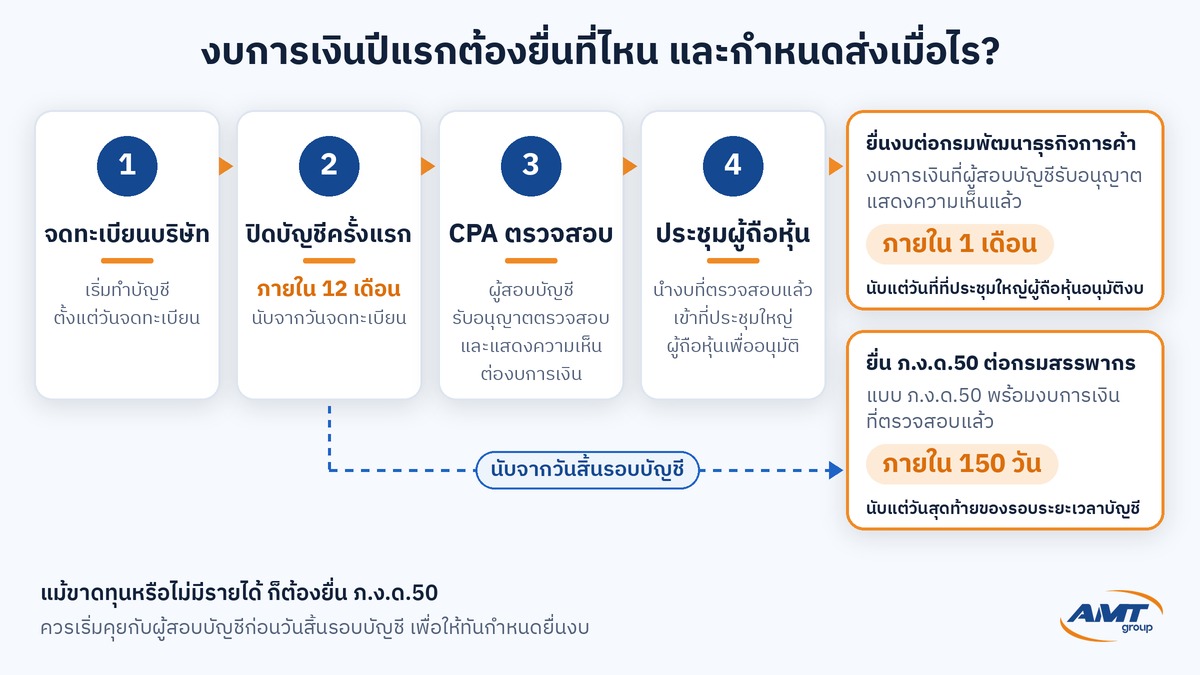
บริษัทจำกัดเริ่มมีหน้าที่ทำบัญชีตั้งแต่วันที่จดทะเบียนเป็นนิติบุคคล และต้องปิดบัญชีครั้งแรกภายใน 12 เดือนนับจากวันนั้น ส่วนรอบระยะเวลาบัญชีแรกจะสั้นกว่า 12 เดือนก็ได้
- วันเริ่มทำบัญชี: พ.ร.บ.การบัญชี พ.ศ. 2543 มาตรา 9 (1) กำหนดให้ห้างหุ้นส่วนและบริษัทเริ่มทำบัญชีตั้งแต่วันที่ได้จดทะเบียนเป็นนิติบุคคล
- ปิดบัญชีครั้งแรก: มาตรา 10 กำหนดให้ปิดบัญชีครั้งแรกภายใน 12 เดือนนับแต่วันเริ่มทำบัญชี และหลังจากนั้นปิดทุกรอบ 12 เดือน ถ้าต้องการเปลี่ยนรอบปีบัญชีภายหลัง ต้องได้รับอนุญาตก่อน
- ด้านภาษี: ประมวลรัษฎากร มาตรา 65 (ก) เปิดช่องให้บริษัทที่เริ่มตั้งใหม่ถือวันเริ่มตั้งถึงวันใดวันหนึ่งเป็นรอบระยะเวลาบัญชีแรกได้ จึงอาจสั้นกว่า 12 เดือน แต่รอบถัดไปต้องเป็น 12 เดือนตามปกติ
ตัวอย่างสมมติ: บริษัทจดทะเบียนวันที่ 1 สิงหาคม หากเลือกวันสิ้นรอบบัญชีเป็น 31 ธันวาคม งบการเงินปีแรกจะครอบคลุม 1 สิงหาคม ถึง 31 ธันวาคม (5 เดือน) และรอบถัดไปคือ 1 มกราคม ถึง 31 ธันวาคม การเลือกวันสิ้นรอบบัญชีควรตัดสินใจตั้งแต่ต้น เพราะเปลี่ยนภายหลังต้องขออนุญาตทั้งด้านบัญชีและภาษี
บริษัทเปิดใหม่ต้องให้ผู้สอบบัญชีรับอนุญาตตรวจงบตั้งแต่ปีแรกเลยไหม?
ต้อง บริษัทจำกัดทุกแห่งต้องให้ผู้สอบบัญชีรับอนุญาต (CPA) ตรวจสอบและแสดงความเห็นต่องบการเงินตั้งแต่งบการเงินปีแรก ไม่มีข้อยกเว้นสำหรับบริษัทที่ยังไม่มีรายได้
- พ.ร.บ.การบัญชี พ.ศ. 2543 มาตรา 11 วรรคสี่ กำหนดให้งบการเงินต้องผ่านการตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชีรับอนุญาต ข้อยกเว้นในมาตรานี้มีเฉพาะห้างหุ้นส่วนจดทะเบียนขนาดเล็กตามที่กฎกระทรวงกำหนด ไม่รวมบริษัทจำกัด
- ประมวลรัษฎากร มาตรา 69 กำหนดให้ยื่นแบบแสดงรายการภาษีพร้อมงบการเงินที่ผ่านการตรวจสอบและรับรองแล้ว
- ถ้างบการเงินไม่ผ่านการตรวจสอบของผู้สอบบัญชีรับอนุญาต บริษัทมีความผิดและมีโทษปรับเป็นพินัยตาม พ.ร.บ.การบัญชี
ผู้สอบบัญชีปฏิบัติงานตามมาตรฐานการสอบบัญชี (TSA) ของไทยซึ่งออกโดยสภาวิชาชีพบัญชี ในงานปีแรก ผู้สอบบัญชีจะตกลงเงื่อนไขงานเป็นลายลักษณ์อักษรกับผู้บริหารก่อนเริ่มงาน (TSA 210 ของไทย) และเนื่องจากบริษัทเพิ่งตั้ง จึงไม่มีงบปีก่อนที่ต้องตรวจย้อน แต่ผู้สอบบัญชีจะตรวจรายการตั้งต้น เช่น เงินทุนที่ผู้ถือหุ้นนำมาชำระ และค่าใช้จ่ายก่อนและระหว่างการจดทะเบียน
ตรวจสอบได้ว่าผู้สอบบัญชีที่จะจ้างเป็น CPA ที่ยังมีสถานะถูกต้อง ผ่านระบบตรวจสถานะของสภาวิชาชีพบัญชี
งบการเงินปีแรกต้องยื่นที่ไหน และกำหนดส่งเมื่อไร?
งบการเงินปีแรกต้องยื่น 2 หน่วยงาน คือกรมพัฒนาธุรกิจการค้า และกรมสรรพากร (พร้อมแบบ ภ.ง.ด.50) โดยแต่ละหน่วยงานมีกำหนดเวลาของตัวเอง
| หน่วยงาน | สิ่งที่ยื่น | กำหนดเวลา | ที่มา |
|---|---|---|---|
| กรมพัฒนาธุรกิจการค้า | งบการเงินที่ผู้สอบบัญชีรับอนุญาตแสดงความเห็นแล้ว | ภายใน 1 เดือนนับแต่วันที่ที่ประชุมใหญ่ผู้ถือหุ้นอนุมัติงบ | พ.ร.บ.การบัญชี 2543 ม.11 |
| กรมสรรพากร | แบบ ภ.ง.ด.50 พร้อมงบการเงินที่ตรวจสอบแล้ว | ภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี | ประมวลรัษฎากร ม.69 |
ข้อควรระวังสำหรับบริษัทเปิดใหม่
- ขาดทุนหรือไม่มีรายได้ก็ต้องยื่น: กรมสรรพากรระบุว่าแม้ขาดทุนสุทธิหรือไม่มีรายได้ก็ต้องยื่น ภ.ง.ด.50
- ต้องประชุมผู้ถือหุ้นก่อนยื่นงบต่อกรมพัฒนาธุรกิจการค้า: บริษัทจำกัดต้องนำงบที่ตรวจสอบแล้วเข้าที่ประชุมใหญ่ผู้ถือหุ้นเพื่ออนุมัติ และแต่งตั้งผู้สอบบัญชีตามประมวลกฎหมายแพ่งและพาณิชย์
- วางแผนย้อนจากวันครบกำหนด: ผู้สอบบัญชีต้องมีเวลาตรวจ และต้องจัดประชุมผู้ถือหุ้นหลังได้รายงาน ควรเริ่มคุยกับผู้สอบบัญชีก่อนวันสิ้นรอบบัญชี ระยะเวลาตรวจขึ้นกับความพร้อมของเอกสารและขนาดกิจการ
หากยื่นงบไม่ทันหรือไม่ยื่น มีโทษปรับเป็นพินัยตาม พ.ร.บ.การบัญชี และอาจมีเบี้ยปรับและเงินเพิ่มด้านภาษีตามประมวลรัษฎากร
ปิดงบบริษัทเปิดใหม่ ต้องเตรียมเอกสารอะไรให้ผู้สอบบัญชีบ้าง?
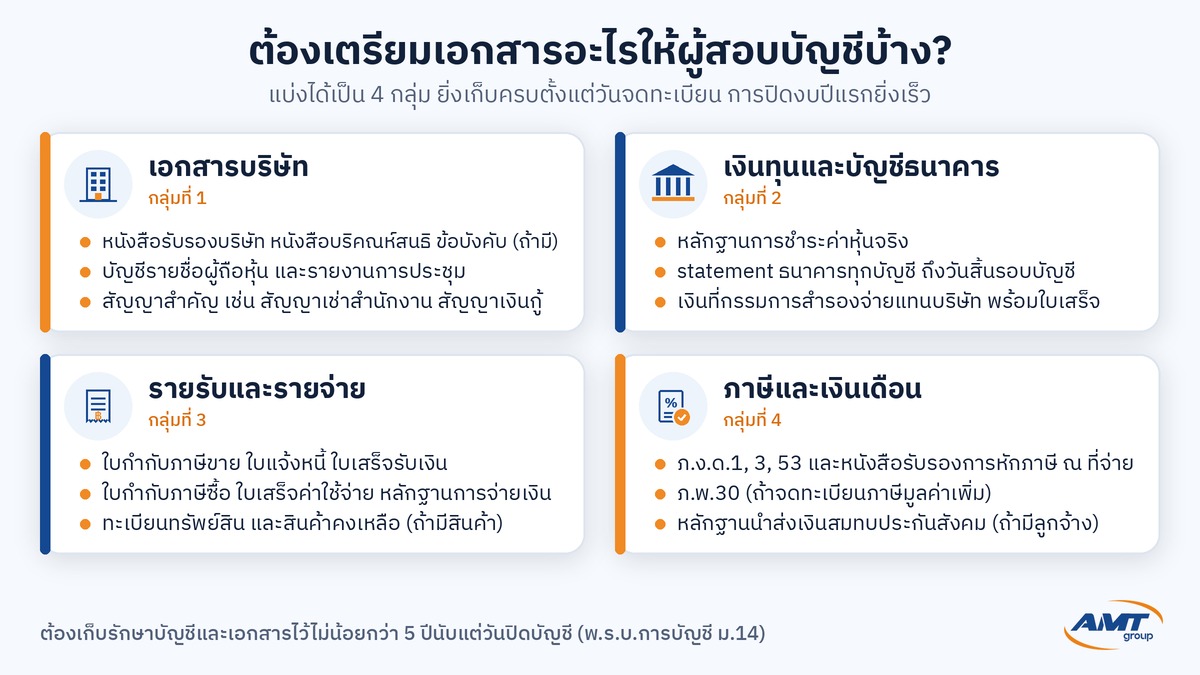
เอกสารที่ควรเตรียมแบ่งได้เป็น 4 กลุ่ม คือเอกสารบริษัท เอกสารเงินทุนและบัญชีธนาคาร เอกสารรายรับรายจ่าย และเอกสารภาษี ยิ่งเก็บครบตั้งแต่วันจดทะเบียน การปิดงบปีแรกยิ่งเร็วและมีประเด็นน้อย
1. เอกสารบริษัท
- หนังสือรับรองบริษัท หนังสือบริคณห์สนธิ ข้อบังคับ (ถ้ามี) และบัญชีรายชื่อผู้ถือหุ้น
- รายงานการประชุมตั้งบริษัท และรายงานการประชุมกรรมการที่เกี่ยวกับเรื่องสำคัญ เช่น การลงทุนหรือกู้ยืม
- สัญญาสำคัญ เช่น สัญญาเช่าสำนักงาน สัญญาซื้อขาย สัญญาเงินกู้จากกรรมการหรือผู้ถือหุ้น
2. เงินทุนและบัญชีธนาคาร
- หลักฐานการชำระค่าหุ้นจริง เช่น รายการโอนเงินเข้าบัญชีบริษัท
- สมุดบัญชีหรือ statement ธนาคารทุกบัญชีตั้งแต่วันเปิดบัญชีถึงวันสิ้นรอบบัญชี
- รายละเอียดเงินที่กรรมการสำรองจ่ายแทนบริษัท พร้อมใบเสร็จ
3. รายรับและรายจ่าย
- ใบกำกับภาษีขาย ใบแจ้งหนี้ ใบเสร็จรับเงิน และสัญญาที่เกี่ยวกับรายได้
- ใบกำกับภาษีซื้อ ใบเสร็จค่าใช้จ่าย และหลักฐานการจ่ายเงิน
- ทะเบียนทรัพย์สิน เช่น คอมพิวเตอร์ เฟอร์นิเจอร์ ยานพาหนะ พร้อมใบเสร็จ
- รายการสินค้าคงเหลือ ณ วันสิ้นรอบบัญชี (ถ้ามีสินค้า)
4. เอกสารภาษีและเงินเดือน
- แบบหัก ณ ที่จ่าย (ภ.ง.ด.1, 3, 53) และหนังสือรับรองการหักภาษี ณ ที่จ่าย
- แบบ ภ.พ.30 (ถ้าจดทะเบียนภาษีมูลค่าเพิ่ม)
- หลักฐานนำส่งเงินสมทบประกันสังคม (ถ้ามีลูกจ้าง)
ตามกฎหมาย บริษัทต้องส่งมอบเอกสารประกอบการลงบัญชีให้ผู้ทำบัญชีอย่างถูกต้องครบถ้วน (ม.12) และต้องเก็บรักษาบัญชีและเอกสารไว้ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี (ม.14)
ปีแรกของบริษัทเปิดใหม่มักพลาดเรื่องอะไรบ้าง?
ปัญหาที่พบบ่อยในการปิดงบปีแรกมักไม่ใช่เรื่องตัวเลขซับซ้อน แต่เป็นเรื่องเอกสารไม่ครบและการแยกเงินบริษัทกับเงินส่วนตัวไม่ชัด
- ยังไม่มีผู้ทำบัญชีตั้งแต่ต้น: พ.ร.บ.การบัญชี ม.19 กำหนดให้บริษัทต้องจัดให้มีผู้ทำบัญชีที่มีคุณสมบัติตามที่กำหนด และผู้ทำบัญชีต้องบันทึกบัญชีตามมาตรฐานการบัญชีโดยมีเอกสารประกอบครบถ้วน (ม.20)
- ใช้บัญชีธนาคารส่วนตัวรับจ่ายเงินบริษัท: ทำให้ผู้สอบบัญชีตรวจที่มาของรายการได้ยาก และอาจกระทบความเห็นในรายงาน
- ทุนจดทะเบียนกับทุนที่ชำระจริงไม่ตรงกัน: ต้องมีหลักฐานว่าผู้ถือหุ้นชำระค่าหุ้นแล้วเท่าไร
- ค่าใช้จ่ายไม่มีใบกำกับภาษีหรือใบเสร็จในนามบริษัท: กระทบทั้งการบันทึกบัญชีและการคำนวณภาษี
- เลือกมาตรฐานการบัญชีไม่ตรงกับประเภทกิจการ: บริษัทจำกัดที่ไม่ใช่กิจการที่มีส่วนได้เสียสาธารณะส่วนใหญ่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs ของไทย ออกโดยสภาวิชาชีพบัญชี) ควรตกลงกับผู้ทำบัญชีตั้งแต่ปีแรก
สิ่งเหล่านี้แก้ได้ง่ายถ้าเริ่มตั้งแต่วันจดทะเบียน แต่แก้ย้อนหลังตอนใกล้ครบกำหนดยื่นงบจะใช้เวลามากกว่า
AMT ช่วยได้อย่างไร?
บริษัท สำนักงาน เอ.เอ็ม.ที. ออดิท กรุ๊ป จำกัด (AMT Audit Group) ให้บริการตรวจสอบงบการเงินของบริษัทจำกัด รวมถึงบริษัทที่ปิดงบปีแรก
- ตรวจสอบและแสดงความเห็นต่องบการเงินโดยผู้สอบบัญชีรับอนุญาต ดูรายละเอียดที่หน้า ตรวจสอบงบการเงิน
- แจ้งชื่อผู้สอบบัญชีและเลขทะเบียน CPA ให้ลูกค้าทราบทุกงาน ดูรายชื่อได้ที่หน้า ทีมงาน
- แจ้งรายการเอกสารที่ต้องเตรียมตั้งแต่ก่อนเริ่มงาน เพื่อวางแผนให้ทันกำหนดยื่นงบ
- ดูคำถามอื่นเพิ่มเติมได้ที่หน้า คำถามที่พบบ่อย
คำถามที่พบบ่อย (FAQ)
บริษัทเปิดใหม่ที่ยังไม่มีรายได้เลย ต้องจ้างผู้สอบบัญชีไหม?
ต้อง บริษัทจำกัดต้องให้ผู้สอบบัญชีรับอนุญาตตรวจงบการเงินทุกปี และกรมสรรพากรกำหนดให้ยื่น ภ.ง.ด.50 แม้ไม่มีรายได้หรือขาดทุน
รอบบัญชีแรกเลือกวันสิ้นรอบเองได้ไหม?
ได้ บริษัทเริ่มตั้งใหม่เลือกวันสิ้นรอบบัญชีแรกได้ ตราบใดที่ปิดบัญชีครั้งแรกภายใน 12 เดือนนับจากวันจดทะเบียน หลังจากนั้นเปลี่ยนได้เมื่อได้รับอนุญาตเท่านั้น
ควรติดต่อผู้สอบบัญชีเมื่อไร?
ควรติดต่อก่อนวันสิ้นรอบบัญชี เพื่อให้มีเวลาเตรียมเอกสาร ตรวจสอบ และจัดประชุมผู้ถือหุ้นก่อนครบกำหนดยื่นงบ
ผู้ทำบัญชีกับผู้สอบบัญชีเป็นคนเดียวกันได้ไหม?
ไม่ได้ ผู้สอบบัญชีต้องเป็นอิสระจากงานที่ตัวเองตรวจ จึงไม่สามารถรับผิดชอบการทำบัญชีของบริษัทที่ตนตรวจสอบได้ ประมวลจรรยาบรรณของสภาวิชาชีพบัญชีเปิดให้สำนักงานสอบบัญชีช่วยงานบัญชีได้เฉพาะงานประจำที่บริษัทเป็นผู้ตัดสินใจเองและมีมาตรการป้องกัน
ต้องเก็บเอกสารปีแรกไว้นานแค่ไหน?
อย่างน้อย 5 ปีนับแต่วันปิดบัญชีตาม พ.ร.บ.การบัญชี มาตรา 14
ติดต่อขอใบเสนอราคา
ส่งข้อมูลเบื้องต้นของบริษัท เช่น วันจดทะเบียน วันสิ้นรอบบัญชี และประเภทธุรกิจ มาที่ info@amtaudit.com หรือโทร 02-821-6928, 080-998-8393 ดูช่องทางทั้งหมดได้ที่หน้า ติดต่อเรา
โดยทีมงาน AMT Audit Group
แหล่งอ้างอิง
- กรมพัฒนาธุรกิจการค้า, พระราชบัญญัติการบัญชี พ.ศ. 2543: https://www.dbd.go.th/law/410
- กรมสรรพากร, ประมวลรัษฎากร หมวด 3 ภาษีเงินได้ มาตรา 65–76: https://www.rd.go.th/5939.html
- กรมสรรพากร, รอบระยะเวลาบัญชี: https://www.rd.go.th/830.html
- กรมสรรพากร, การคำนวณภาษีเงินได้นิติบุคคลสำหรับรอบระยะเวลาบัญชี (ภ.ง.ด.50): https://www.rd.go.th/fileadmin/user_upload/SMEs/infographic/6.Cit_360.pdf
- สภาวิชาชีพบัญชี, มาตรฐานการสอบบัญชี (TSA): https://acpro-std.tfac.or.th/standard/56/มาตรฐานการสอบบัญชี-TSA
- สภาวิชาชีพบัญชี, ตรวจสอบสถานะผู้สอบบัญชีรับอนุญาต: https://info.tfac.or.th/status/cpa
- สภาวิชาชีพบัญชี, ประมวลจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี: https://acpro-std.tfac.or.th/standard/121