คำตอบสั้น
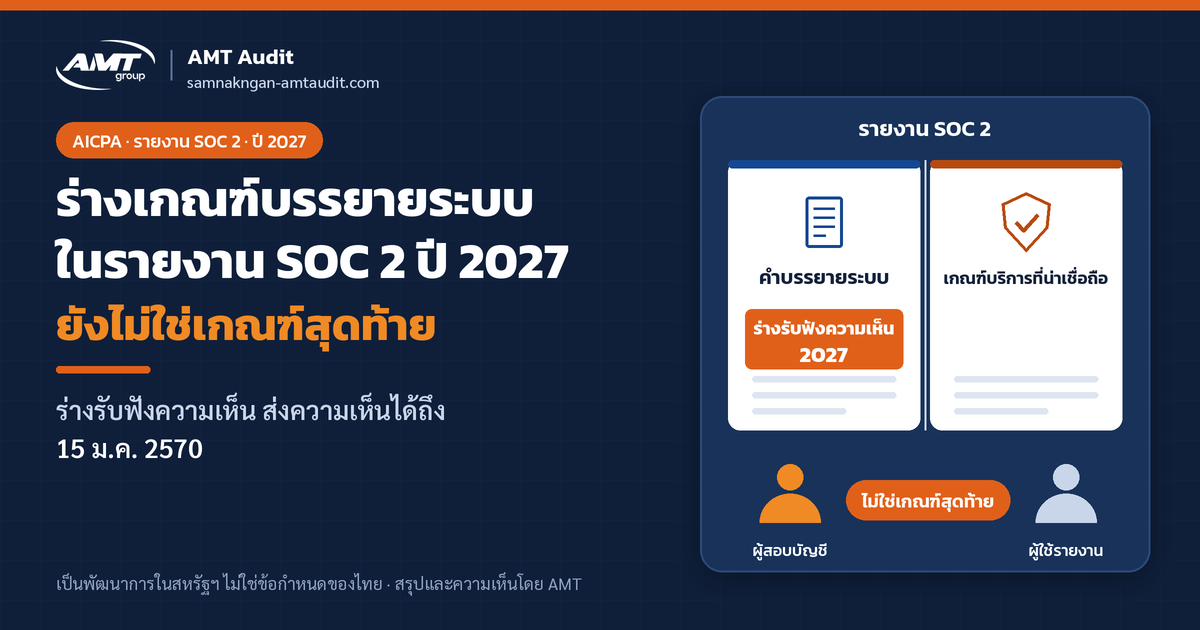
เมื่อ 17 พ.ย. 2026 สถาบันผู้สอบบัญชีรับอนุญาตแห่งสหรัฐอเมริกา (AICPA) เปิดรับฟังความเห็นต่อร่างปรับปรุงเกณฑ์ที่ใช้บรรยายระบบสารสนเทศขององค์กรผู้ให้บริการในรายงาน SOC 2 ชื่อร่างคือ 2027 Description Criteria for a Description of a Service Organization’s System in a SOC 2 Report กำหนดส่งความเห็นถึงวันที่ 15 ม.ค. 2027 (15 ม.ค. 2570 ตามปฏิทินไทย ต้นทางไม่ระบุเขตเวลา)
เอกสารนี้ยังเป็นร่างเพื่อรับฟังความเห็น (exposure draft) ไม่ใช่เกณฑ์ฉบับสุดท้าย และเป็นพัฒนาการของหน่วยงานในสหรัฐฯ ไม่ใช่กฎหมายหรือมาตรฐานที่บังคับใช้ในประเทศไทย เกณฑ์บรรยายระบบมีไว้ให้ฝ่ายบริหารขององค์กรผู้ให้บริการเขียนคำอธิบายระบบที่อยู่ในขอบเขตของรายงาน และให้ผู้สอบบัญชีใช้ประเมินว่าคำอธิบายนั้นเหมาะสมหรือไม่ ไม่ใช่เกณฑ์ที่ใช้ประเมินการควบคุมโดยตรง
SOC 2 และเกณฑ์บรรยายระบบคืออะไร
รายงาน SOC 2 เป็นงานให้ความเชื่อมั่นที่ผู้สอบบัญชีรับอนุญาตซึ่งเป็นอิสระทำตามมาตรฐานการให้ความเชื่อมั่นของ AICPA (AICPA Attestation Standards) เพื่อให้ข้อมูลเกี่ยวกับการควบคุมที่องค์กรผู้ให้บริการ เช่น ผู้ให้บริการคลาวด์ ซอฟต์แวร์ หรือการประมวลผลข้อมูล โดยครอบคลุมประเด็นที่เกี่ยวข้องกับความมั่นคงปลอดภัย ความพร้อมใช้ ความครบถ้วนของการประมวลผล ความลับ และความเป็นส่วนตัว
ในรายงานชุดนี้มีอย่างน้อยสองส่วนที่ควรแยกให้ชัด
- คำบรรยายระบบ คือคำอธิบายของฝ่ายบริหารว่ามีระบบอะไร ให้บริการอะไร ข้อมูลไหลอย่างไร และอะไรอยู่ในขอบเขตของรายงาน เกณฑ์บรรยายระบบ (description criteria) รวมทั้งแนวทางปฏิบัติที่เกี่ยวเนื่อง เป็นกรอบที่ฝ่ายบริหารใช้จัดทำคำบรรยายนี้ เพื่อให้กิจการผู้ใช้บริการ คู่ค้า และผู้ใช้รายงานตามที่ตั้งใจ เข้าใจระบบนั้น จากนั้นผู้สอบบัญชีใช้เกณฑ์ชุดเดียวกันประเมินคำบรรยายของฝ่ายบริหาร
- เกณฑ์บริการที่น่าเชื่อถือ (Trust Services Criteria) เป็นเกณฑ์อีกชุดที่ใช้พิจารณาระดับการควบคุมในหัวข้อข้างต้น ทั้งสองชุดเกี่ยวข้องกัน แต่ไม่ใช่เอกสารเดียวกัน
ผู้อ่านในไทยที่อาศัยรายงาน SOC 2 จากผู้ให้บริการต่างประเทศ จึงควรดูทั้งว่าผู้สอบบัญชีแสดงความเห็นต่อการควบคุมอย่างไร และคำบรรยายระบบอธิบายขอบเขต เทคโนโลยี และความรับผิดชอบของแต่ละฝ่ายชัดพอหรือไม่
AICPA ประกาศอะไร
ตามข่าว Journal of Accountancy และแถลงข่าวของ AICPA & CIMA เมื่อ 17 พ.ย. 2026 AICPA เชิญผู้มีส่วนได้เสียแสดงความเห็นต่อร่างเกณฑ์บรรยายระบบปี 2027 ไฟล์ร่างดาวน์โหลดได้จากหน้าเดียวกับร่างเกณฑ์บริการที่น่าเชื่อถือ ซึ่งเผยแพร่ไปเมื่อเดือนที่แล้ว และรับความเห็นทั้งสองร่างถึงวันเดียวกัน
หน้าดาวน์โหลดระบุว่าคณะกรรมการบริหารงานบริการด้านความเชื่อมั่นของ AICPA (Assurance Services Executive Committee: ASEC) เป็นผู้ออกร่างทั้งสองชุด มีวัตถุประสงค์เพื่อเพิ่มความเกี่ยวข้อง ความชัดเจน และความเป็นประโยชน์ของเกณฑ์ ในสภาพแวดล้อมทางเทคโนโลยีและความเสี่ยงจากบุคคลที่สามที่เปลี่ยนแปลง หน้าดังกล่าวลงวันที่ 16 พ.ย. 2026 และระบุขนาดไฟล์ 724.1 KB
สิ่งที่ร่างเกณฑ์บรรยายระบบปรับ และสิ่งที่ยังคงไว้
AICPA ระบุว่าการปรับปรุงสะท้อนสภาพแวดล้อมทางเทคโนโลยีที่ซับซ้อนขึ้น แนวทางปฏิบัติในร่างกล่าวถึงคอมพิวเตอร์คลาวด์ ปัญญาประดิษฐ์และการเรียนรู้ของเครื่อง (AI และ machine learning) ส่วนต่อประสานโปรแกรมประยุกต์ (API) และสถาปัตยกรรมซอฟต์แวร์สมัยใหม่
ร่างยังย้ำเรื่องความมีนัยสำคัญ โดยโฟกัสที่ข้อมูลซึ่งหากละเว้นหรือแสดงผิดพลาดแล้วอาจมีผลต่อการตัดสินใจของผู้ใช้รายงาน SOC 2 ตามที่ตั้งใจ และเน้นให้ผู้ใช้รายงานมีข้อมูลพอที่จะเข้าใจระบบและความเสี่ยง โดยไม่ให้รายละเอียดมากจนเปิดเผยข้อมูลที่อ่อนไหวหรือช่องโหว่ที่อาจถูกนำไปใช้ได้
การปรับปรุงยังคงขอบเขตหลัก 9 ด้านของเกณฑ์บรรยายระบบไว้ แต่มีการปรับเกณฑ์บางข้อและแนวทางปฏิบัติที่เกี่ยวข้อง ได้แก่
- ประเภทของบริการที่ให้
- ข้อผูกพันด้านบริการหลักและข้อกำหนดของระบบ
- องค์ประกอบของระบบที่ใช้ในการให้บริการ
- เกณฑ์บริการที่น่าเชื่อถือที่ใช้ได้
- การควบคุมเสริมที่ต้องมีที่กิจการผู้ใช้บริการ
- การควบคุมเสริมที่ต้องมีที่องค์กรผู้รับช่วงบริการ
- เกณฑ์บริการที่น่าเชื่อถือข้อใดที่ไม่ใช้
- การเปลี่ยนแปลงของระบบที่มีนัยสำคัญ
- เหตุการณ์ผิดปกติของระบบที่มีนัยสำคัญ
บทความนี้สรุปจากหน้าข่าวและแถลงข่าว ไม่ได้ถอดรายละเอียดข้อเกณฑ์ย่อยจากไฟล์ PDF ของร่างทั้งฉบับ
ร่างเกณฑ์บริการที่น่าเชื่อถือเป็นคนละชุด อย่าผสมวันมีผลบังคับใช้
ร่างที่เกี่ยวข้องคือการปรับปรุง Trust Services Criteria ซึ่งเป็นเกณฑ์ที่ใช้ประเมินการควบคุม Journal of Accountancy ฉบับวันที่ 28 ต.ค. 2026 ระบุว่าหากร่างชุดนั้นได้รับอนุมัติ จะมีผลกับงานที่เริ่มในหรือหลังวันที่ 31 ธ.ค. 2027 และอนุญาตให้นำไปใช้ก่อนกำหนดได้
วันที่มีผลดังกล่าวเป็นของร่างเกณฑ์บริการที่น่าเชื่อถือ ไม่ปรากฏเป็นถ้อยคำในแถลงข่าวเกณฑ์บรรยายระบบเมื่อ 17 พ.ย. 2026 จึงยังไม่ควรนำไปใช้เป็นวันมีผลของเกณฑ์บรรยายระบบจนกว่าจะมีแหล่งยืนยันจากเอกสารร่างชุดนั้นเอง
สิ่งที่ทั้งสองร่างมีร่วมกันตามที่ AICPA ระบุ คือกำหนดส่งความเห็นถึงวันที่ 15 ม.ค. 2027 และดาวน์โหลดได้จากหน้าเดียวกัน
สิ่งที่ข่าวนี้ไม่ได้บอก
- ร่างนี้ยังไม่ใช่เกณฑ์ฉบับสุดท้าย และยังอาจเปลี่ยนแปลงตามความเห็นที่ได้รับ
- แถลงข่าวเกณฑ์บรรยายระบบไม่ได้ระบุวันที่มีผลบังคับใช้ของร่างชุดนี้
- ต้นทางไม่ได้สรุปว่าเกณฑ์ข้อใดจะถูกแก้ถ้อยคำอย่างไรในรายละเอียด ต้องอ่านร่างฉบับเต็มก่อนแสดงความเห็นหรือปรับวิธีจัดทำรายงาน
- SOC 2 เป็นกรอบของ AICPA ในสหรัฐฯ ไม่ได้กลายเป็นข้อกำหนดตามกฎหมายไทยจากการประกาศครั้งนี้
ข้อคิดสำหรับผู้ใช้รายงานและสำนักงานในไทย (ความเห็น AMT)
ความเห็นในหัวข้อนี้เป็นของ AMT ไม่ใช่ข้อความในแถลงข่าวของ AICPA
- กิจการในไทยที่ใช้บริการคลาวด์ ซอฟต์แวร์สำเร็จรูป หรือผู้ประมวลผลข้อมูลที่ส่งมอบรายงาน SOC 2 ควรอ่านคำบรรยายระบบให้ครบ ไม่ใช่ดูเฉพาะว่ามีรายงานแล้ว โดยเฉพาะเรื่องขอบเขตระบบ การใช้คลาวด์ AI หรือ API การควบคุมที่ต้องมีฝั่งผู้ใช้บริการ และการควบคุมที่อยู่ที่ผู้รับช่วงบริการ
- จุดที่น่าติดตามของร่างนี้ไม่ใช่เพียงการเพิ่มหัวข้อเทคโนโลยีใหม่ แต่คือการชั่งน้ำหนักระหว่างให้ข้อมูลพอแก่ผู้ใช้รายงาน กับไม่เปิดเผยรายละเอียดจนเป็นความเสี่ยงด้านความมั่นคงปลอดภัย
- สำนักงานสอบบัญชีที่ต้องใช้รายงาน SOC 2 เป็นส่วนหนึ่งของความเข้าใจระบบสารสนเทศของลูกค้า ควรแยกให้ชัดว่ารายงานนั้นครอบคลุมระบบใด ข้อยกเว้นอยู่ตรงไหน และส่วนใดเป็นความรับผิดชอบของลูกค้าเอง
- ผู้ที่ต้องการแสดงความเห็นต่อผู้กำหนดเกณฑ์ ควรอ่านร่างฉบับเต็มจากหน้าดาวน์โหลดของ AICPA และส่งความเห็นภายในวันที่ 15 ม.ค. 2027
- บทความนี้ไม่ได้แนะนำหรือรับรองผู้ให้บริการรายใด และไม่ได้เป็นการให้ความเห็นต่อรายงาน SOC 2 ฉบับใดฉบับหนึ่ง
FAQ สั้น
ถาม: ร่างนี้บังคับใช้กับบริษัทหรือสำนักงานสอบบัญชีในไทยหรือไม่
ตอบ: ไม่บังคับ เป็นร่างรับฟังความเห็นของ AICPA ในสหรัฐฯ ยังไม่ใช่เกณฑ์สุดท้าย และไม่ใช่ข้อกำหนดตามกฎหมายไทย
ถาม: เกณฑ์บรรยายระบบกับ Trust Services Criteria คือเรื่องเดียวกันหรือไม่
ตอบ: ไม่ใช่ เกณฑ์บรรยายระบบใช้จัดทำและประเมินคำอธิบายระบบในรายงาน ส่วน Trust Services Criteria ใช้พิจารณาระดับการควบคุม ทั้งสองร่างรับความเห็นถึงวันเดียวกัน แต่เป็นคนละชุด
ถาม: ถ้าร่างผ่าน จะมีผลเมื่อใด
ตอบ: แถลงข่าวเมื่อ 17 พ.ย. 2026 ไม่ได้ระบุวันที่มีผลของเกณฑ์บรรยายระบบ ส่วนวันที่ 31 ธ.ค. 2027 ที่ปรากฏในข่าวเดือนตุลาคม เป็นวันที่มีผลที่เสนอไว้ของร่าง Trust Services Criteria หากได้รับอนุมัติ ไม่ควรนำไปใช้กับเกณฑ์บรรยายระบบโดยยังไม่มีแหล่งยืนยัน
ติดต่อ
สอบถามงานสอบบัญชี โทร 02-821-6928 หรือดูช่องทางอื่นที่ หน้าติดต่อเรา
อ้างอิง / แหล่ง / วันที่ / ข้อจำกัด
- Journal of Accountancy, Bryan Strickland, “AICPA publishes proposed updates to SOC 2 description criteria,” 17 พ.ย. 2026 (ต้นฉบับไม่ระบุเวลา): https://www.journalofaccountancy.com/news/2026/nov/aicpa-publishes-proposed-updates-to-soc-2-description-criteria/
- AICPA & CIMA, “AICPA Seeks Feedback on Proposed Updates to SOC 2® Description Criteria,” แถลงข่าว ลงวันที่ New York, 17 พ.ย. 2026: https://www.aicpa-cima.com/news/article/aicpa-seeks-feedback-on-proposed-updates-to-soc-2-r-description-criteria
- AICPA & CIMA, หน้าดาวน์โหลดร่าง “AICPA Exposure Drafts: Proposed 2027 SOC 2® Trust Services Criteria and Description Criteria,” ระบุวันที่ 16 พ.ย. 2026 ขนาดไฟล์ 724.1 KB ออกโดย ASEC: https://www.aicpa-cima.com/resources/download/aicpa-exposure-drafts-proposed-2027-soc-2-trust-services-criteria-and-description-criteria
- Journal of Accountancy, Bryan Strickland, “AICPA proposes improvements to SOC 2 trust services criteria,” 28 ต.ค. 2026 ใช้เฉพาะประเด็นวันที่มีผลที่เสนอไว้ของร่าง Trust Services Criteria: https://www.journalofaccountancy.com/news/2026/oct/aicpa-proposes-improvements-to-soc-2-trust-services-criteria/
ลิขสิทธิ์ / การใช้เนื้อหา: เนื้อหาต้นทางเป็นลิขสิทธิ์ของ AICPA, AICPA & CIMA และ Journal of Accountancy บทความนี้เป็นบทสรุปและความเห็นของ AMT เรียบเรียงใหม่เป็นภาษาไทย ไม่ใช่คำแปลทั้งฉบับ ไม่ยกคำพูดตรงตัว และไม่ใช้ภาพจากต้นฉบับ บทความนี้ไม่ใช่คำปรึกษาเฉพาะกรณี
บทความที่เกี่ยวข้อง
- KPMG สหรัฐฯ เปิดใช้ KPMG Clara intelligence (KCi): AI agent ทำงานในงานสอบบัญชี โดยผู้สอบบัญชีเป็นผู้กำกับและสอบทาน
- การรับรองระบบ AI คืออะไร AICPA รวม SOC 2 กับ AIUC-1 และบริษัทจำกัดในไทยควรรู้อะไร
- FRC ออกแนวทางใหม่: ผู้สอบบัญชีใช้ AI แล้วส่ง "ข้อสังเกตเพิ่มเติม" ให้ลูกค้าอย่างไร ไม่ให้เสียความเป็นอิสระ