คำตอบสั้น
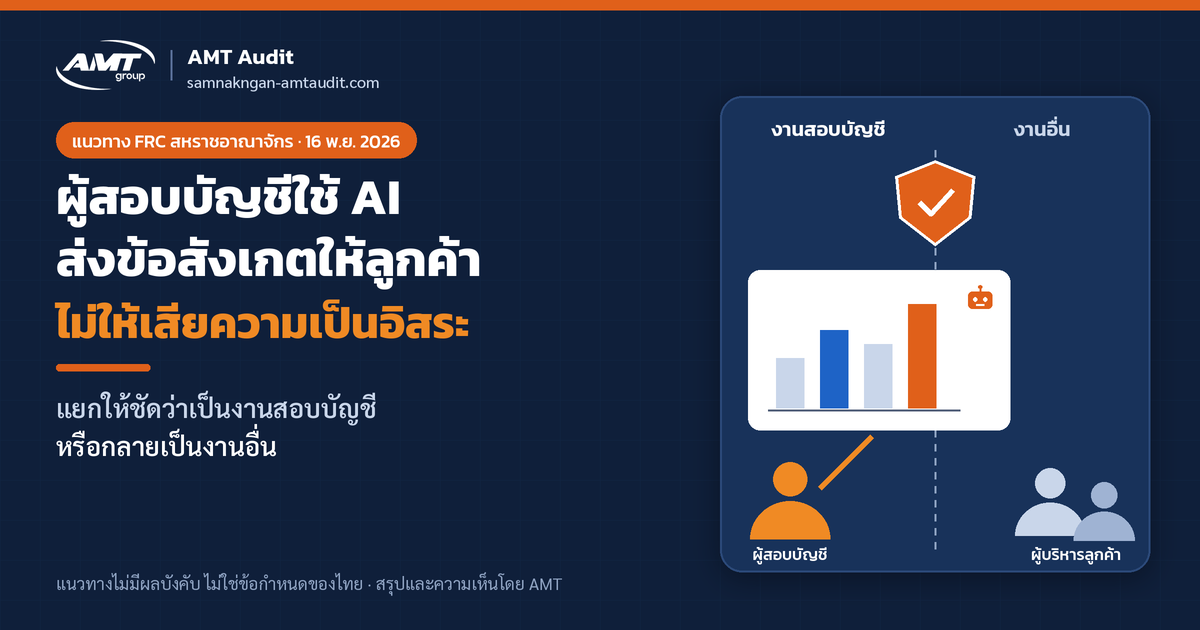
เมื่อ 16 พ.ย. 2026 สภาการรายงานทางการเงินของสหราชอาณาจักร (Financial Reporting Council: FRC) เผยแพร่แนวทางชื่อ Ethics & Technology สำหรับสำนักงานสอบบัญชี ว่าด้วยการส่ง "ข้อมูลเชิงลึก" (insights) ที่ได้จากเทคโนโลยีรวมถึง AI ให้ฝ่ายบริหารหรือผู้มีหน้าที่กำกับดูแลของกิจการที่ตรวจสอบ และการเปิดให้ลูกค้าเข้าใช้เครื่องมือของผู้สอบบัญชี ใจความหลักคือ ข้อสังเกตที่เกิดจากงานสอบบัญชีเองแทบไม่มีปัญหาด้านความเป็นอิสระ แต่ถ้าทำงานเพิ่มเกินงานสอบบัญชีเพื่อหาข้อมูลมาให้ลูกค้า ผู้สอบบัญชีต้องคิดก่อนว่ากลายเป็นงานบริการอื่นหรือเป็นการให้ประโยชน์พิเศษหรือไม่ และก่อให้เกิดอุปสรรคต่อความเป็นอิสระหรือไม่
แนวทางนี้ไม่มีผลบังคับ (non-authoritative) และไม่สร้างข้อกำหนดใหม่ เป็นการอธิบายวิธีใช้ข้อกำหนดด้านจริยธรรมที่มีอยู่แล้วของสหราชอาณาจักร
FRC ประกาศอะไร
- FRC ระบุว่าทำแนวทางนี้เพราะผู้สอบบัญชีขอให้ช่วยอธิบายวิธีใช้มาตรฐานจริยธรรม (FRC Ethical Standard ของสหราชอาณาจักร) ในสถานการณ์เฉพาะ ซึ่งหลายกรณีเกี่ยวกับเทคโนโลยี
- เนื้อหาครอบคลุมสองเรื่อง คือ การสื่อสารข้อมูลเชิงลึกที่ได้จากเทคโนโลยีให้ฝ่ายบริหารหรือผู้มีหน้าที่กำกับดูแล และการให้ลูกค้าเข้าใช้เทคโนโลยีที่ช่วยให้ลูกค้าหาข้อมูลเชิงลึกได้เอง
- เป้าหมายมีสองด้าน ด้านหนึ่งคือลดความเสี่ยงที่ผู้สอบบัญชีจะส่งข้อมูลที่ทำให้ความซื่อตรง ความเที่ยงธรรม หรือความเป็นอิสระเสียไป อีกด้านคือทำให้ผู้สอบบัญชีมั่นใจที่จะส่งข้อมูลที่ไม่มีปัญหา เพราะข้อมูลอย่างจุดอ่อนของระบบควบคุมภายในหรือความเสี่ยงที่อาจมีการแสดงข้อมูลขัดต่อข้อเท็จจริงอันเป็นสาระสำคัญ ช่วยให้การควบคุมภายใน การรายงาน และงานสอบบัญชีดีขึ้น
- ผู้บริหารด้านมาตรฐานของ FRC ย้ำในข่าวว่า AI ช่วยยกระดับคุณภาพงานสอบบัญชีได้ แต่ความเป็นอิสระต้องยังเป็นหัวใจของงานสอบบัญชี
- แนวทางนี้ต่อยอดจากเอกสารเรื่อง AI ในงานสอบบัญชีที่ FRC เคยออกไว้ก่อนหน้า
"ข้อมูลเชิงลึก" ในแนวทางนี้หมายถึงข้อสังเกต การวิเคราะห์ ข้อเสนอแนะ หรือข้อสรุปที่เฉพาะเจาะจงกับกิจการหรือสภาพแวดล้อมของกิจการ บทความความรู้ทั่วไปที่สำนักงานเผยแพร่ไม่อยู่ในขอบเขต
ทำไม AI ทำให้เรื่องนี้สำคัญขึ้น
FRC คาดว่าข้อมูลเชิงลึกจะเพิ่มขึ้นด้วยสองเหตุผล คือ AI ทำให้เกิดวิธีการตรวจสอบแบบใหม่ที่ให้ข้อมูลมากขึ้น และ AI เป็นตัวเร่งให้สำนักงานหันมาใช้เทคโนโลยีแบบเดิม เช่น การวิเคราะห์ข้อมูล มากขึ้น เมื่อข้อมูลที่ส่งให้ลูกค้ามีจำนวนมากและดูน่าเชื่อถือ ความเสี่ยงที่ลูกค้าจะทำตามโดยไม่คิดเองก็สูงขึ้นตาม
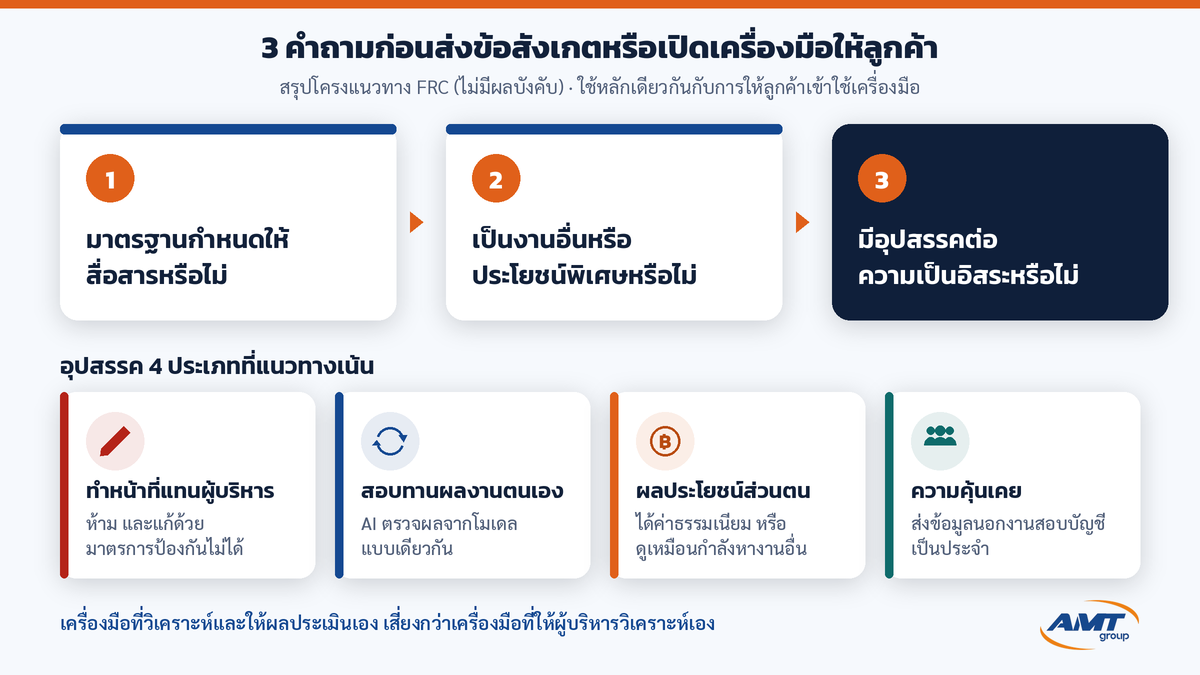
3 คำถามก่อนส่งข้อสังเกตให้ลูกค้า (สรุปโครงของแนวทาง)
1) มาตรฐานการสอบบัญชีกำหนดให้ต้องสื่อสารหรือไม่
ถ้ามาตรฐานการสอบบัญชีกำหนดให้สื่อสาร หรือผู้สอบบัญชีเห็นอย่างสมเหตุสมผลว่าการสื่อสารช่วยให้ทำหน้าที่ตามมาตรฐานได้ การสื่อสารนั้นไม่ถือเป็นงานบริการอื่นและไม่เป็นอุปสรรคต่อความเป็นอิสระ ตัวอย่างเช่น ข้อตรวจพบที่มีนัยสำคัญและข้อบกพร่องของการควบคุมภายในที่แจ้งผู้มีหน้าที่กำกับดูแล รวมถึงเรื่องการทุจริต การไม่ปฏิบัติตามกฎหมาย รายการที่ตรวจพบว่าแสดงขัดต่อข้อเท็จจริง บุคคลหรือกิจการที่เกี่ยวข้องกัน และความไม่แน่นอนเรื่องการดำเนินงานต่อเนื่อง
2) เป็นงานบริการอื่น หรือเป็นการให้ประโยชน์พิเศษหรือไม่
แนวทางเสนอให้ถามสองข้อ คือ การสื่อสารนั้นเป็นส่วนหนึ่งของงานสอบบัญชีหรือไม่ และเป็นการรับงาน (engagement) หรือไม่
- เป็นส่วนหนึ่งของงานสอบบัญชี เมื่องานที่ทำมีวัตถุประสงค์เพื่อหาหลักฐานสนับสนุนความเห็นต่องบการเงิน สำนักงานเป็นผู้กำหนดลักษณะและขอบเขตงานเอง และใช้เงื่อนไขหลักเดียวกับงานสอบบัญชี แม้ภายหลังจะไม่ได้ใช้ผลงานนั้นในการแสดงความเห็นก็ยังนับเป็นงานสอบบัญชี
- อาจเป็นการรับงานแม้ไม่มีหนังสือตกลงหรือค่าธรรมเนียมแยก เช่น ลูกค้าขอให้ส่งข้อมูลแบบนั้น หรือสำนักงานบอกไว้ตอนเสนองานว่าจะให้ข้อมูลเพิ่ม ซึ่งอาจถือเป็นข้อตกลงโดยปริยาย
- ถ้าไม่ใช่งานสอบบัญชีและไม่ได้เก็บค่าธรรมเนียมตามราคาตลาด อาจถูกมองว่าเป็นการให้ประโยชน์พิเศษ ซึ่งทำได้เฉพาะเมื่อบุคคลที่สามที่รอบรู้และใช้วิจารณญาณเยี่ยงวิญญูชนมองว่ามีมูลค่าเล็กน้อย โดยวัดจากต้นทุนของสำนักงาน ไม่ใช่ประโยชน์ที่ลูกค้าได้
3) ก่อให้เกิดอุปสรรคต่อความเป็นอิสระหรือไม่
แนวทางเน้นอุปสรรค 4 ประเภท และชี้จุดที่เทคโนโลยีทำให้เสี่ยงขึ้น
- อุปสรรคจากการทำหน้าที่แทนผู้บริหาร ถ้าบุคคลที่สามมองว่าผู้สอบบัญชีมีส่วนตัดสินใจแทนผู้บริหาร ถือว่าห้ามและแก้ด้วยมาตรการป้องกันไม่ได้ ปัจจัยที่ทำให้เสี่ยงขึ้น เช่น เทคโนโลยีที่ผู้บริหารไม่เข้าใจว่าได้ผลมาอย่างไร ข้อมูลที่ส่งจำนวนมากและบ่อยจนผู้บริหารพึ่งพา ผู้บริหารไม่มีเครื่องมือของตนเองไว้เทียบ ความเชื่อเครื่องมืออัตโนมัติมากเกินไป และผลลัพธ์จาก Generative AI ที่มักฟังดูมั่นใจ
- อุปสรรคจากการสอบทานผลงานตนเอง ถ้าใช้โมเดล AI ตรวจข้อมูลที่ได้มาจากผลลัพธ์ของโมเดลแบบเดียวกันหรือคล้ายกัน ผลอาจเอนไปทางยืนยันกันเอง การใช้เครื่องมือเฉพาะของสำนักงาน โดยเฉพาะที่ใช้ในการตลาด ทำให้ข้อมูลผูกกับผู้สอบบัญชีมากขึ้น และถ้าผู้สอบทานคุณภาพงานใช้เครื่องมือเดียวกันก็อาจไม่พอเป็นมาตรการป้องกัน
- อุปสรรคจากผลประโยชน์ส่วนตน เกิดได้เมื่อได้ค่าธรรมเนียมจากข้อมูลนั้น หรือเมื่อการนำเสนอสื่อว่ากำลังหางานอื่น สัญญาณที่ควรระวัง เช่น หัวข้อตรงกับบริการที่ปรึกษาของสำนักงาน มีคนนอกทีมสอบบัญชีร่วมนำเสนอ อ้างถึงบริการเพิ่มเติม หรือนำเสนอช่วงที่ลูกค้ากำลังจะจ้างงานที่เกี่ยวข้อง
- อุปสรรคจากความคุ้นเคย ถ้าผู้สอบบัญชีส่งข้อมูลในเรื่องที่ไม่เกี่ยวกับงานสอบบัญชีเป็นประจำ อาจถูกมองว่าใกล้ชิดผู้บริหารเกินไป
FRC ระบุด้วยว่า ข้อมูลที่ได้จากงานเพื่อสนับสนุนความเห็นหรือทำตามมาตรฐานการสอบบัญชี มีโอกาสเกิดอุปสรรคต่ำมาก จึงอาจไม่ต้องพิจารณาและบันทึกเป็นทางการทุกครั้ง
ให้ลูกค้าเข้าใช้เครื่องมือของผู้สอบบัญชีได้แค่ไหน
แนวทางใช้หลักเดียวกัน คือดูว่าการให้เข้าใช้มีเพื่อช่วยงานสอบบัญชีหรือไม่ โดยดูฟังก์ชัน ผู้ใช้ และระยะเวลา
- มีแนวโน้มเป็นส่วนหนึ่งของงานสอบบัญชี เช่น ให้ผู้เกี่ยวข้องเข้าดูเครื่องมือชั่วคราวและจำกัด เพื่อคุยเรื่องข้อบกพร่องของการควบคุมที่พบ หรือให้กรรมการตรวจสอบดูแดชบอร์ดข้อมูลที่ใช้สรุปประเด็นสำคัญ
- มีแนวโน้มไม่ใช่งานสอบบัญชี เช่น เปิดให้ใช้ต่อเนื่องเพื่อเฝ้าติดตามการควบคุมเอง หรือให้สร้างแดชบอร์ดใหม่และรันเครื่องมือกับข้อมูลชุดอื่นได้ตามต้องการ
- เครื่องมือที่วิเคราะห์และให้ผลประเมินเอง (เช่น ให้คะแนนความเสี่ยงรายการ) เสี่ยงกว่าเครื่องมือที่ให้ผู้บริหารวิเคราะห์เอง และถ้าผู้บริหารกับผู้สอบบัญชีใช้เครื่องมือเดียวกัน ข้อผิดพลาดอาจซ้ำกันโดยไม่มีใครทักท้วง
ตัวอย่างในแนวทาง (สรุปย่อ)
- ตัวอย่างที่ 1: ทีมสอบบัญชีของกิจการที่มีส่วนได้เสียสาธารณะใช้เครื่องมือ AI ตรวจรายได้กับสัญญา แล้วทำวิเคราะห์เพิ่มเรื่องส่วนลดลูกค้าเพื่อให้ผู้บริหาร เนื่องจากเคยพูดถึงข้อมูลแบบนี้ตอนเสนองาน งานส่วนเพิ่มจึงถือเป็นงานบริการอื่นและเป็นการให้ประโยชน์พิเศษ ผู้สอบบัญชีประเมินว่าไม่กระทบความเป็นอิสระ ขออนุมัติจากคณะกรรมการตรวจสอบก่อน เขียนผลเป็นข้อเท็จจริงเป็นกลางโดยไม่แนะนำให้เปลี่ยนราคา และบันทึกเหตุผลไว้
- ตัวอย่างที่ 2: การวิเคราะห์ข้อมูลค่าใช้จ่ายในงานสอบบัญชีพบว่ารายจ่ายบางหมวดกระจุกตัวกับผู้ขายไม่กี่ราย ข้อสังเกตนี้มาจากงานสอบบัญชีโดยตรงโดยไม่ได้ทำงานเพิ่ม จึงแจ้งผู้บริหารได้โดยไม่ต้องประเมินอุปสรรคเป็นทางการ
สิ่งที่ข่าวนี้ไม่ได้บอก
- ไม่ได้สร้างข้อกำหนดใหม่ และไม่ได้คาดหวังให้ประเมินหรือบันทึกตามแนวทางนี้ทุกครั้งที่สื่อสาร
- เป็นแนวทางที่อิงมาตรฐานจริยธรรมและมาตรฐานการสอบบัญชีของสหราชอาณาจักร ไม่ใช่ประกาศของสภาวิชาชีพบัญชีฯ
- ไม่ได้แนะนำหรือรับรองเครื่องมือ AI รายใด และไม่มีตัวเลขสถิติ
เชื่อมกับประมวลจรรยาบรรณของไทย (ความเห็น AMT)
ข่าวต้นทางอ้างมาตรฐานของสหราชอาณาจักรเท่านั้น การโยงด้านล่างเป็นความเห็นของ AMT จากคู่มือประมวลจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี รวมถึงมาตรฐานระหว่างประเทศเรื่องความเป็นอิสระ ที่สภาวิชาชีพบัญชีฯ แปลจากประมวลจรรยาบรรณของ IESBA (ระหว่างประเทศ) ฉบับปี 2024
- ย่อหน้า 120.6 A3 แบ่งอุปสรรคต่อการปฏิบัติตามหลักการพื้นฐานเป็นประเภทต่างๆ รวมถึงผลประโยชน์ส่วนตน การสอบทานผลงานตนเอง และความคุ้นเคย ซึ่งตรงกับประเด็นที่ FRC เตือน
- ย่อหน้า R400.20 ห้ามสำนักงานปฏิบัติหน้าที่รับผิดชอบเยี่ยงผู้บริหารให้ลูกค้างานสอบบัญชี และ R400.21 ให้สำนักงานพอใจว่าฝ่ายบริหารของลูกค้าใช้ดุลยพินิจและตัดสินใจเอง โดยมีผู้ที่มีความรู้เหมาะสมรับผิดชอบ ข้อนี้ตรงกับคำเตือนของ FRC ว่าอย่าให้ข้อมูลจาก AI กลายเป็นการตัดสินใจแทนผู้บริหาร
- ย่อหน้า R600.15 ให้สำนักงานพิจารณาก่อนให้บริการที่ไม่ใช่งานให้ความเชื่อมั่นว่าจะเกิดอุปสรรคจากการสอบทานผลงานตนเองหรือไม่ และ R600.17 ห้ามให้บริการแบบนั้นแก่ลูกค้าที่เป็นกิจการที่มีส่วนได้เสียสาธารณะ ถ้าอาจเกิดอุปสรรคจากการสอบทานผลงานตนเอง
- คู่มือฉบับนี้ปรับปรุงข้อกำหนดเกี่ยวกับเทคโนโลยี มีผลกับการตรวจสอบและสอบทานงบการเงินรอบบัญชีที่เริ่มในหรือหลังวันที่ 15 ธันวาคม 2568
- ด้านการสื่อสารตามมาตรฐานการสอบบัญชี ประเทศไทยมี TSA 260 และ TSA 265 (สภาวิชาชีพบัญชีฯ) ในเรื่องการสื่อสารกับผู้มีหน้าที่กำกับดูแลและการแจ้งข้อบกพร่องของการควบคุมภายใน ใช้คู่กันได้
ข้อคิดสำหรับสำนักงานสอบบัญชีไทย (ความเห็น AMT)
- แยกให้ชัดตั้งแต่วางแผนว่าใช้เครื่องมือเพื่อหาหลักฐานสอบบัญชี หรือเพื่อให้ข้อมูลเพิ่มแก่ลูกค้า
- ระวังคำพูดตอนเสนองาน การบอกว่าจะให้ข้อมูลเชิงลึกเพิ่มอาจกลายเป็นข้อตกลงโดยปริยาย ควรประเมินด้านจรรยาบรรณก่อนเสนอ
- เขียนข้อสังเกตเป็นข้อเท็จจริงที่เป็นกลาง และให้ผู้บริหารตัดสินใจเอง อธิบายวิธีที่ได้ผลลัพธ์ให้ผู้บริหารประเมินได้
- ถ้าจะให้ลูกค้าดูเครื่องมือ ให้จำกัดเวลา ผู้ใช้ และฟังก์ชัน เท่าที่ต้องใช้เพื่อคุยเรื่องงานสอบบัญชี
- เมื่อทำงานเกินขอบเขตงานสอบบัญชี บันทึกเหตุผลและข้อสรุปเรื่องความเป็นอิสระไว้ในแฟ้มงาน
- ลูกค้าที่เป็นกิจการที่มีส่วนได้เสียสาธารณะต้องระวังเป็นพิเศษ
FAQ สั้น
ถาม: แนวทางของ FRC บังคับใช้กับผู้สอบบัญชีในไทยหรือไม่
ตอบ: ไม่บังคับ เป็นแนวทางไม่มีผลบังคับของหน่วยงานในสหราชอาณาจักร ผู้สอบบัญชีไทยยึดประมวลจรรยาบรรณและมาตรฐานที่สภาวิชาชีพบัญชีฯ ประกาศใช้
ถาม: แจ้งข้อบกพร่องของการควบคุมภายในที่ AI ช่วยหาเจอ มีปัญหาเรื่องความเป็นอิสระหรือไม่
ตอบ: ตามแนวทางของ FRC ถ้าข้อสังเกตมาจากงานสอบบัญชีหรือมาตรฐานกำหนดให้สื่อสาร ไม่ถือเป็นงานบริการอื่นและไม่เป็นอุปสรรคต่อความเป็นอิสระ
ถาม: ให้ข้อมูลเพิ่มฟรีถือว่าปลอดภัยหรือไม่
ตอบ: ไม่เสมอไป FRC ชี้ว่างานส่วนเพิ่มที่ไม่ได้เก็บค่าธรรมเนียมตามราคาตลาด อาจถูกมองว่าเป็นการให้ประโยชน์พิเศษ และยังต้องดูเรื่องอุปสรรคต่อความเป็นอิสระด้วย
ติดต่อ
สอบถามงานสอบบัญชี โทร 02-821-6928 หรือดูช่องทางอื่นที่ หน้าติดต่อเรา
อ้างอิง / แหล่ง / วันที่ / ข้อจำกัด
- FRC, "New guidance supports auditor independence when using technology, including AI," News, 16 พ.ย. 2026 (ต้นฉบับไม่ระบุเวลา): https://www.frc.org.uk/news-and-events/news/2026/11/new-guidance-supports-auditor-independence-when-using-technology-including-ai/
- FRC, Ethics & Technology: Ethical considerations relating to the provision of insights obtained through the use of technology to an audited entity, November 2026: https://www.frc.org.uk/docs/9983/html/
- FRC, หน้าเอกสาร AI and Technology in Audit: https://www.frc.org.uk/library/standards-codes-policy/audit-assurance-and-ethics/guidance/ai-and-technology-in-audit/
- สภาวิชาชีพบัญชีฯ, คู่มือประมวลจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี รวมถึงมาตรฐานระหว่างประเทศเรื่องความเป็นอิสระ (แปลจาก IESBA Handbook 2024 edition) ย่อหน้า 120.6 A3, R400.20, R400.21, R600.15, R600.17
- สภาวิชาชีพบัญชีฯ, มาตรฐานการสอบบัญชี (TSA 260, TSA 265): https://acpro-std.tfac.or.th/standard/56/มาตรฐานการสอบบัญชี-TSA
ลิขสิทธิ์ / การใช้เนื้อหา: เนื้อหาต้นทางเป็นลิขสิทธิ์ของ The Financial Reporting Council Limited บทความนี้เป็นบทสรุปและความเห็นของ AMT เรียบเรียงใหม่เป็นภาษาไทย ไม่ใช่คำแปลทั้งฉบับ ไม่ยกคำพูดตรงตัว และไม่ใช้ภาพจากต้นฉบับ บทความนี้ไม่ใช่คำปรึกษาเฉพาะกรณี