สรุปสั้น
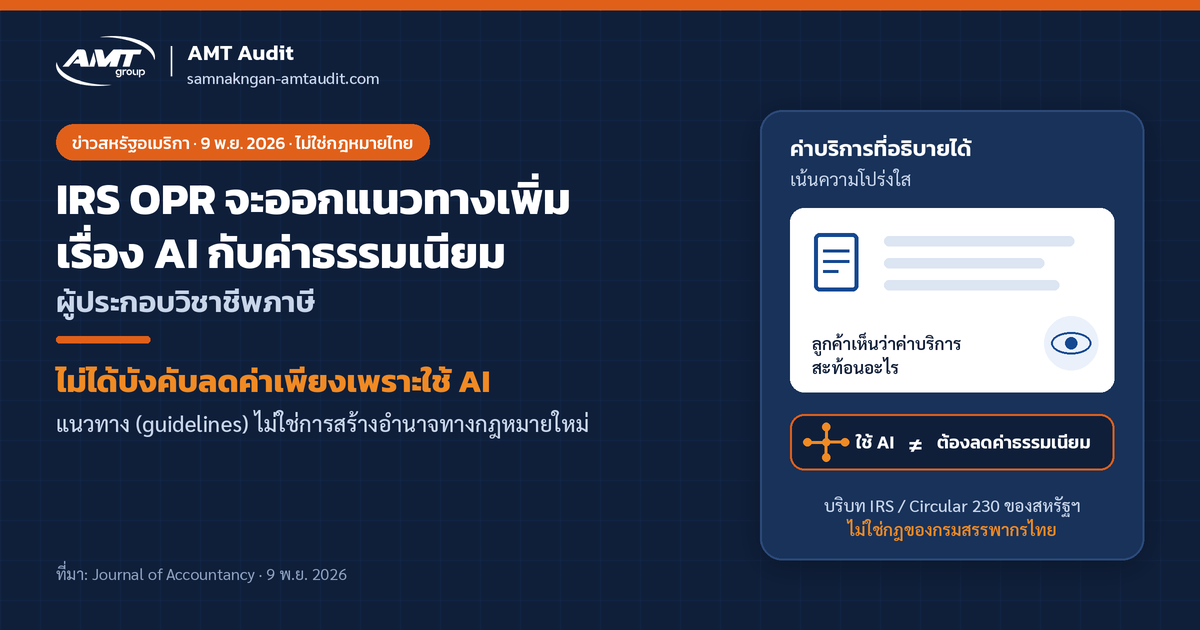
เมื่อ 9 พ.ย. 2026 Journal of Accountancy รายงานโดย Martha Waggoner ว่าสำนักงาน Office of Professional Responsibility (OPR) ของกรมสรรพากรสหรัฐอเมริกา (IRS) จะออกแนวทางเพิ่มเรื่องการใช้ AI กับค่าธรรมเนียมของผู้ประกอบวิชาชีพภาษี ภายในราว 2 เดือนข้างหน้า หลังหลายองค์กร รวมถึง AICPA ตั้งข้อสงสัยต่อแนวทางเดือนมิถุนายน
ผู้อำนวยการ OPR ย้ำว่า ไม่ได้บังคับให้ลดค่าธรรมเนียมเพียงเพราะ AI ช่วยให้ทำงานบางอย่างมีประสิทธิภาพขึ้น และสิ่งที่ออกมาเป็น“แนวทาง” ไม่ใช่การสร้างอำนาจทางกฎหมายใหม่ แต่เน้นความโปร่งใสและข้อห้ามคิดค่าธรรมเนียมที่ไม่เป็นธรรมตาม Circular 230
ข่าวนี้เป็นเรื่องของ IRS / OPR / Circular 230 และ Sec. 7216 ของสหรัฐอเมริกา — ไม่มีผลบังคับใช้กับ CPA หรือผู้ประกอบวิชาชีพในไทย และไม่ใช่กฎหมายภาษีหรือประมวลรัษฎากรของกรมสรรพากรไทย
ข่าวนี้พูดอย่างไร (ข้อเท็จจริงจาก Journal of Accountancy)
ตามข่าววันจันทร์ ที่งาน National Tax Conference นาย Thomas Curtin ผู้อำนวยการ OPR กล่าวว่า OPR จะออกแนวทางเพิ่มเรื่อง AI กับค่าธรรมเนียมผู้ประกอบวิชาชีพ ในอีกไม่กี่เดือนข้างหน้า หลังหลายองค์กร รวมถึง AICPA ยกเรื่องถ้อยคำในแนวทางก่อนหน้า
Curtin ย้ำว่าตนพูดในฐานะส่วนตัว ไม่ใช่ในนาม IRS
จุดเริ่ม: ประกาศเตือนเดือนมิถุนายน
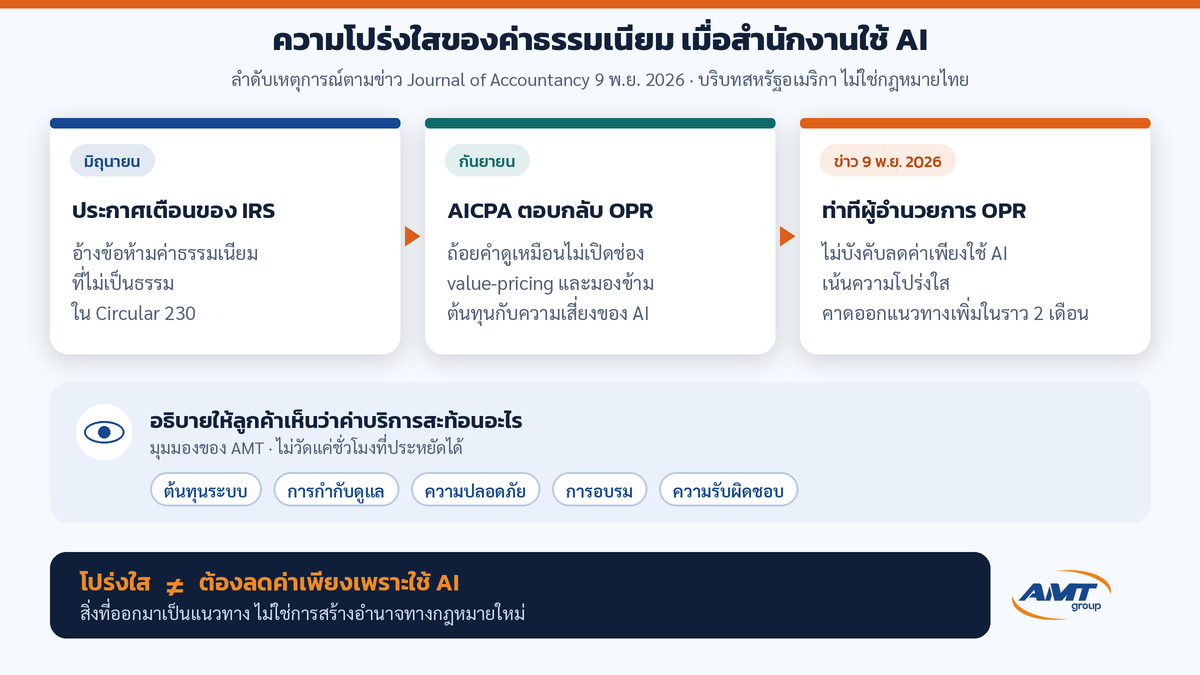
เมื่อเดือนมิถุนายน IRS ได้ออกประกาศเตือน (alert) โดยอ้างข้อห้ามใน Treasury Circular 230 เรื่องการเรียกเก็บค่าธรรมเนียมที่ไม่เป็นธรรม (ต้นฉบับใช้คำว่า unconscionable fees)
ประกาศนั้นระบุว่า ผู้ประกอบวิชาชีพที่ใช้ Generative AI ควรส่งผ่านประสิทธิภาพที่ได้จากเทคโนโลยีให้ลูกค้า ผ่านการเรียกเก็บเงินที่สะท้อนเวลาค้นคว้าและการร่างเอกสารที่ลดลง
ข้อโต้แย้งของ AICPA เดือนกันยายน
ในเดือนกันยายน AICPA ตอบกลับ OPR ว่าถ้อยคำในแนวทางเดือนมิถุนายน:
- ดูเหมือนไม่เปิดช่องให้ใช้รูปแบบคิดค่าบริการตามมูลค่างาน (value-pricing)
- มองข้ามต้นทุนและความเสี่ยงที่เกิดขึ้นจากการนำเทคโนโลยี AI มาใช้
ท่าทีของผู้อำนวยการ OPR
Curtin ระบุว่า OPR ไม่ได้แนะนำว่าผู้ประกอบวิชาชีพต้องลดค่าธรรมเนียมเพียงเพราะ AI ช่วยให้ทำงานบางอย่างได้มีประสิทธิภาพขึ้น
เขามองว่าคำตอบของ AICPA มีประโยชน์ เพราะช่วยเปิดบทสนทนา และย้ำว่าสิ่งที่ออกมาเป็นเพียงแนวทาง (guidelines) ไม่ใช่การสร้างอำนาจทางกฎหมายใหม่
เขาอธิบายว่าแนวทางมุ่งที่ความโปร่งใส และความกังวลเรื่องค่าธรรมเนียมที่ไม่เป็นธรรม โดยเปรียบ AI กับเทคโนโลยีอื่นที่เคยช่วยให้งานภาษีมีประสิทธิภาพขึ้นมาก่อน เช่น โปรแกรมภาษี และเครื่องสแกนเอกสาร
อย่างไรก็ตาม Curtin ระบุว่า OPR คาดว่าจะออกแนวทางเพิ่มเรื่อง AI กับค่าธรรมเนียม ภายในราว 2 เดือนข้างหน้า
(ต้นฉบับใช้ถ้อยคำในข่าวว่า in the next couple of months — ยังไม่มีวันที่ออกจริงที่ระบุในบทความ)
มุมจากภาคปฏิบัติ (RSM US)
นาย Ryan Corcoran พาร์ทเนอร์ของ RSM US LLP ซึ่งเป็นวิทยากรร่วมเวทีเดียวกัน มองว่าเศรษฐศาสตร์ของการนำ AI มาใช้ซับซ้อนกว่าการวัดเฉพาะเวลาที่ประหยัดได้ เพราะสำนักงานยังมีต้นทุนด้านการติดตั้งระบบ การกำกับดูแล ความปลอดภัย และการฝึกอบรมอย่างต่อเนื่อง
เขาตั้งคำถามว่า เวลาที่ประหยัดได้นั้นมีจริงหรือไม่ เพราะในทางปฏิบัติ AI ทำให้ปริมาณงานเพิ่มขึ้น
อย่างไรก็ตาม Corcoran ชื่นชมว่าแนวทางของ OPR ไม่เข้มงวดเกินไป และยังให้เทคโนโลยีได้พัฒนาไปก่อนที่จะมีการวางกฎเกณฑ์จำกัด
ประเด็นอื่นที่หารือในเวทีเดียวกัน
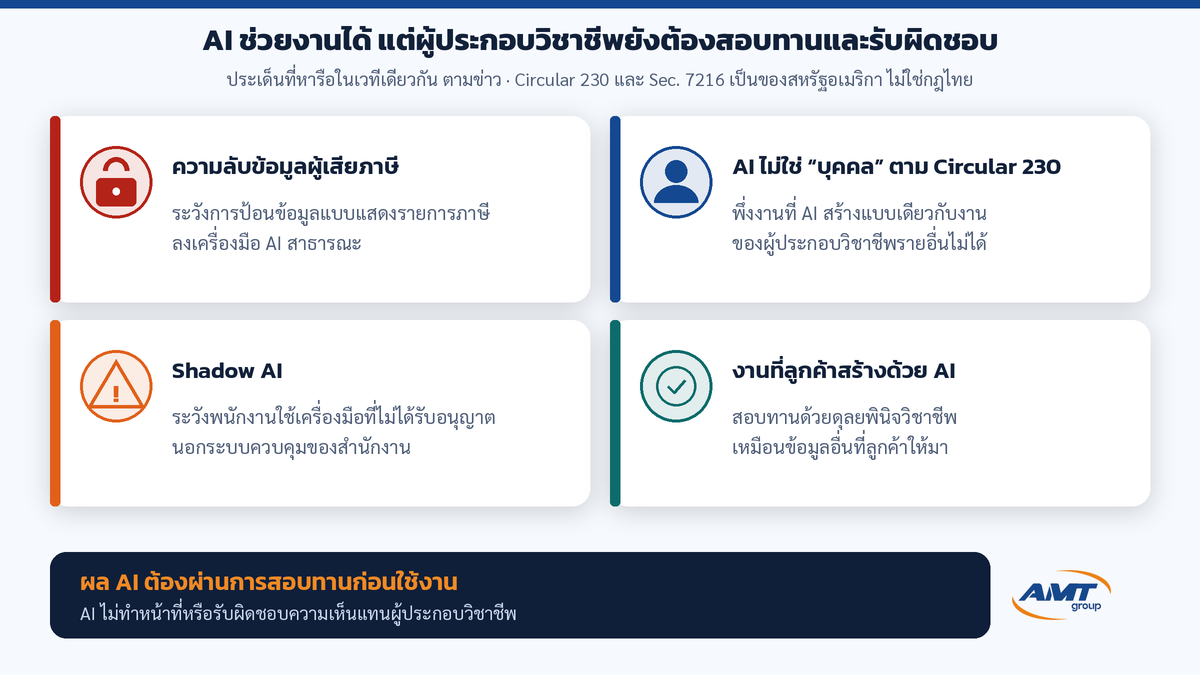
ตามข่าว มีจุดที่ถูกยกในวาระดังกล่าว คือ:
- ความลับของข้อมูลผู้เสียภาษี: ทั้งสองคนเตือนว่า ผู้เสียภาษีและผู้ประกอบวิชาชีพควรระมัดระวังการป้อนข้อมูลแบบแสดงรายการภาษีลงในเครื่องมือ AI สาธารณะ เนื่องจากความเสี่ยงด้านความลับและประเด็นตาม Sec. 7216 (กฎหมายสหรัฐอเมริกา — ไม่ใช่กฎไทย และบทความไม่ขยายเป็นกฎคุ้มครองข้อมูลของไทย)
- AI ไม่ใช่ “บุคคล” ตาม Circular 230: Curtin ระบุว่า AI ไม่ถือว่าเป็น person ภายใต้ Circular 230 ดังนั้น ผู้ประกอบวิชาชีพจึงพึ่งพางานที่ AI สร้างขึ้นไม่ได้ในแบบเดียวกับที่อาจพึ่งพางานของผู้ประกอบวิชาชีพรายอื่น
- Shadow AI: Corcoran เตือนเรื่องพนักงานใช้เครื่องมือ AI ที่ไม่ได้รับอนุญาต นอกระบบและการควบคุมความปลอดภัยที่สำนักงานกำหนด
- งานวิเคราะห์ภาษีที่ลูกค้าสร้างด้วย AI: Corcoran ระบุว่าผู้ประกอบวิชาชีพหลายคนได้รับบทวิเคราะห์ภาษีที่ลูกค้าสร้างด้วย AI และต้องสอบทานสิ่งเหล่านี้ด้วยดุลยพินิจวิชาชีพ แบบเดียวกันกับข้อมูลอื่นที่ลูกค้าให้มา
สิ่งที่ข่าวนี้ไม่ได้บอก
- ไม่ได้ทำให้ Circular 230 หรือ Sec. 7216 มีผลกับผู้ประกอบวิชาชีพในไทย
- ไม่ใช่กฎหมายภาษีไทย ประมวลรัษฎากร หรือกฎหมายคุ้มครองข้อมูลของไทย
- ไม่ได้สื่อว่า AI แทนดุลยพินิจหรือรับผิดชอบแทนผู้ประกอบวิชาชีพ
- ไม่ยืนยันว่าแนวทางเพิ่มออกแล้ว หรือระบุรายละเอียดของแนวทางนั้นเกินขอบเขตที่อ้างไว้ในข่าว
ความเห็น / คำแนะนำ AMT (แยกจากข้อเท็จจริงข่าว)
ส่วนนี้เป็นข้อเสนอของ AMT ไม่ใช่ข้อความของ IRS, OPR, AICPA, RSM หรือ Journal of Accountancy และไม่ใช่กฎหมายไทย
- อ่านข่าวนี้เป็นสัญญาณทิศทางจากสหรัฐอเมริกา ไม่ใช่การตัดค่าบริการหรือนโยบายภาษีในไทย
- ถ้าสำนักงานใช้ AI ช่วยงาน ควรอธิบายค่าบริการให้ลูกค้าดูได้ว่าสะท้อนอะไร และไม่วัดแค่ชั่วโมงที่ประหยัดได้โดยลืมต้นทุนระบบ การกำกับดูแล ความปลอดภัย การอบรม และความรับผิดชอบ
- ผลจาก AI ต้องผ่านการสอบทานก่อนใช้งาน ไม่ให้ AI ทำหน้าที่หรือรับผิดชอบความเห็นแทนผู้ประกอบวิชาชีพ
- ห้ามใช้เครื่องมือที่สำนักงานไม่อนุญาต และห้ามนำข้อมูลภาษีลงในเครื่องมือ AI สาธารณะ
- เมื่อลูกค้าส่งวิเคราะห์หรือเอกสารที่สร้างด้วย AI ให้สอบทานเช่นเดียวกับข้อมูลอื่นที่ลูกค้าให้มา — ไม่ถือว่าเชื่อถือได้โดยอัตโนมัติ
FAQ สั้น
ถาม: แนวทางนี้ทำให้สำนักงานไทยต้องลดค่าบริการเมื่อใช้ AI หรือไม่
ตอบ: ไม่ — เป็นข่าวเกี่ยวกับการกำกับผู้ประกอบวิชาชีพภาษีในสหรัฐอเมริกา และผู้อำนวยการ OPR ยังย้ำว่าไม่บังคับลดค่าเพียงใช้ AI
ถาม: พึ่งงานที่ AI สร้างได้แบบเดียวกันงานผู้ประกอบวิชาชีพรายอื่นได้หรือไม่ ตามข่าวนี้
ตอบ: ตามที่ผู้อำนวยการ OPR กล่าวในวาระ ในกรอบ Circular 230 ของสหรัฐอเมริกา — AI ไม่ถือว่าเป็น“บุคคล” ดังนั้นจึงพึ่งงานแบบเดียวกันกับผู้ประกอบวิชาชีพรายอื่นไม่ได้ โดยไม่นำหลักนี้ไปใช้กับงานในไทย
อ้างอิง / แหล่ง / วันที่ / ข้อจำกัด
- Martha Waggoner, “IRS official signals additional guidance on AI, practitioner fees,” Journal of Accountancy, 9 พ.ย. 2026 (ต้นฉบับไม่ระบุเวลาในหน้า): https://www.journalofaccountancy.com/news/2026/nov/irs-official-signals-additional-guidance-on-ai-practitioner-fees/
- ข่าวอ้างถึงในบท (ไม่ใช้ยืนยันตัวเลขเกินข่าว 9 พ.ย.): “AICPA seeks IRS clarity on AI guidelines, CPA fees,” Journal of Accountancy (ลิงก์จากข่าวหลักเมื่อกล่าวถึงคำตอบของ AICPA เดือนกันยายน): https://www.journalofaccountancy.com/news/2026/sep/aicpa-seeks-irs-clarity-on-ai-guidelines-cpa-fees/
ลิขสิทธิ์ / การใช้เนื้อหา: เรียบเรียงใหม่เป็นภาษาไทยจากข้อเท็จจริงที่อ่านได้จากหน้าต้นฉบับ Journal of Accountancy ทั้งหน้า ไม่ใช่คำแปลทั้งฉบับของเจ้าของสิทธิ์ เนื้อหาต้นทางเป็นลิขสิทธิ์ของ AICPA & CIMA / Journal of Accountancy บทความไม่ใช่คำปรึกษารอบปีลูกค้า และไม่ใช่คำแนะนำด้านกฎหรือค่าบริการ